 arif-budianto
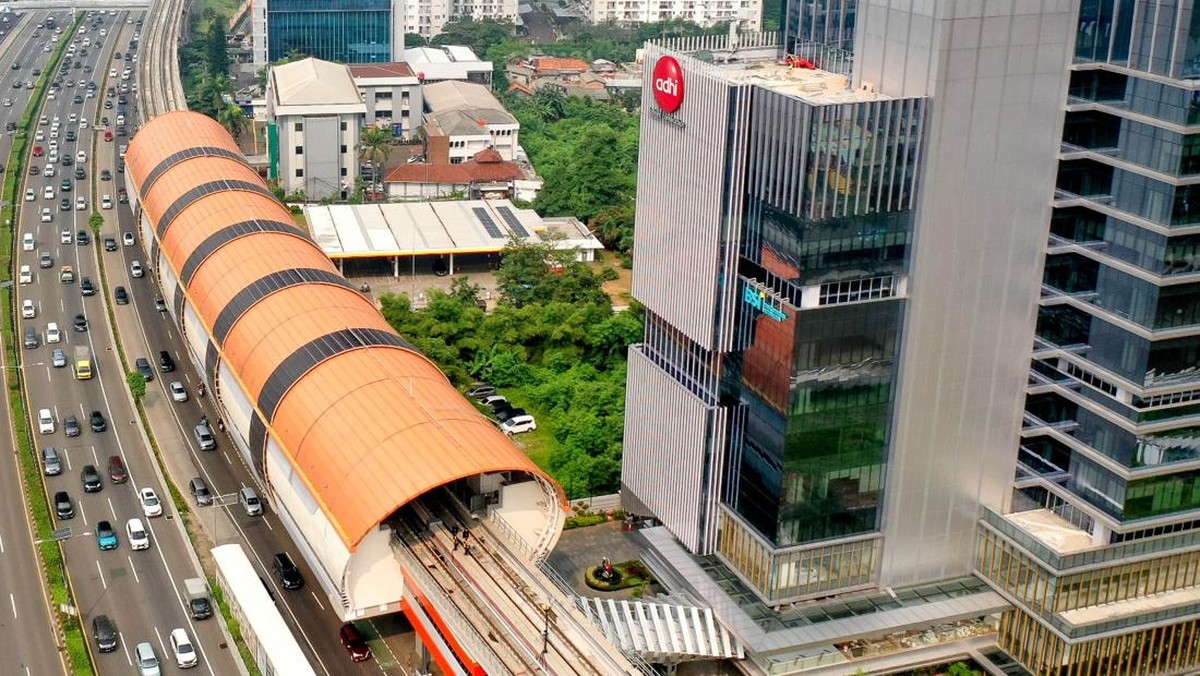
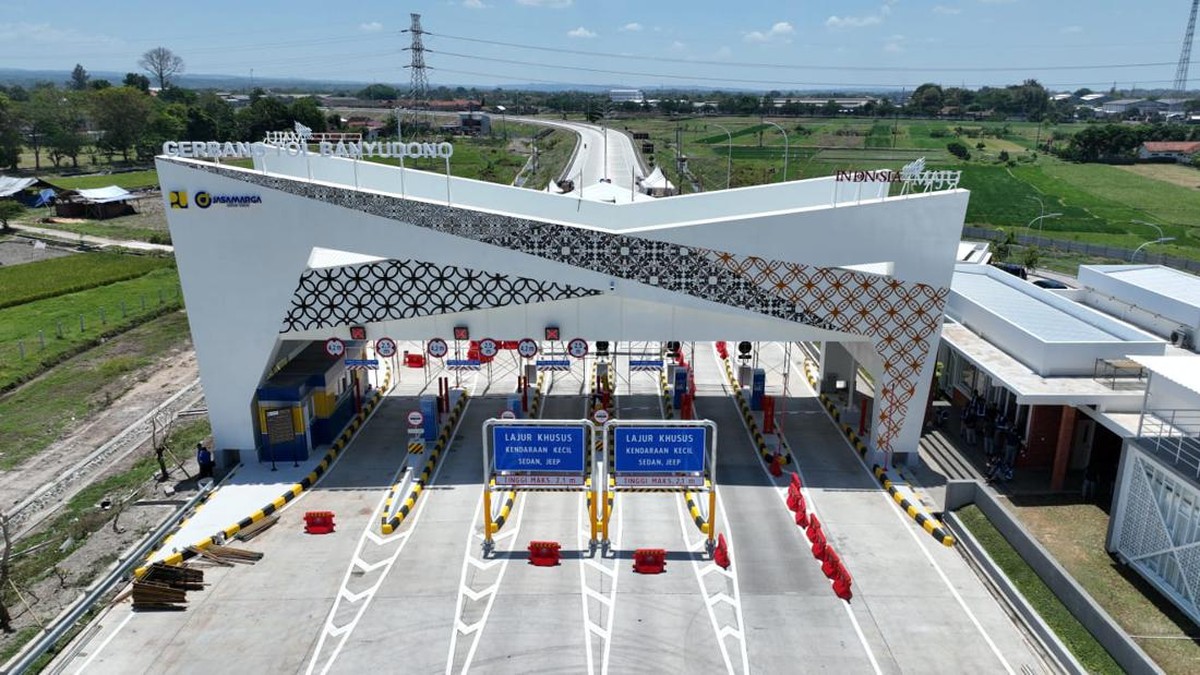
Berdasarkan keterbukaan informasi di Bursa Efek Indonesia pada awal pekan ini, PT Adhi Karya (Persero) Tbk memutuskan untuk mengalihkan sisa dana hasil penawaran umum terbatas atau rights issue senilai Rp378 miliar menjadi modal kerja perseroan. Langkah ini diambil setelah rencana divestasi saham di PT Jasamarga Jogja Solo senilai Rp1,77 triliun tidak kunjung terealisasi sesuai jadwal yang diproyeksikan sebelumnya.
Keputusan tersebut menandai pergeseran strategi pendanaan emiten konstruksi pelat merah berkode ADHI itu, dari yang semula berorientasi pada pelepasan aset jalan tol menjadi pemenuhan kebutuhan likuiditas operasional harian. Bagi pembaca awam, rights issue adalah aksi korporasi di mana perusahaan menerbitkan saham baru kepada pemegang saham lama untuk memperoleh tambahan dana, sedangkan divestasi adalah penjualan sebagian kepemilikan aset agar perusahaan mendapat kas masuk.
Fundamental dan Tekanan Likuiditas
Di satu sisi, pengalihan dana ini dapat dibaca sebagai respons rasional terhadap kebutuhan modal kerja yang mendesak. Sektor konstruksi memiliki karakteristik cash flow yang berat di awal proyek karena pengeluaran material, tenaga kerja, dan alat berat harus dikeluarkan lebih dulu sebelum pembayaran termin dari pemberi kerja mengalir. Rasio likuiditas yang ketat membuat manajemen perlu menjaga ketersediaan kas agar operasional tidak terganggu.
Dana Rp378 miliar memang relatif kecil dibandingkan total nilai proyek yang digarap perseroan, namun dalam konteks modal kerja, angka tersebut dapat menutup kebutuhan jangka pendek seperti pembayaran subkontraktor dan pengadaan material. Penggunaan dana rights issue untuk modal kerja juga lazim dilakukan emiten konstruksi ketika pasar sedang menunggu realisasi pembayaran proyek infrastruktur pemerintah.
Di sisi lain, perubahan peruntukan dana ini menimbulkan pertanyaan mengenai disiplin eksekusi rencana bisnis. Investor yang menyetujui rights issue pada awalnya mengasumsikan dana akan dipakai untuk mendanai proyek tertentu atau mendukung struktur permodalan setelah divestasi. Ketika asumsi itu bergeser, muncul risiko persepsi bahwa perseroan tengah menghadapi tekanan likuiditas yang lebih besar dari yang terkomunikasi ke pasar.
Prospek Divestasi Jalan Tol Jogja–Solo
Nilai divestasi yang diproyeksikan mencapai Rp1,77 triliun merupakan angka signifikan, setara dengan porsi besar dari kapitalisasi pasar ADHI dalam beberapa periode terakhir. Jalan tol Jogja–Solo sendiri merupakan bagian dari koridor strategis yang menghubungkan kawasan wisata dan ekonomi di Jawa bagian selatan, sehingga secara fundamental aset ini memiliki nilai jual yang menarik bagi investor infrastruktur, termasuk dana investasi asing dan BUMN lain.
Namun, proses divestasi jalan tol tidak pernah sederhana. Ada tahapan uji tuntas, negosiasi valuasi, hingga persetujuan kreditur karena aset biasanya dijaminkan. Sentimen pasar global juga berpengaruh: ketika terjadi capital outflow dari negara berkembang, minat investor terhadap aset infrastruktur Indonesia cenderung menurun karena mereka menuntut yield yang lebih tinggi untuk mengompensasi risiko nilai tukar.
"Divestasi aset tol biasanya memerlukan waktu lebih panjang dari perkiraan awal karena prosesnya melibatkan banyak pihak dan penilaian yang ketat," ujar seorang analis infrastruktur di Jakarta, yang meminta identitasnya tidak disebutkan.
Dampak terhadap Valuasi dan Portofolio Investor
Dari kacamata valuasi, pengalihan dana rights issue ke modal kerja tidak mengubah jumlah ekuitas perseroan, tetapi mengubah komposisi penggunaan dana. Yang berubah adalah ekspektasi atas percepatan pertumbuhan pendapatan: jika dana semula diproyeksikan untuk ekspansi atau pengurangan utang, kini dana tersebut lebih berfungsi sebagai penyangga likuiditas.
Bagi pemegang saham, hal ini berarti return jangka pendek kemungkinan tetap terbatas, sementara risiko eksekusi jangka panjang tetap bergantung pada kelanjutan rencana divestasi. Kinerja tahunan perseroan akan sangat dipengaruhi oleh kemampuan menyelesaikan proses pelepasan saham jalan tol dan oleh arus pembayaran proyek pemerintah. Secara year-on-year, tren pendapatan emiten konstruksi memang masih ditopang oleh proyek strategis nasional, namun margin sering tertekan karena biaya bahan baku dan bunga pinjaman.
Dengan demikian, keputusan mengalihkan dana Rp378 miliar ke modal kerja dapat dipandang sebagai langkah pragmatis menjaga kelangsungan operasional, sekaligus sinyal bahwa realisasi divestasi Rp1,77 triliun masih menjadi penentu arah fundamental perseroan ke depan. Pasar tampaknya akan menunggu kejelasan jadwal pelepasan aset sebelum memberikan penilaian lebih lanjut terhadap prospek jangka panjang ADHI.












Comments (0)