 nadia-rahmawati
Berdasarkan informasi yang dihimpun hingga awal 2026, Badan Pengelola Investasi (BPI) Danantara memastikan proses konsolidasi 23 entitas kawasan industri ke dalam satu wadah bernama PT Kawasan Industri Indonesia akan rampung dan resmi berlaku pada 5 November 2026. Langkah ini menandai salah satu restrukturisasi aset negara terbesar dalam satu dekade terakhir, dengan cakupan lahan industri yang tersebar dari Sumatra hingga Papua.
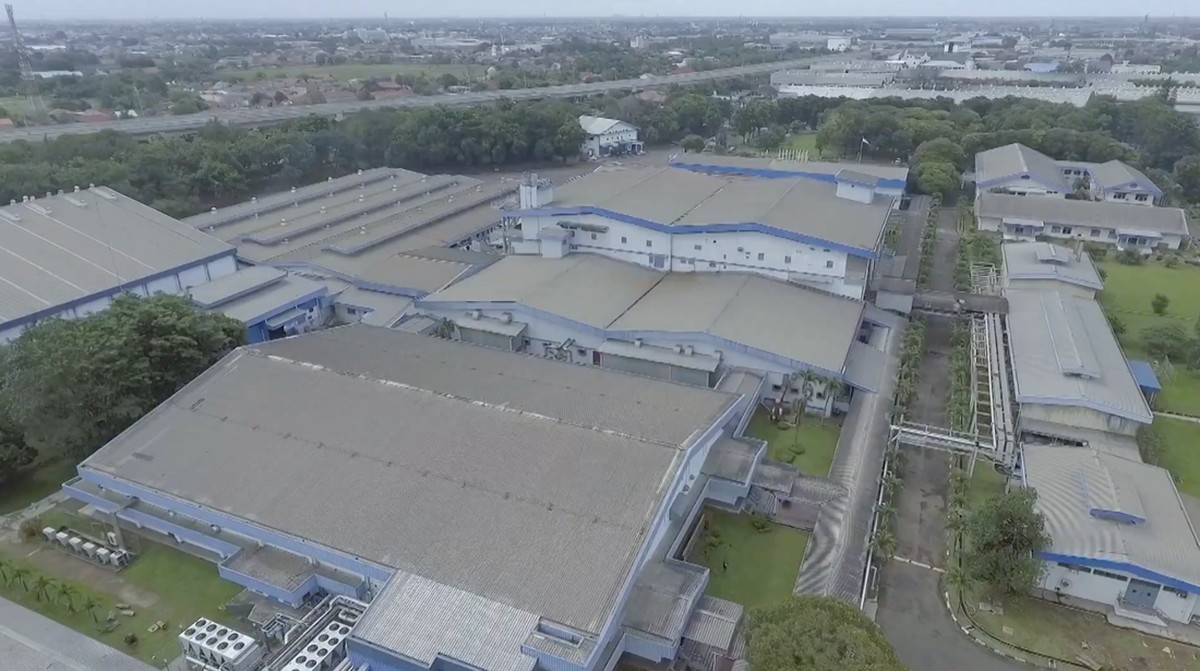
Secara konseptual, merger ini menyatukan puluhan badan usaha milik negara dan anak perusahaan di sektor kawasan industri yang sebelumnya beroperasi secara terpisah. Bagi pembaca awam, kawasan industri adalah wilayah yang disiapkan khusus untuk pabrik dan gudang, lengkap dengan jalan, listrik, air, dan fasilitas pendukung lain. Selama ini pengelolaan kawasan tersebut terpecah di banyak perusahaan, sehingga sering terjadi tumpang tindih lahan, duplikasi investasi infrastruktur, serta lemahnya daya tawar dalam menarik penyewa berskala global.
Skala Aset dan Dampak Makro
Dari sisi skala, konsolidasi 23 entitas ini berpotensi menciptakan operator kawasan industri terbesar di Asia Tenggara. Jika mengacu pada pola kapitalisasi sektor properti industri nasional yang tumbuh pada kisaran 7-9 persen year-on-year dalam beberapa tahun terakhir, penggabungan aset ini dapat menghasilkan portofolio lahan bersih yang signifikan dan memperkuat likuiditas perusahaan hasil merger. Pemerintah memproyeksikan rasio okupansi kawasan industri nasional dapat naik dari sekitar 70 persen menjadi di atas 80 persen dalam tiga sampai lima tahun setelah integrasi, dengan catatan eksekusi berjalan sesuai jadwal.
Di satu sisi, penggabungan ini memberi sejumlah keuntungan fundamental. Pertama, adanya satu pintu layanan bagi investor dapat memangkas waktu perizinan dan biaya transaksi. Kedua, skala usaha yang lebih besar membuka akses pendanaan dengan bunga lebih rendah, termasuk penerbitan obligasi korporasi maupun pinjaman sindikasi. Ketiga, pengelolaan yang terpusat memudahkan standardisasi fasilitas, mulai dari pengolahan limbah hingga konektivitas digital, yang menjadi syarat utama bagi industri manufaktur modern dan pusat data.
Pro: Efisiensi dan Daya Tarik Investasi
Argumen kelompok yang mendukung konsolidasi bertumpu pada logika efisiensi. Dengan menyatukan 23 entitas, duplikasi pengeluaran belanja modal dapat ditekan. Sebagai gambaran, jika masing-masing entitas sebelumnya mengeluarkan biaya pengembangan infrastruktur dasar secara terpisah, penggabungan berpotensi menghemat belanja modal hingga puluhan triliun rupiah dalam satu siklus pembangunan. Penghematan itu dapat dialihkan untuk mempercepat penyediaan kawasan siap jual, yang pada akhirnya memperbaiki arus kas dan valuasi perusahaan.
Dari perspektif investor global, keberadaan satu operator besar memudahkan negosiasi paket investasi. Selama ini calon penyewa kerap harus berhadapan dengan beberapa pengelola berbeda hanya untuk satu lokasi strategis. Sentimen pasar terhadap sektor kawasan industri pun cenderung positif apabila struktur kepemilikan dan tata kelola perusahaan hasil merger jelas dan transparan.
"Konsolidasi semacam ini pada dasarnya menciptakan skala ekonomi yang lebih baik, tetapi nilainya sangat bergantung pada kualitas integrasi operasional dan tata kelola. Tanpa itu, merger hanya menyatukan masalah," ujar seorang pengamat pasar modal yang memantau sektor properti industri.
Kontra: Risiko Integrasi dan Beban Utang
Di sisi lain, sejumlah kalangan menilai penggabungan 23 entitas bukan tanpa risiko. Proses integrasi yang melibatkan banyak badan usaha biasanya diikuti persoalan sumber daya manusia, perbedaan sistem akuntansi, serta kemungkinan munculnya capital outflow jangka pendek apabila sebagian investor asing memilih menunggu kejelasan struktur pasca-merger. Beban utang warisan entitas yang digabung juga perlu dihitung cermat, karena rasio utang terhadap ekuitas yang terlalu tinggi dapat menekan peringkat kredit dan menaikkan biaya pinjaman di masa depan.
Risiko lain adalah potensi hilangnya fokus pada kawasan yang kurang strategis. Dalam skema konsolidasi, biasanya perhatian manajemen lebih terkonsentrasi pada aset yang cepat menghasilkan, sementara kawasan di daerah tertinggal bisa tertinggal pula pembangunannya. Hal ini berdampak pada pemerataan pembangunan yang menjadi salah satu tujuan awal pembentukan kawasan industri di luar Jawa.
Dari kacamata pasar, valuasi perusahaan hasil merger akan sangat dipengaruhi oleh kredibilitas manajemen baru dan kecepatan realisasi sinergi. Jika target penghematan tidak tercapai dalam 12-18 bulan pertama, sentimen pasar bisa berbalik negatif dan menekan harga aset yang dilepas ke publik.
Yang Perlu Dicermati Hingga November 2026
Menuju tanggal efektif 5 November 2026, beberapa indikator layak dipantau. Pertama, kejelasan struktur modal dan komposisi kepemilikan saham PT Kawasan Industri Indonesia. Kedua, rencana pembayaran atau restrukturisasi utang entitas yang bergabung. Ketiga, target okupansi dan rencana belanja modal yang dipublikasikan secara berkala. Keempat, respons investor asing terhadap penawaran kawasan siap bangun, terutama dari sektor elektronik, kendaraan listrik, dan pusat data.
Kesimpulannya, merger 23 entitas kawasan industri ini adalah langkah strategis dengan potensi manfaat efisiensi yang besar, namun tetap menyimpan risiko eksekusi yang nyata. Keseimbangan antara percepatan integrasi dan kehati-hatian dalam mengelola utang akan menentukan apakah konsolidasi ini benar-benar memperkuat fundamental sektor industri nasional atau sekadar memperbesar skala tanpa perbaikan kinerja.










Comments (0)