 lukman-hakim
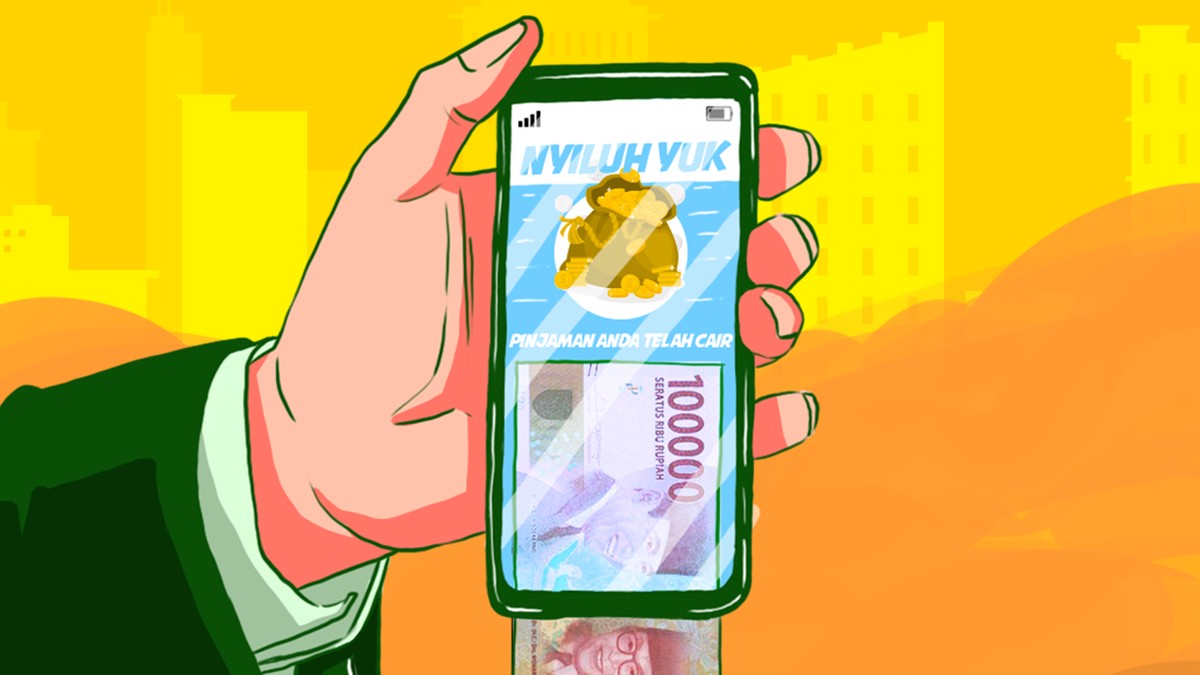
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, fenomena skema pembiayaan berjangka sangat pendek yang populer disebut "pindar kecebong" atau tadpole financing terus menjadi sorotan pengawas industri keuangan. Skema ini merujuk pada pinjaman daring dengan tenor ekstrem pendek, bahkan ada yang hanya 14 hari, yang menjanjikan pencairan cepat namun kerap disertai biaya dan bunga yang membebani konsumen. OJK menegaskan bahwa praktik semacam ini perlu diwaspadai karena berpotensi merugikan masyarakat luas, terutama kelompok peminjam pemula yang belum memahami struktur biaya secara menyeluruh.
Apa Itu Skema Pindar Kecebong dan Mengapa Ramai Dibicarakan?
Istilah pindar kecebong belakangan mencuat di ruang publik sebagai sebutan untuk produk pinjaman dengan durasi pelunasan yang sangat singkat, mirip daur hidup kecebong yang cepat berubah. Dalam praktiknya, penyelenggara menawarkan dana tunai dengan tenor 14 hingga 30 hari, disertai potongan biaya layanan, bunga harian, dan denda keterlambatan yang menumpuk. Bagi sebagian pelaku usaha mikro, skema ini terasa membantu karena prosesnya cepat dan agunan longgar. Namun, dari sisi perlindungan konsumen, struktur biaya yang tidak transparan membuat total pengembalian bisa jauh melampaui pokok pinjaman.
OJK menilai bahwa inti persoalan bukan sekadar tenor pendeknya, melainkan bagaimana informasi biaya disampaikan kepada calon peminjam. Jika bunga harian dikonversi menjadi bunga tahunan efektif, angkanya bisa sangat tinggi. Perhitungan ini penting dipahami pembaca awam: bunga harian 0,5 persen saja setara dengan sekitar 182,5 persen per tahun jika dihitung sederhana, jauh di atas batas kewajaran yang ditetapkan regulator untuk industri pembiayaan.
Dua Sisi Pandang: Pro dan Kontra Skema Tenor Pendek
Di satu sisi, keberadaan pinjaman tenor pendek menjawab kebutuhan likuiditas mendesak sebagian rumah tangga dan usaha mikro. Data menunjukkan bahwa segmen UMKM menyumbang lebih dari 60 persen produk domestik bruto nasional dan menyerap mayoritas tenaga kerja, sehingga akses dana cepat memiliki peran nyata. Bagi pedagang harian, dana segar 14 hari bisa menjadi jembatan untuk membeli stok sebelum musim ramai, dan pengembaliannya relatif terjangkau bila disiplin bayar terjaga.
Di sisi lain, tenor super pendek memperbesar risiko gagal bayar karena arus kas peminjam jarang sinkron dengan jadwal angsuran harian. Ketika terjadi keterlambatan, denda berbunga dapat memicu utang berputar alias gali lubang tutup lubang. OJK mencatat bahwa keluhan konsumen terkait pinjaman daring masih menjadi salah satu aduan terbesar di sektor jasa keuangan, dengan tren kenaikan year-on-year. Inilah yang membuat pengawas menekankan pentingnya edukasi, keterbukaan informasi, dan penegakan aturan bagi penyelenggara yang menyimpang.
"Perlindungan konsumen adalah prioritas. Setiap penyelenggara wajib menyampaikan informasi biaya secara jelas, tidak menyesatkan, dan sesuai ketentuan yang berlaku," tegas perwakilan OJK dalam pernyataan resminya.
Respons Industri dan Proyeksi ke Depan
Dari kacamata pelaku industri, pembatasan tenor dan pengetatan aturan berpotensi menekan volume penyaluran kredit, terutama bagi platform yang menggantungkan portofolio pada pinjaman jangka pendek. Sentimen pasar pun terbelah: sebagian pelaku menyambut positif karena praktik sehat akan memperkuat fundamental industri, sementara sebagian lain khawatir pertumbuhan melambat dan meningkatkan capital outflow dari sektor pembiayaan alternatif. Rasio Non-Performing Financing (NPF) atau tingkat kredit bermasalah pada segmen ini menjadi indikator kunci yang perlu dicermati, karena likuiditas penyelenggara sangat bergantung pada kelancaran pengembalian.
Ke depan, OJK diperkirakan akan memperkuat pengawasan berbasis risiko, termasuk kewajiban transparansi bunga flat versus efektif, pembatasan biaya, serta verifikasi kemampuan bayar calon peminjam. Proyeksi ke depan, industri pembiayaan digital akan mengalami konsolidasi menuju model bisnis yang lebih berkelanjutan, dengan tenor lebih wajar dan valuasi yang mencerminkan kualitas aset, bukan sekadar ekspansi cepat.
Bagi masyarakat, poin praktisnya sederhana: pahami total biaya, bukan hanya cicilan harian. Hitung rasio antara total pengembalian dan pokok pinjaman, cek legalitas penyelenggara, dan pastikan sumber dana pengembalian sudah jelas sebelum menandatangani perjanjian. Dengan begitu, skema pembiayaan apa pun, termasuk yang berlabel kecebong, tidak berubah menjadi jebakan finansial yang merugikan dalam jangka panjang.









Comments (0)