 mega-lestari
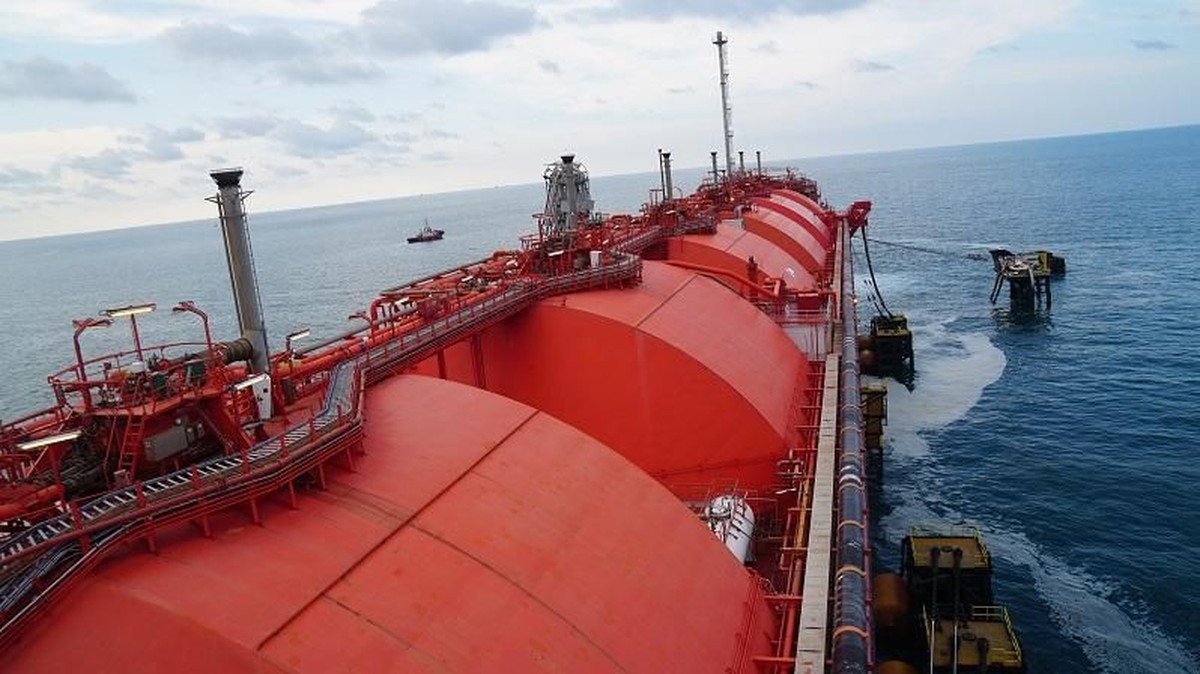
Berdasarkan data transaksi korporasi yang terungkap pada awal tahun ini, konsorsium yang terdiri dari Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) bersama PT Energi Mega Persada Tbk (EMP) menggelontorkan dana segar senilai US$ 450 juta atau setara sekitar Rp 7,3 triliun (asumsi kurs Rp 16.200 per dolar AS) ke HighPeak Energy, perusahaan minyak dan gas bumi yang berbasis di Fort Worth, Texas, Amerika Serikat. Langkah ini menandai babak baru ekspansi modal Indonesia ke sektor hulu migas internasional, khususnya di cekungan Permian yang dikenal sebagai salah satu wilayah penghasil shale oil paling produktif di dunia.
HighPeak Energy sendiri bukan nama besar di jajaran raksasa migas global seperti ExxonMobil atau Chevron. Perusahaan ini menempati ceruk pasar sebagai operator independen dengan valuasi kapitalisasi pasar yang bergerak di kisaran miliaran dolar AS, fokus pada pengeboran horizontal di Formasi Wolfcamp dan Spraberry. Portofolio asetnya mencakup ribuan sumur aktif dengan produksi harian yang dilaporkan berada di kisaran puluhan ribu barel setara minyak per hari. Bagi investor, karakteristik perusahaan seperti ini menawarkan eksposur langsung terhadap harga minyak mentah, namun dengan likuiditas saham yang lebih terbatas dibandingkan emiten migas bermodal besar.
Pro: Diversifikasi Aset dan Akses Cadangan Berkualitas
Di satu sisi, masuknya Danantara dan EMP ke HighPeak Energy dapat dibaca sebagai strategi diversifikasi portofolio yang rasional. Cadangan migas di cekungan Permian memiliki karakteristik geologi yang relatif stabil dan biaya ekstraksi yang kompetitif dibandingkan proyek lepas pantai dalam. Bagi Danantara, yang mengelola dana investasi strategis negara, kepemilikan aset produktif di luar negeri berpotensi memberikan imbal hasil berbasis dolar AS sekaligus lindung nilai alami terhadap fluktuasi nilai tukar rupiah.
Dari kacamata EMP sebagai pemain swasta nasional, kemitraan ini membuka akses transfer teknologi pengeboran horizontal dan manajemen reservoir yang selama ini dikuasai operator Amerika. Pengalaman mengelola lapangan shale yang kompleks dapat menjadi modal berharga ketika perusahaan kembali menggarap blok-blok migas domestik yang membutuhkan teknik enhanced oil recovery. Rasio pengembalian modal yang diproyeksikan manajemen HighPeak berkisar pada level dua digit, jauh di atas rata-rata imbal hasil obligasi pemerintah AS tenor 10 tahun yang saat ini berada di sekitar 4,2 persen.
"Investasi lintas negara di sektor hulu migas selalu mengandung dimensi geopolitik dan siklus komoditas yang panjang. Yang menentukan keberhasilan bukan hanya harga minyak saat masuk, tetapi kemampuan mengelola biaya produksi dan disiplin belanja modal," ujar seorang analis energi yang enggan disebutkan namanya.
Kontra: Risiko Siklus Komoditas dan Sentimen Pasar Global
Di sisi lain, keputusan ini tidak lepas dari sejumlah risiko fundamental. Harga minyak mentah West Texas Intermediate (WTI) bergerak volatil dalam rentang US$ 70 hingga US$ 85 per barel sepanjang tahun berjalan, dengan proyeksi lembaga energi internasional menunjukkan potensi pelemahan apabila pertumbuhan ekonomi Tiongkok melambat di bawah 4,5 persen. Setiap penurunan US$ 10 per barel dapat menggerus pendapatan operasional perusahaan shale secara signifikan karena struktur biaya pengeboran yang tinggi.
Selain itu, aspek likuiditas pasar menjadi perhatian. Saham HighPeak Energy memiliki kapitalisasi pasar menengah dengan volume perdagangan harian yang tidak sebesar emiten migas utama. Apabila terjadi capital outflow besar-besaran dari pasar saham AS akibat kenaikan suku bunga Federal Reserve, valuasi perusahaan berpotensi tertekan lebih dalam dibandingkan saham-saham berkapitalisasi besar. Investor perlu mencermati rasio utang terhadap ekuitas perusahaan yang dilaporkan berada pada level moderat, mengingat sektor shale historis dikenal boros belanja modal.
Dari perspektif tata kelola, keterlibatan dana investasi negara dalam entitas swasta asing juga memunculkan pertanyaan mengenai transparansi dan mekanisme pengawasan. Publik berhak mengetahui struktur kepemilikan akhir, hak suara, serta skema bagi hasil yang disepakati. Tanpa keterbukaan memadai, sentimen pasar domestik bisa terpecah antara optimisme ekspansi global dan kekhawatiran atas risiko fiskal tersembunyi.
Proyeksi dan Indeks Kinerja ke Depan
Ke depan, keberhasilan investasi ini akan sangat bergantung pada tiga variabel utama: arah harga minyak global, efisiensi operasional HighPeak Energy, serta stabilitas kebijakan energi Amerika Serikat menjelang siklus pemilu. Apabila harga minyak bertahan di atas US$ 75 per barel dan perusahaan mampu menekan biaya lifting, imbal hasil tahunan bisa berada di kisaran 12 hingga 15 persen. Sebaliknya, skenario tekanan harga hingga US$ 60 per barel akan menguji ketahanan neraca dan memaksa revisi proyeksi arus kas.
Secara agregat, langkah Danantara dan EMP mencerminkan tren global di mana dana kekayaan negara semakin agresif mengejar aset riil di sektor energi. Indeks kepercayaan investor terhadap strategi ini akan terlihat dari respons pasar terhadap laporan kuartalan HighPeak Energy berikutnya. Yang jelas, diversifikasi portofolio lintas negara bukan jaminan bebas risiko, melainkan pertukaran satu jenis risiko dengan risiko lain yang harus dikelola secara disiplin.







Comments (0)