 lukman-hakim
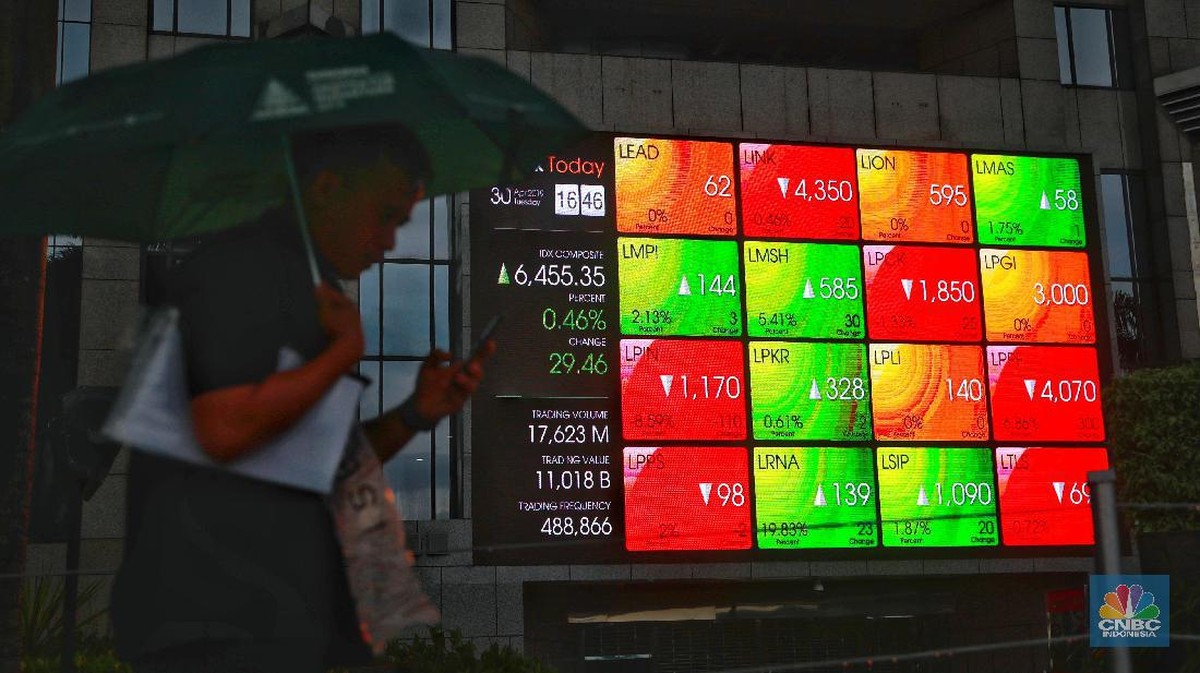
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), Indeks Harga Saham Gabungan (IHSG) mengalami penurunan 0,80% ke level 6.097,40 pada penutupan sesi pertama. Pelemahan ini memperpanjang tren negatif yang sudah berlangsung sejak beberapa hari sebelumnya, mencerminkan tekanan jual yang masih mendominasi pasar saham domestik.
IHSG adalah indikator utama yang mengukur pergerakan harga seluruh saham tercatat di bursa. Angka 6.097,40 berarti rata-rata harga saham emiten Tanah Air berada di level tersebut, turun sekitar 49 poin dari posisi pembukaan. Bagi investor ritel, penurunan ini berarti nilai portofolio saham mereka tergerus dalam hitungan jam.
Faktor Pendorong Tekanan Pasar
Di satu sisi, pelemahan IHSG dipicu oleh sentimen eksternal yang kurang bersahabat. Ketidakpastian kebijakan suku bunga global masih membayangi, seiring proyeksi bahwa bank sentral Amerika Serikat belum akan menurunkan bunga acuan dalam waktu dekat. Kondisi ini memicu capital outflow dari pasar negara berkembang, termasuk Indonesia, karena investor cenderung memindahkan dana ke aset berdenominasi dolar yang menawarkan imbal hasil lebih menarik.
Data transaksi menunjukkan nilai net sell asing kembali menekan likuiditas pasar. Meskipun likuiditas perbankan domestik masih memadai, arus keluar dana asing berdampak langsung pada penurunan harga saham-saham berkapitalisasi besar yang mendominasi bobot indeks. Sektor keuangan dan komoditas menjadi kontributor utama pelemahan, sejalan dengan koreksi harga komoditas global dan kekhawatiran terhadap perlambatan permintaan.
"Tekanan jual lebih banyak bersumber dari faktor eksternal, terutama ekspektasi suku bunga global yang masih tinggi," ujar seorang analis pasar modal yang memantau pergerakan harian. "Namun secara fundamental, ekonomi domestik masih terjaga, tercermin dari inflasi yang terkendali dan pertumbuhan kredit yang stabil."
Pro dan Kontra terhadap Arah IHSG
Pro: Sejumlah indikator makro domestik masih menunjukkan ketahanan. Inflasi year-on-year berada dalam rentang sasaran bank sentral, cadangan devisa tetap solid, dan pertumbuhan ekonomi kuartalan konsisten di atas 5%. Valuasi saham Indonesia pun dinilai relatif murah dibandingkan bursa regional, dengan rasio harga terhadap laba (price-to-earnings ratio) yang berada di bawah rata-rata historis lima tahun. Argumen ini mendukung pandangan bahwa koreksi saat ini bersifat sementara dan justru membuka peluang akumulasi bagi investor jangka panjang.
Kontra: Di sisi lain, sejumlah risiko masih membayangi. Defisit neraca transaksi berjalan yang melebar dapat memperbesar tekanan terhadap nilai tukar rupiah. Jika rupiah kembali melemah, capital outflow berpotensi berlanjut dan menekan indeks lebih dalam. Selain itu, sentimen pasar juga dipengaruhi oleh musim rilis laporan keuangan emiten yang diperkirakan menunjukkan pertumbuhan laba melambat, sehingga dapat memicu aksi ambil untung lebih lanjut.
Proyeksi dan Sikap Pasar ke Depan
Secara teknikal, level 6.097 menjadi support penting yang perlu dipertahankan. Jika level ini pecah, indeks berpotensi menguji level psikologis berikutnya di kisaran 6.000. Sebaliknya, jika terjadi rebound, resistance terdekat berada di sekitar 6.200. Tren jangka pendek masih bergantung pada sentimen global dan data ekonomi domestik yang akan dirilis dalam beberapa pekan mendatang.
Dari sisi fundamental, para pelaku pasar mencermati rilis data neraca perdagangan, inflasi, dan keputusan suku bunga bank sentral sebagai katalis berikutnya. Kombinasi likuiditas yang memadai dan valuasi yang menarik menjadi bantalan bagi indeks untuk tidak jatuh terlalu dalam. Namun, tanpa perbaikan sentimen eksternal, ruang penguatan IHSG diperkirakan tetap terbatas dalam waktu dekat.
Bagi investor, pelemahan ini menegaskan pentingnya diversifikasi portofolio dan pemahaman terhadap profil risiko masing-masing. Pergerakan indeks yang fluktuatif merupakan hal wajar dalam pasar modal, dan keputusan investasi sebaiknya didasarkan pada analisis fundamental serta tujuan jangka panjang, bukan sekadar reaksi sesaat terhadap fluktuasi harian.







Comments (0)