 mega-lestari
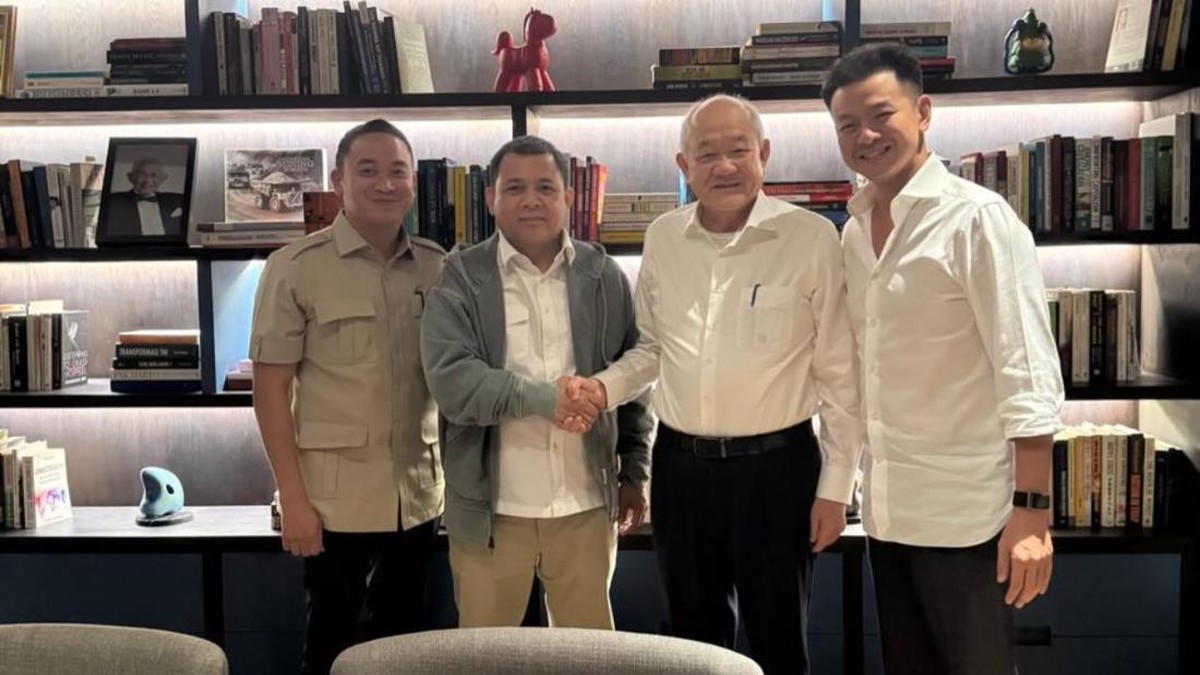
Berdasarkan data Bursa Efek Indonesia per akhir pekan ini, sentimen pasar kembali diwarnai korporasi batu bara dan energi setelah PT Bayan Resources Tbk (BYAN) mengumumkan penambahan jumlah saham yang akan diakuisisi dalam kerja sama strategisnya. Perusahaan mengubah perjanjian dengan PT Jhonlin Baratama, di mana total saham yang menjadi objek transaksi dinaikkan menjadi 10,08 miliar saham, dari komitmen sebelumnya yang lebih rendah. Langkah ini menempatkan BYAN kembali ke pusat perhatian pelaku portofolio yang memantau sektor energi fosil menjelang kuartal penutupan tahun.
Perubahan kesepakatan ini bukan sekadar penyesuaian administratif. Dalam konteks pasar modal, revisi nilai akuisisi sering kali menjadi sinyal tentang keyakinan manajemen terhadap aset yang dibeli, sekaligus cerminan dari kekuatan likuiditas yang dimiliki emiten. Di tengah gejolak harga komoditas batu bara global yang sepanjang 2024 bergerak dalam rentang cukup lebar, keputusan memperbesar porsi akuisisi tentu membawa dua sisi yang perlu ditimbang secara seimbang oleh investor.
Pro: Perkuat Fundamental dan Skala Produksi
Di satu sisi, penambahan objek akuisisi dapat dimaknai sebagai upaya memperkuat fundamental perseroan. Jhonlin Baratama dikenal sebagai salah satu pemain besar di rantai pasok batu bara kalimantan, khususnya yang terkait dengan ekspor dan jaringan logistik. Dengan mengamankan 10,08 miliar saham, BYAN berpotensi memperbesar penguasaan atas sumber daya dan kapasitas angkut, yang pada gilirannya dapat menopang volume penjualan di tahun-tahun mendatang.
Dari sudut pandang valuasi, akuisisi berskala besar biasanya diharapkan mampu menghasilkan efek sinergi biaya. Integrasi operasional antara tambang, pelabuhan, dan armada pengangkut berpotensi menekan biaya per ton yang selama ini menjadi tantangan tersendiri bagi produsen batu bara domestik. Jika biaya produksi turun, maka margin laba bersih berpotensi melebar, dan rasio-rasio keuangan seperti return on equity dapat mengalami perbaikan pada laporan keuangan berikutnya.
Selain itu, tren konsumsi listrik di Asia masih menunjukkan ketergantungan terhadap energi fosil. Negara-negara seperti India dan China terus membutuhkan pasokan batu bara untuk menopang pembangkit tenaga listrik mereka. Kondisi tersebut memberi ruang bagi emiten dengan kapasitas produksi besar untuk mempertahankan penerimaan kas, sekaligus memperkuat posisi neraca keuangan.
Sentimen pasar terhadap sektor ini memang tidak pernah lurus. Ketika harga batu bara naik, emiten seperti BYAN kerap mencatat kinerja yang solid; ketika harga terkoreksi, tekanan pada pendapatan langsung terasa. Namun, dengan basis aset yang lebih luas, perseroan memiliki ruang untuk bernafas lebih panjang dibanding kompetitor berukuran lebih kecil.
Kontra: Risiko Leverage dan Eksekusi Integrasi
Di sisi lain, penambahan objek akuisisi selalu datang bersama sejumlah risiko yang tidak boleh diabaikan. Pertama adalah potensi meningkatnya beban pembiayaan. Meskipun detail mekanisme pembayaran tidak dirinci secara publik, transaksi berskala miliaran saham umumnya membutuhkan sumber pendanaan yang besar, baik melalui kas internal maupun penambahan utang. Jika rasio utang terhadap ekuitas mengalami kenaikan, biaya bunga akan memakan sebagian laba dan menurunkan fleksibilitas keuangan.
Kedua, risiko integrasi operasional. Menggabungkan entitas dengan budaya kerja, sistem informasi, dan jaringan distribusi yang berbeda bukan perkara mudah. Banyak kasus korporasi di Indonesia menunjukkan bahwa sinergi yang dijanjikan sering membutuhkan waktu lebih lama dari perkiraan awal, sementara biaya sinkronisasi terus berjalan. Jika eksekusi tersendat, proyeksi pertumbuhan yang sudah dipenuhi ekspektasi pasar berpotensi meleset.
Ketiga, keberlanjutan komoditas. Harga batu bara sangat dipengaruhi kebijakan energi transisi global, termasuk langkah Tiongkok menekan konsumsi bahan bakar karbon tinggi. Beberapa indeks harga acuan mengalami penurunan tajam pada periode tertentu sepanjang tiga tahun terakhir, mengingatkan bahwa siklus komoditas bisa berbalik dalam waktu cepat. Pelaku pasar yang terlalu optimistis terhadap satu komoditas cenderung lupa bahwa volatilitas adalah bagian intrinsik dari sektor ini.
Implikasi bagi Investor dan Arah Selanjutnya
Bagi investor, pertanyaan kuncinya bukan hanya berapa besar jumlah saham yang diakuisisi, melainkan bagaimana transaksi ini memengaruhi struktur kepemilikan dan arus kas jangka panjang. Penambahan porsi ke Jhonlin berpotensi mengubah komposisi pemegang saham, yang pada gilirannya dapat memengaruhi kebijakan dividen dan strategi ekspansi berikutnya. Rasio pembayaran dividen yang selama ini menjadi daya tarik BYAN perlu dipantau ulang setelah akuisisi rampung.
Di pasar sekunder, reaksi harga saham biasanya terjadi dua fase: fase pertama dipicu sentimen jangka pendek atas pengumuman, dan fase kedua ditentukan oleh realisasi kinerja operasional beberapa kuartal ke depan. Capital outflow dari investor asing yang sebelumnya menghindari sektor energi bisa berbalik masuk apabila data laba membukukan perbaikan konsisten, namun sebaliknya bisa mempercepat penjualan bila proyeksi laba terkonfirmasi meleset.
Secara keseluruhan, langkah Bayan Resources memperbesar akuisisi menjadi 10,08 miliar saham mencerminkan dua kebenaran yang berjalan berdampingan: peluang memperkuat posisi di industri energi, sekaligus beban risiko finansial dan operasional yang ikut bertambah. Fundamental jangka panjang masih ditentukan oleh disiplin manajemen biaya, kapasitas produksi, dan kemampuan beradaptasi terhadap perubahan kebijakan iklim. Sentimen pasar mungkin berubah cepat, tetapi kualitas eksekusi akan tetap menjadi penentu utama kinerja saham ini ke depan.







Comments (0)