 arif-budianto
Berdasarkan data Otoritas Jasa Keuangan (OJK) per kuartal terakhir, aset perbankan syariah Indonesia tercatat mengalami kenaikan dan menguasai sekitar 6,5% dari total aset perbankan nasional, atau setara puluhan triliun rupiah. Angka tersebut memang masih terlihat kecil dibandingkan porsi bank konvensional, namun tren pertumbuhannya konsisten berada di kisaran dua digit year-on-year, jauh melampaui laju rata-rata perbankan konvensional yang bergerak di kisaran 8%–10%. Di tengah lanskap tersebut, otoritas kembali mengungkap adanya satu bank konvensional yang dinilai berpotensi melakukan konversi penuh menjadi Bank Umum Syariah.
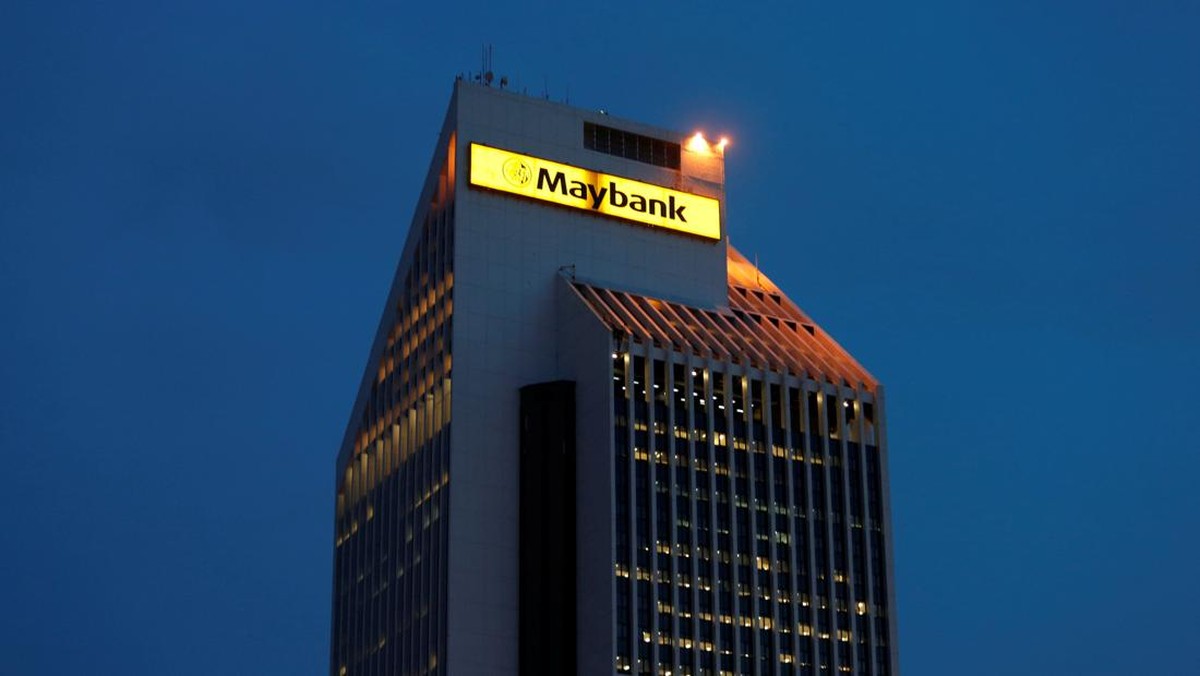
Langkah konversi semacam ini bukan sekadar perubahan label, melainkan restrukturisasi mendalam atas model bisnis, tata kelola, sampai pada komposisi sumber dana. Bank yang dikonversi wajib meninggalkan sistem bunga (riba) dan menggantinya dengan prinsip bagi hasil, jual-beli, dan sewa. Bagi pasar, kabar ini memicu spekulasi soal identitas bank yang dimaksud, dengan Maybank Indonesia (BNII) disebut-sebut sebagai kandidat paling santer.
Sinyal Regulator soal Konversi Bank
Pernyataan regulator datang dalam konteks upaya memperbesar porsi ekonomi syariah nasional. Pemerintah menargetkan pangsa pasar perbankan syariah naik ke angka yang jauh lebih tinggi dalam beberapa tahun ke depan, seiring dengan besarnya populasi muslim dan dukungan payung hukum yang telah lama berlaku. Mekanisme konversi sebenarnya sudah diatur, yakni bank konvensional dapat diubah menjadi bank syariah melalui proses merger, peleburan, atau konversi usaha dengan persetujuan otoritas.
Secara fundamental, dorongan konversi memiliki landasan ekonomi yang jelas. Perbankan syariah terbukti lebih tahan terhadap guncangan siklus bisnis karena struktur bagi hasilnya membuat pembiayaan lebih terikat pada performa riil proyek, bukan sekadar kewajiban bunga tetap. Namun di sisi lain, likuiditas instrumen syariah masih lebih tipis dibandingkan pasar konvensional, sehingga biaya dana tertentu kadang masih bergerak seiring dengan pergerakan suku bunga acuan Bank Indonesia.
Mengapa Maybank Indonesia Disebut-sebut
Ada beberapa alasan mengapa Maybank Indonesia masuk ke dalam radar analis. Pertama, bank ini merupakan bagian dari grup perbankan regional yang sudah memiliki lini usaha syariah mapan di negara asalnya, sehingga kapabilitas teknologi, manajemen risiko, dan produk berbasis syariah sudah teruji. Kedua, dengan total aset yang berada di kisaran ratusan triliun rupiah, konversi Maybank Indonesia berpotensi melahirkan entitas syariah terbesar kedua di Indonesia setelah Bank Syariah Indonesia, yang asetnya telah menembus kisaran Rp300 triliun.
Pro: Konversi kandidat berukuran besar akan langsung mengubah perhitungan pangsa pasar industri. Porsi aset perbankan syariah dapat melompat beberapa persen dalam satu langkah, tanpa menunggu pertumbuhan organik yang lambat. Selain itu, basis nasabah korporasi dan retail yang sudah dimiliki bank bersangkutan bisa langsung dialihkan ke produk pembiayaan syariah, sehingga perpindahan nasabah tidak ke tangan pesaing.
Kontra: Di sisi lain, konversi total berisiko memicu perpindahan nasabah konvensional yang enggan beradaptasi dengan skema akad baru. Nasabah korporasi dengan struktur keuangan berbasis bunga, termasuk sindikasi pinjaman, perlu disusun ulang kontraknya. Ada juga kemungkinan bank induk di luar negeri memilih jalur konservatif, misalnya dengan mempertahankan bank konvensional dan mengembangkan unit syariah secara terpisah alih-alih mengubah seluruh badan usaha.
Tantangan Operasional dan Sentimen Pasar
Dari sisi operasional, konversi membutuhkan penyelarasan sistem informasi, pelatihan ulang pegawai, serta pembentukan Dewan Pengawas Syariah. Biaya transisi ini pada awalnya dapat menekan rasio efisiensi bank, sebelum akhirnya kembali normal setelah skala bisnis berkembang. Sentimen pasar terhadap kabar konversi biasanya beragam: saham bank kandidat dapat mengalami koreksi jangka pendek akibat ketidakpastian, namun bisa kembali menguat bila pasar meyakini bahwa valuasi entitas baru akan lebih menarik.
Perlu dicatat juga bahwa arus dana asing atau capital outflow yang terjadi ketika suku bunga global naik kerap memengguhi nilai tukar rupiah dan likuiditas pasar modal. Dalam kondisi seperti itu, rencana korporasi berskala besar biasanya ditinjau ulang agar timing pelaksanaannya tidak berbenturan dengan volatilitas pasar. Oleh karena itu, meski wacana konversi mengemuka, realisasinya sangat bergantung pada kesiapan internal bank dan kondisi makroekonomi.
Proyeksi bagi Industri Perbankan Nasional
Di satu sisi, konversi satu bank berskala besar akan memperkuat narasi pertumbuhan ekonomi syariah dan menarik minat investor asing yang selama ini mengalokasikan dana ke instrumen berbasis prinsip syariah. Di sisi lain, persaingan di industri perbankan diperkirakan akan semakin ketat, mengingat pesaing syariah yang sudah ada tidak tinggal diam. Rasio pembiayaan bermasalah atau non-performing loan perbankan syariah perlu terus dipantau, mengingat pembiayaan konsumer dan proporsi pembiayaan ke sektor tertentu dapat memengaruhi kualitas aset secara keseluruhan.
Secara keseluruhan, apapun pilihan strategi yang diambil bank tersebut, tren perpindahan ke ekosistem syariah mencerminkan pergeseran fundamental dalam industri keuangan Indonesia. Investor dan nasabah alike sebaiknya membandingkan proyeksi pertumbuhan, kualitas aset, serta struktur permodalan sebelum menarik kesimpulan, mengingat keputusan korporasi sebesar ini memiliki implikasi jangka panjang bagi portofolio dan kestabilan sistem keuangan nasional.







Comments (0)