 yudi-kurniawan
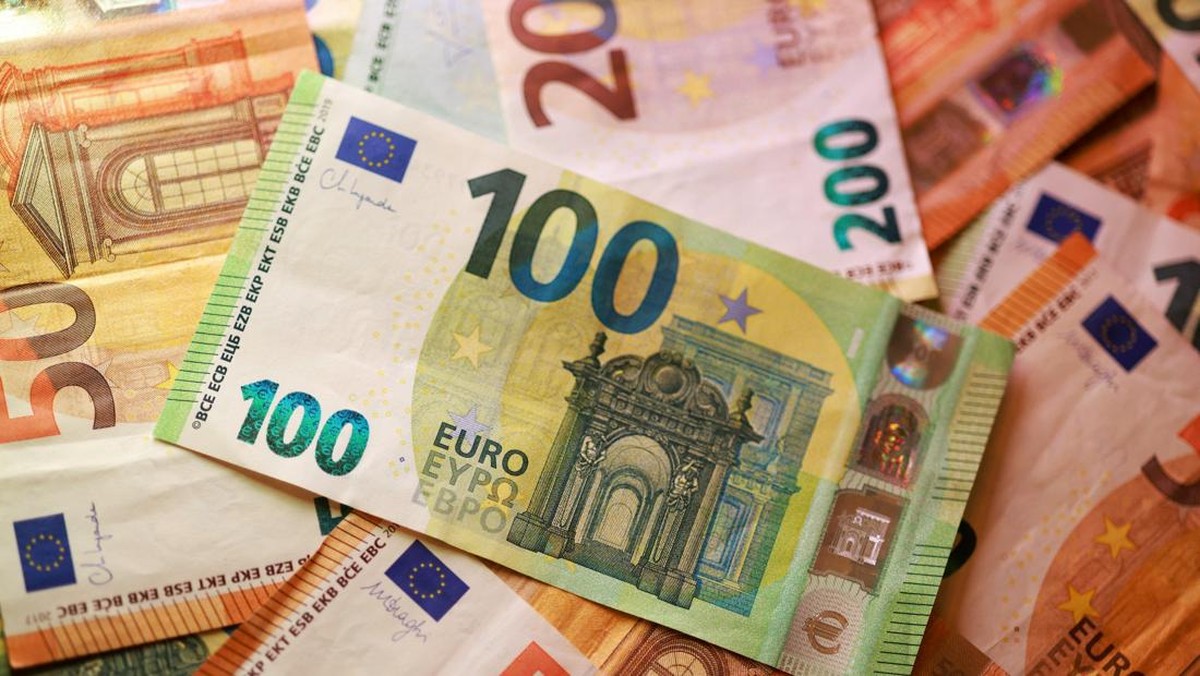
Berdasarkan data pasar keuangan yang dipantau per pekan ini, nilai tukar euro mengalami penurunan tajam terhadap dolar AS hingga menyentuh level terendah dalam kurun waktu 17 bulan. Pergerakan tersebut tidak berdiri sendiri, melainkan beriringan dengan tekanan jual pada obligasi pemerintah Prancis yang menyebabkan imbal hasil (yield) instrumen tersebut melonjak. Kombinasi dua fenomena ini memicu kembali kekhawatiran pasar terhadap stabilitas keuangan kawasan zona euro, yang sebelumnya relatif tenang pasca berbagai program pendukung likuiditas.
Untuk pembaca awam, obligasi pemerintah pada dasarnya adalah surat utang yang diterbitkan negara untuk membiayai defisit anggaran. Ketika investor ragu kemampuan negara tersebut membayar utangnya, mereka menjual obligasi tersebut. Akibatnya harga obligasi turun, sementara imbal hasil naik karena kupon tetap yang ditawarkan dibagi harga yang makin murah. Kenaikan yield inilah yang kemudian menjadi indikator stres pada sentimen pasar.
Faktor Tekanan pada Mata Uang dan Surat Utang
Pelemahan euro tidak dapat dilepaskan dari faktor diferensial suku bunga. Bank Sentral Eropa (ECB) dan The Federal Reserve AS menempuh sikap kebijakan moneter yang berbeda dalam merespons tekanan inflasi. Selama The Fed mempertahankan sikap relatif hawkish, yaitu cenderung menaikkan atau menahan suku bunga lebih lama, daya tarik aset berbasis dolar meningkat. Sebaliknya, ekspektasi pasar bahwa ECB mungkin perlu melonggarkan kebijakan lebih cepat demi menopang pertumbuhan ekonomi kawasan membuat euro kehilangan daya pikatnya.
Perbedaan suku bunga ini mendorong arus modal berpindah dari aset berdenominasi euro ke aset berdenominasi dolar, sebuah fenomena yang dalam istilah pasar disebut capital outflow dari kawasan Eropa. Pelemahan kurs euro sendiri memiliki dua sisi yang perlu dipahami secara berimbang.
Di satu sisi, euro yang melemah sebenarnya memberikan keuntungan kompetitif bagi eksportir kawasan euro, karena produk Eropa menjadi relatif lebih murah di pasar global. Negara-negara berbasis manufaktur seperti Jerman dan Italia berpotensi menikmati peningkatan volume ekspor. Selain itu, perusahaan dengan pendapatan di luar zona euro akan mencatat penguatan nilai ketika dikonversikan kembali ke euro, sehingga laba konsolidasinya berpotensi meningkat.
Di sisi lain, pelemahan euro memperbesar biaya impor, terutama energi dan bahan baku yang umumnya diperdagangkan dalam dolar AS. Bagi kawasan yang bergantung pada impor seperti Eropa, hal ini berpotensi menambah tekanan inflasi impor (imported inflation) yang justru menyulitkan upaya penurunan harga konsumen. Bagi pemegang portofolio obligasi pemerintah Prancis, kenaikan yield berarti penurunan nilai pasar dari surat utang yang sudah dimiliki, yang pada gilirannya memicu kerugian imersi bagi investor jangka panjang seperti dana pensiun.
Mengapa Obligasi Prancis Menjadi Sorotan
Prancis selama ini dikenal sebagai salah satu ekonomi terbesar di zona euro dengan rating kredit investment grade. Namun defisit anggaran yang melebar dan rasio utang terhadap produk domestik bruto (PDB) yang terus mengalami kenaikan membuat pasar mulai menuntut premi risiko lebih tinggi. Premi risiko adalah selisih imbal hasil obligasi Prancis dibanding obligasi Jerman dengan tenor sama, yang oleh pasar dianggap sebagai patokan aman (benchmark) di kawasan Eropa.
Ketika spread alias selisih yield obligasi antara Prancis dan Jerman melebar, sinyal yang terbaca oleh pasar adalah meningkatnya keraguan terhadap kondisi fiskal Paris. Sinyal serupa pernah menjadi pemicu krisis zona euro pada 2010-2012, ketika negosiasi utang Yunani memaksa banyak negara anggota memangkas belanja secara drastis. Pengalaman tersebut membuat investor sangat sensitif terhadap perubahan kondisi fiskal negara-negara besar Eropa.
Di sisi lain, pemerintah Prancis menegaskan bahwa seluruh kewajiban pembayaran utang tetap dijamin dan mekanisme kelembagaan zona euro telah jauh lebih kuat dibandingkan satu dekade lalu. Berbagai instrumen stabilisasi likuiditas, termasuk skema pembelian aset oleh ECB, memberikan jaring pengaman yang membatasi potensi eskalasi masalah. Menurut sebagian analis, tekanan pada obligasi Prancis lebih mencerminkan evaluasi ulang risiko politik dan reformasi pajak daripada indikasi krisis utang baru.
Para pengamat pasar berpendapat bahwa volatilitas yang terjadi belakangan ini lebih bersifat teknis dan sentimen jangka pendek, dibandingkan cerminan dari degradasi fundamental ekonomi zona euro secara menyeluruh.
Pro dan Kontra terhadap Prospek Jangka Menengah
Pro: Fundamental ekonomi kawasan euro masih menunjukkan ketahanan tertentu. Tingkat pengangguran di banyak negara anggota berada pada level historis rendah, sementara neraca perdagangan beberapa negara mengalami perbaikan. Jika inflasi terus mengalami penurunan secara konsisten, ruang bagi ECB untuk menurunkan suku bunga akan terbuka dan berpotensi menopang kembali valuasi aset berbasis euro, termasuk obligasi pemerintah dan indeks saham kawasan.
Kontra: Risiko fiskal tetap nyata. Pertumbuhan ekonomi kawasan tercatat melambat dengan proyeksi yang konservatif, sementara kebutuhan belanja pertahanan dan transisi energi menuntut dana besar. Kombinasi antara pertumbuhan lemah dan beban utang yang tinggi dapat menciptakan lingkaran setan yang sulit diputus tanpa konsolidasi anggaran menyakitkan. Kondisi tersebut berpotensi menekan likuiditas pasar dan memperlebar capital outflow apabila kepercayaan investor tergerus lebih lanjut.
Dari sudut pandang manajemen portofolio, pergerakan ini menuntut kewaspadaan terhadap korelasi antara pasar mata uang dan pasar obligasi. Ketika keduanya bergerak searah melemah, biasanya mencerminkan penurunan sentimen pasar terhadap kawasan secara luas, bukan sekadar masalah sektoral. Investor institusi global kemungkinan akan meninjau ulang bobot alokasi aset mereka di Eropa dibandingkan pasar berkembang lain yang menawarkan imbal hasil menarik.
Ke depan, pasar akan memantau sejumlah indikator kunci: rilis data inflasi zona euro, lelang obligasi pemerintah Prancis berikutnya, serta komunikasi pejabat ECB mengenai arah kebijakan suku bunga. Data ekonomi makro tersebut akan menjadi penentu apakah pelemahan euro bersifat sementara sebagai koreksi teknis, atau justru menjadi awal dari tren penurunan yang lebih panjang.
Bagi pembaca awam, penting untuk dipahami bahwa pergerakan nilai tukar dan imbal hasil obligasi bukanlah angka abstrak semata. Keduanya memengaruhi harga barang impor, biaya pinjaman rumah, nilai tabungan dalam mata uang asing, hingga biaya pemerintah membiayai layanan publik. Karena itu, perkembangan pasar seperti ini layak dipantau secara berkala, meski keputusan finansial sebaiknya tidak diambil berdasarkan satu-dua data saja tanpa analisis menyeluruh terhadap tren jangka panjang.







Comments (0)