 lukman-hakim
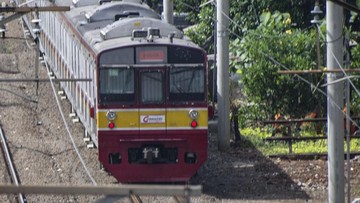
Berdasarkan data Badan Pusat Statistik (BPS) yang dirilis pertengahan tahun ini, Indeks Harga Konsumen (IHK) di kawasan metropolitan Jabodetabek tercatat mengalami kenaikan sekitar 3,2 persen year-on-year, sebagian besar ditopang oleh komponen transportasi dan sewa hunian. Sementara itu, Bank Indonesia mencatat pangsa belanja transportasi rumah tangga perkotaan menyerap porsi 8–10 persen dari total konsumsi, angka yang konsisten sejak lima tahun terakhir. Dalam konteks inilah rencana PT Kereta Commuter Indonesia (KAI Commuter) untuk membeli kereta rel listrik (KRL) bekas dari Jepang mendapat sinyal dukungan dari Danantara, holding BUMN yang kini mengelola portofolio sejumlah entitas transportasi.
Proyek ini bukan sekadar urusan pengadaan sarana. Bagi pemerintah, KRL adalah tulang punggung mobilitas urban yang menopang produktivitas kawasan penyangga ibu kota. Bagi investor, langkah tersebut membuka percakapan baru soal arus belanja modal (capital expenditure), struktur pembiayaan, serta implikasinya terhadap likuiditas entitas. Pertanyaan besarnya: seberapa rasional keputusan membeli armada eks-Jepang di tengah tekanan anggaran dan tren peremajaan teknologi?
Pro: Efisiensi Anggaran dan Kesiapan Infrastruktur
Di satu sisi, keputusan mengimpor KRL bekas dari Jepang memiliki dasar ekonomi yang cukup kuat. Jepang telah lama menjalankan siklus peremajaan armada commuter rail secara terjadwal, sehingga tersedia stok rangkaian yang umumnya masih terawat dengan standar pemeliharaan ketat. Harga perolehan unit eks-Jepang historis berada di kisaran 40–60 persen dibanding rangkaian baru, tergantung tahun pembuatan dan sisa usia pakai komponen utama seperti motor traksi dan sistem rem.
Angka tersebut berarti efisiensi belanja modal yang signifikan. Dengan asumsi kebutuhan tambahan 20–30 rangkaian untuk koridor-koridor padat, selisih biaya bisa mencapai triliunan rupiah. Dana yang dihemat dapat dialihkan untuk penambahan lajur, peningkatan kapasitas stasiun, atau penguatan sistem persinyalan—pos belanja yang lebih menentukan pada kapasitas jaringan, bukan sekadar jumlah kereta.
Secara fundamental, permintaitran KRL Jabodetabek masih kuat. Rata-rata perjalanan harian commuter tembus di atas 1 juta pada hari kerja, dengan tren kenaikan tahunan sekitar 4–7 persen pasca-pandemi. Ketika rasio penumpang per kereta melebihi desain kapasitas, armada tambahan menjadi kebutuhan mendesak, bukan kemewahan. Dari sisi ini, opsi bekas memungkinkan penambahan kapasitas dengan time-to-market lebih cepat dibanding memesan unit baru yang antre produksinya bisa 3–5 tahun.
Dukungan Danantara juga memberi warna lain: sinyal bahwa skema pembiayaan lintas entitas BUMN bisa dirancang, misalnya melalui penyertaan modal, pinjaman antar-afiliasi, atau kemitraan dengan lembaga keuangan Jepang yang biasanya menawarkan tenor panjang dengan bunga kompetitif untuk proyek transportasi ramah lingkungan.
Kontra: Biaya Tersembunyi dan Risiko Teknologi
Di sisi lain, narasi hemat biaya kerap melewatkan komponen biaya tersembunyi. KRL bekas membawa persoalan kompatibilitas: lebar jarak rel, sistem tegangan listrik (1500 V DC versus 20 kV AC), tinggi peron, serta standar keselamatan operasi di Indonesia belum tentu identik dengan spesifikasi Jepang. Adaptasi perangkat keras dan lunak menuntut investasi tambahan yang bisa menggerus selisih harga awal.
Ada pula isu ketersediaan suku cadang. Jika pemasok asal menghentikan dukungan untuk tipe tertentu, operator dipaksa menjaga stok komponen sendiri—menaikkan rasio biaya pemeliharaan terhadap pendapatan. Belum lagi pelatihan awak dan teknisi, yang menuntut standar baru dan waktu transisi.
Dari sudut pandang makro, membeli barang modal impor berarti menekan neraca berjalan. Indonesia sudah terbiasa mencatat defisit transaksi berjalan di kisaran 1–3 persen PDB; penambahan impor besar-besaran atas barang modal jangka pendek justru berpotensi menambah tekanan pada nilai tukar rupiah bila sentimen pasar regional memburuk. Investor asing akan membaca angka impor tersebut sebagai indikator ketergantungan pasokan luar negeri, yang bisa memicu aliran modal keluar (capital outflow) moderat pada aset obligasi negara.
Implikasi terhadap Ekosistem Transportasi Publik
Ada argumen bahwa fokus terlalu keras pada pengadaan armada justru menunda solusi struktural. Rasio panjang jalur terhadap luas wilayah metropolitan Jabodetabek tergolong rendah dibanding Tokyo maupun Seoul. Tanpa penambahan jalur dan integrasi antarmoda, penambahan kereta hanya memindahkan kepadatan ke titik simpul lain.
Proyek ini juga terkait dengan rencana pengembangan pusat kota baru, baik di sekitar ibu kota maupun koridor-koridor transit-oriented development (TOD). Integrasi KRL dengan kawasan hunian padat berpotensi menurunkan elastisitas permintaan bahan bakar kendaraan pribadi, yang secara agregat membantu menjaga inflasi inti tetap terkendali. Rasio kepadatan kereta yang lebih sehat juga menurunkan risiko operasional, seperti gangguan lalu lintas dan kecelakaan lalu lintas yang memiliki biaya ekonomi tak langsung besar.
Namun keputusan akhir tetap bergantung pada kajian kelayakan teknis dan finansial yang transparan. Publik berhak mengetahui rasio manfaat-kos (cost-benefit ratio), estimasi nilai residu di akhir masa pakai, serta skema tanggung jawab bila performa armada tidak sesuai ekspektasi.
Singkatnya, rencana impor KRL dari Jepang menghadirkan pilihan klasik dalam ekonomi pembangunan: memilih jalan cepat dengan biaya awal rendah, atau investasi baru yang lebih mahal namun berumur panjang. Keputusan yang diambil hari ini akan membentuk tren kualitas transportasi publik kota selama dua dekade ke depan, dan karena itu layak dievaluasi dengan angka, bukan hanya optimisme.







Comments (0)