

Saham ENRG Melemah 5% Usai Akuisisi Perusahaan Migas AS
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan sekitar 5% ke level Rp1.005 per saham pada sesi pagi. Koreksi ini t...
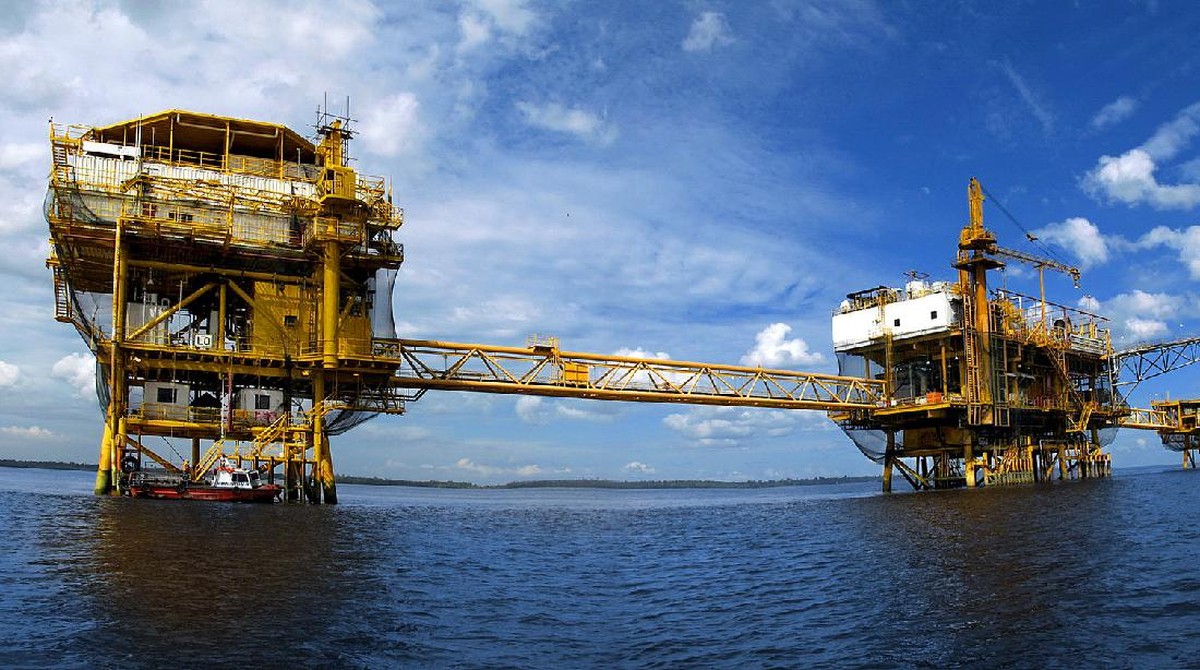
Berdasarkan data perdagangan Bursa Efek Indonesia per Kamis (8/10/2026), saham PT Energi Mega Persada Tbk (ENRG) mengalami penurunan sekitar 5% ke level Rp1.005 per saham pada sesi pagi. Koreksi ini terjadi hanya sehari setelah emiten minyak dan gas milik Grup Bakrie tersebut mengumumkan langkah strategis akuisisi terhadap sebuah perusahaan migas yang berbasis di Amerika Serikat. Pergerakan harga saham ENRG menjadi sorotan karena berlawanan dengan ekspektasi awal sebagian pelaku pasar yang memperkirakan aksi korporasi ekspansif akan mendorong sentimen positif jangka pendek.
Penurunan harga saham dapat dipahami sebagai bagian dari dinamika pasar modal, di mana respons investor terhadap sebuah pengumuman korporasi sangat bergantung pada sejumlah faktor, termasuk valuasi, struktur pendanaan, dan proyeksi imbal hasil di masa depan. Sebagai konteks, saham ENRG sebelumnya bergerak di kisaran tertentu dengan kapitalisasi pasar yang mencerminkan posisinya sebagai salah satu pemain energi nasional dengan portofolio aset di dalam dan luar negeri.
Di Satu Sisi: Akuisisi Berpotensi Memperkuat Fundamental Jangka Panjang
Dari kacamata fundamental, langkah akuisisi terhadap perusahaan migas di Amerika Serikat dapat dipandang sebagai upaya diversifikasi aset dan perluasan basis cadangan. Perusahaan migas AS umumnya memiliki karakteristik operasional yang mapan, standar tata kelola ketat, serta akses terhadap pasar energi global yang likuid. Jika akuisisi ini dibiayai melalui kombinasi kas internal dan pinjaman dengan rasio utang yang terkelola, maka potensi penambahan produksi harian dalam satuan barel setara minyak (BOEPD) bisa menjadi katalis positif bagi kinerja keuangan perseroan dalam dua hingga tiga tahun ke depan.
Sejumlah analis menilai bahwa ekspansi ke aset internasional memberi ENRG eksposur terhadap harga minyak mentah acuan global seperti West Texas Intermediate (WTI) dan Brent, yang pergerakannya kerap berbeda dengan harga minyak domestik. Diversifikasi geografis ini secara teoretis dapat menurunkan risiko konsentrasi pendapatan pada satu wilayah operasi saja. Dalam jangka panjang, bila integrasi aset berjalan lancar, laba bersih perseroan berpotensi mengalami kenaikan year-on-year yang signifikan, seiring dengan peningkatan volume produksi dan efisiensi biaya per barel.
"Aksi korporasi strategis biasanya baru tercermin pada kinerja keuangan setelah beberapa kuartal. Pasar sering kali bereaksi lebih dulu terhadap ketidakpastian struktur pendanaan," ujar seorang analis energi yang tidak disebutkan namanya.
Di Sisi Lain: Pasar Mencerna Risiko Integrasi dan Likuiditas
Namun, dari perspektif sentimen pasar, koreksi harga saham ENRG menunjukkan bahwa investor masih mencerna sejumlah risiko. Pertama, besaran nilai transaksi akuisisi belum sepenuhnya terkomunikasikan secara rinci kepada publik, termasuk skema pembiayaan dan dampaknya terhadap rasio utang terhadap ekuitas (debt to equity ratio). Jika akuisisi dibiayai sebagian besar melalui utang, maka beban bunga perseroan dapat meningkat dan menekan margin laba bersih dalam beberapa kuartal mendatang.
Kedua, terdapat risiko integrasi operasional. Mengelola aset migas di Amerika Serikat memerlukan kapabilitas manajerial, kepatuhan regulasi lingkungan, serta pemahaman atas dinamika ketenagakerjaan setempat yang berbeda dengan Indonesia. Biaya operasional tambahan ini berpotensi menggerus arus kas bebas (free cash flow) pada tahun pertama pasca-akuisisi. Ketiga, kondisi makroekonomi global yang masih dibayangi ketidakpastian suku bunga The Federal Reserve turut memengaruhi capital outflow dari pasar negara berkembang, termasuk Indonesia, sehingga saham-saham berkapitalisasi menengah seperti ENRG lebih rentan terhadap volatilitas.
Dari sisi teknikal, penurunan 5% mendekati batas auto reject bawah (ARB) menunjukkan tekanan jual yang cukup dominan. Volume transaksi yang relatif tinggi mengindikasikan bahwa sebagian investor memilih melakukan aksi ambil untung (profit taking) atau mengurangi eksposur portofolio hingga detail transaksi akuisisi dipublikasikan secara lengkap. Likuiditas saham juga menjadi perhatian, mengingat kapitalisasi pasar ENRG yang tidak sebesar emiten energi plat merah.
Proyeksi dan Faktor yang Perlu Dicermati ke Depan
Ke depan, arah pergerakan saham ENRG akan sangat bergantung pada tiga hal: pertama, rincian resmi mengenai nilai transaksi dan struktur pendanaan akuisisi; kedua, proyeksi produksi dan cadangan terbukti (proven reserves) dari aset yang diakuisisi; ketiga, tren harga minyak dunia yang dipengaruhi oleh kebijakan produksi OPEC+ serta permintaan global. Bila harga minyak Brent bertahan di atas level tertentu, maka valuasi aset migas AS tersebut berpotensi meningkat dan memberi sentimen positif bagi fundamental perseroan.
Bagi investor, kejadian ini menjadi pengingat bahwa aksi korporasi ekspansif tidak selalu langsung direspons positif oleh pasar. Pasar acap kali menuntut transparansi data, kepastian arus kas, dan kejelasan strategi integrasi sebelum memberikan valuasi yang lebih tinggi. Dengan demikian, koreksi 5% pada saham ENRG dapat dibaca sebagai fase pencernaan informasi (information digestion) yang wajar, bukan necessarily sebagai cerminan penurunan kualitas fundamental perusahaan secara permanen. Yang terpenting adalah bagaimana manajemen mengeksekusi rencana integrasi dan menjaga likuiditas keuangan di tengah dinamika ekonomi global yang masih penuh ketidakpastian.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Data Journalist. Mengolah data ekonomi menjadi narasi. Alumnus Columbia Journalism School.
Comments (0)