 mega-lestari
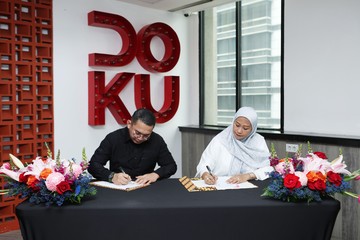
Industri perjalanan nasional kembali mencatat langkah konsolidasi di sisi infrastruktur pembayaran. Berdasarkan data Bank Indonesia per September 2026, nilai transaksi ekonomi digital nasional menembus Rp 5.100 triliun secara kumulatif sepanjang tahun, dengan segmen perjalanan dan akomodasi menyumbang sekitar 11,4 persen dari total nilai tersebut. Angka ini menjadi konteks penting bagi kolaborasi terbaru antara penyedia layanan pembayaran digital DOKU dan Sabre Indonesia, yang mengintegrasikan sistem setoran dana atau deposit system ke dalam alur kerja agen perjalanan.
Secara teknis, integrasi ini memungkinkan agen perjalanan melakukan pengisian saldo deposit, pemotongan biaya transaksi, hingga rekonsiliasi pembayaran penerbitan tiket dalam satu ekosistem terpadu. Sebelumnya, banyak agen masih mengandalkan transfer manual antar bank, pencatatan ganda, dan verifikasi bukti bayar yang memakan waktu hingga 2x24 jam per transaksi. Dengan pendekatan baru ini, proses tersebut diklaim dapat dipangkas menjadi hitungan menit.
Dorongan Efisiensi di Tengah Margin Tipis
Di satu sisi, langkah ini dipandang positif oleh pelaku industri. Agen perjalanan di Indonesia beroperasi dengan margin yang relatif tipis, umumnya 3-7 persen dari nilai penjualan tiket, sementara biaya operasional terus mengalami kenaikan year-on-year. Efisiensi waktu rekonsiliasi berarti pengurangan beban administrasi, yang secara langsung memperbaiki arus kas dan likuiditas usaha, terutama bagi agen skala kecil dan menengah yang jumlahnya mendominasi struktur industri.
"Digitalisasi sistem deposit bukan sekadar soal kecepatan, tetapi soal kepastian arus kas. Agen yang likuiditasnya sehat punya ruang lebih besar untuk bersaing," ujar seorang analis sistem pembayaran yang meninjau perkembangan ini.
Dari kacamata makro, integrasi ini sejalan dengan agenda Bank Indonesia dalam memperluas akseptasi pembayaran digital. Rasio transaksi pembayaran nontunai terhadap total transaksi ritel nasional dilaporkan telah menembus 68 persen pada kuartal III 2026, naik dari posisi sekitar 61 persen pada periode yang sama tahun lalu. Sektor perjalanan, yang memiliki karakter transaksi lintas negara dan nominal besar, menjadi salah satu kantong pertumbuhan yang paling menarik.
Sisi Lain: Ketergantungan pada Satu Ekosistem
Di sisi lain, ada sejumlah catatan yang perlu dicermati. Integrasi yang mengikat agen pada satu penyedia sistem deposit berpotensi menciptakan ketergantungan teknologi, terutama bila terjadi gangguan layanan atau perubahan skema biaya di kemudian hari. Dalam struktur pasar yang terkonsentrasi, posisi tawar agen kecil bisa melemah.
Selain itu, masih ada pertanyaan soal literasi digital di daerah. Data OJK menunjukkan bahwa penetrasi layanan keuangan digital di kawasan Indonesia timur baru mencapai sekitar 54 persen, jauh di bawah Jawa yang berada di kisaran 82 persen. Artinya, manfaat efisiensi ini berisiko tidak merata dan memperlebar kesenjangan produktivitas antarwilayah.
"Teknologi pembayaran hanya efektif bila ada pendampingan. Tanpa itu, adopsi akan timpang dan justru menciptakan dua kelas agen perjalanan," catat seorang pengamat industri jasa keuangan.
Proyeksi dan Sentimen Pasar
Pro: integrasi deposit mempercepat siklus kas, menekan biaya administrasi, dan memperkuat jejak digital agen sehingga data transaksi mereka lebih bankable untuk akses pembiayaan. Kontra: risiko konsentrasi penyedia, biaya integrasi awal, serta kesenjangan adopsi di wilayah dengan infrastruktur terbatas.
Ke depan, keberhasilan kolaborasi semacam ini akan diuji oleh tiga hal: keandalan sistem, transparansi struktur biaya, dan kemampuan menyediakan dukungan teknis yang merata. Bila ketiganya terpenuhi, sektor perjalanan berpotensi menjadi salah satu pendorong utama pertumbuhan transaksi digital nasional pada 2027, dengan proyeksi kenaikan nilai transaksi segmen ini di kisaran 18-22 persen year-on-year. Namun bila eksekusi timpang, efisiensi yang dijanjikan bisa berhenti di level korporasi besar saja.







Comments (0)