 sarah-anjani
Berdasarkan data Kementerian Ketenagakerjaan dan sejumlah asosiasi pengusaha per awal 2025, wacana pembentukan dana cadangan pesangon dalam revisi Undang-Undang Ketenagakerjaan kembali mencuat ke permukaan. Gagasan ini muncul di tengah tren pemutusan hubungan kerja yang masih berlanjut di sektor manufaktur padat karya, dengan angka PHK nasional sepanjang 2024 tercatat sekitar 77.000 orang menurut data Kemnaker, turun dari sekitar 120.000 orang pada 2023. Meski secara year-on-year mengalami penurunan, tekanan terhadap likuiditas perusahaan tetap menjadi sentimen pasar yang signifikan.
Dana cadangan pesangon adalah skema di mana perusahaan wajib menyisihkan sejumlah dana secara berkala untuk menjamin pembayaran pesangon karyawan ketika terjadi PHK. Konsep ini mirip dengan dana pensiun, di mana dana dikelola dan diawasi agar tidak hilang saat perusahaan mengalami kesulitan keuangan.
Pro: Kepastian Pembayaran bagi Pekerja
Di satu sisi, keberadaan dana cadangan dinilai memberikan kepastian hukum bagi pekerja. Saat ini banyak kasus pesangon yang tidak terbayar karena perusahaan pailit atau asetnya sudah habis. Dengan cadangan yang dikelola secara terpisah, hak pekerja menjadi lebih terlindungi. Serikat pekerja melihat ini sebagai langkah maju, asalkan pengelolaannya transparan dan diawasi OJK.
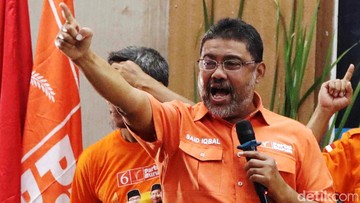
Presiden Konfederasi Serikat Pekerja Indonesia, Said Iqbal, menyatakan bahwa nilai cadangan menjadi kunci. "Kalau nilainya bagus, cadangan pesangon jadi sudah ada kepastian, kepastian dibayar pesangon. Tapi pertanyaannya siapa yang bayar?" ujarnya. Pertanyaan ini menyoroti inti persoalan: siapa yang menanggung beban pendanaan, apakah sepenuhnya pengusaha, pekerja melalui pemotongan upah, atau pemerintah melalui subsidi fiskal.
Dari perspektif pekerja, skema ideal adalah perusahaan yang menyetor penuh tanpa memotong upah. Namun jika iuran dibebankan sebagian kepada pekerja, maka daya beli bisa tertekan, mengingat pertumbuhan upah riil pada 2024 hanya sekitar 1,2 persen, lebih rendah dari inflasi yang berada di kisaran 2,5 persen.
Kontra: Beban Biaya dan Risiko Likuiditas Perusahaan
Di sisi lain, kalangan pengusaha menilai tambahan kewajiban ini berpotensi memberatkan, terutama bagi usaha mikro, kecil, dan menengah yang menyerap sekitar 97 persen tenaga kerja nasional. Rasio profitabilitas UMKM yang tipis membuat ruang untuk menyisihkan cadangan sangat terbatas. Jika diwajibkan, sebagian pengusaha khawatir hal ini justru mendorong praktik outsourcing atau kontrak yang lebih pendek, yang pada akhirnya mengurangi perlindungan kerja itu sendiri.
Pengusaha juga menyoroti aspek likuiditas. Dana yang disisihkan berarti tidak bisa digunakan untuk ekspansi atau modal kerja. Dalam kondisi suku bunga acuan Bank Indonesia yang masih di level 6 persen dan permintaan ekspor yang tidak stabil, dana cadangan bisa menjadi beban ganda. Apalagi jika instrumen pengelolaannya tidak memberi imbal hasil yang kompetitif, nilai riil dana justru tergerus inflasi.
"Kepastian hanya bisa terwujud jika ada kelembagaan yang kredibel. Tanpa itu, dana cadangan hanya memindahkan risiko, bukan menghilangkannya," kata seorang analis kebijakan ketenagakerjaan di sebuah lembaga riset independen.
Pertanyaan "siapa yang bayar" juga menyentuh aspek fundamental ekonomi. Jika ditanggung APBN melalui subsidi, maka defisit anggaran bisa melebar. Jika ditanggung pengusaha, maka biaya tenaga kerja naik dan daya saing ekspor tertekan. Jika ditanggung pekerja, maka konsumsi rumah tangga yang menyumbang sekitar 53 persen PDB berpotensi melambat.
Pelajaran dari Skema Serupa di Negara Lain
Beberapa negara menerapkan dana jaminan pesangon dengan model tripartit, di mana pemerintah, pengusaha, dan pekerja berkontribusi. Korea Selatan punya Wage Claim Guarantee Fund yang dibiayai iuran pengusaha dan pemerintah. Malaysia memiliki sistem serupa melalui Employment Insurance System yang memotong 0,2 persen upah pekerja dan 0,2 persen dari pengusaha.
Dari sisi tren, pembahasan ini akan sangat dipengaruhi sentimen pasar dan proyeksi pertumbuhan ekonomi 2025 yang diperkirakan berada di kisaran 5,1 persen. Jika skema dirancang buruk, capital outflow dan penurunan daya saing bisa terjadi. Sebaliknya, jika dikelola dengan tata kelola baik, indeks kepercayaan pekerja dan investor bisa terjaga.
Pada akhirnya, kebijakan ini menuntut keseimbangan antara perlindungan pekerja dan keberlanjutan usaha. Rasio antara keduanya akan menentukan apakah dana cadangan pesangon menjadi solusi atau justru beban baru bagi perekonomian nasional.








Comments (0)