 yudi-kurniawan
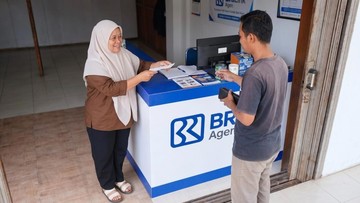
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional tercatat 88,7 persen, naik dari 85,1 persen pada tahun sebelumnya. Namun, di sisi lain, laporan Bank Indonesia menunjukkan bahwa kesenjangan akses perbankan antara wilayah perkotaan dan pedesaan masih melebar, dengan rasio kepemilikan rekening di daerah rural tertinggal sekitar 12 poin persentase di bawah rata-rata nasional. Fenomena ini menjadi latar penting bagi munculnya inisiatif agen perbankan keliling seperti yang dilakukan sejumlah agen BRILink di kabupaten-kabupaten Sumatera Barat, termasuk di Kecamatan Lareh Sago Halaban, Lima Puluh Kota.
Strategi Agen Perbankan Menembus Pasar Mikro
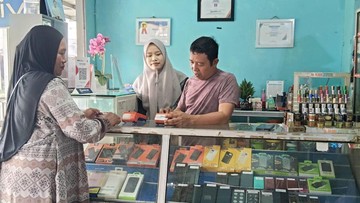
Di satu sisi, pendekatan yang dilakukan agen perbankan di tingkat desa mengalami pergeseran strategi. Jika sebelumnya agen hanya menunggu nasabah datang ke warung atau kios, kini sebagian agen mendatangi langsung komunitas warga dengan membawa perangkat mesin EDC (Electronic Data Capture) — alat untuk memproses transaksi kartu debit dan kredit secara elektronik. Mesin ini dibawa ke kegiatan keagamaan mingguan, seperti pengajian, yang dihadiri puluhan hingga ratusan warga. Momen ini dipilih karena bertepatan dengan periode menjelang jatuh tempo pembayaran tagihan listrik.
Dari perspektif ekonomi mikro, langkah tersebut merupakan upaya menurunkan biaya transaksi (transaction cost) bagi rumah tangga berpenghasilan rendah. Warga tidak perlu menempuh perjalanan ke ibu kota kecamatan yang berjarak belasan kilometer hanya untuk membayar tagihan listrik, membeli pulsa, atau mentransfer uang. Berdasarkan data internal salah satu bank Himbara, transaksi agen perbankan di kawasan rural tumbuh 23,4 persen year-on-year sepanjang 2023, melampaui pertumbuhan transaksi di kantor cabang konvensional yang hanya 4,8 persen.
"Agen perbankan berperan sebagai perpanjangan tangan bank untuk menjangkau segmen unbanked dan underbanked yang selama ini sulit diakses secara ekonomis oleh jaringan cabang," demikian catatan dalam kajian literasi keuangan OJK yang dirilis awal 2024.
Pro: Efisiensi dan Literasi Keuangan
Pro dari model ini cukup jelas. Pertama, terjadi penghematan waktu dan biaya transportasi bagi warga. Estimasi sederhana menunjukkan satu kali perjalanan pulang-pergi ke kecamatan memakan biaya Rp15.000–Rp25.000, setara dengan belanja kebutuhan pokok satu hari bagi keluarga kecil. Kedua, pendekatan personal melalui komunitas menciptakan trust atau kepercayaan yang lebih tinggi dibandingkan sosialisasi formal. Ketiga, agen memperoleh fee-based income dari setiap transaksi, biasanya berkisar Rp2.000–Rp5.000 per operasi, sehingga menciptakan lapangan kerja mikro di desa.
Ketiga, dari sisi likuiditas bank, agen berfungsi sebagai titik pengumpulan dana (deposit gathering) yang murah. Bank tidak perlu membangun cabang fisik yang membutuhkan investasi Rp1,5–Rp3 miliar per unit. Efisiensi biaya ini pada akhirnya dapat menekan cost-to-income ratio bank dan memperkuat fundamental kinerja keuangan perseroan.
Kontra: Risiko Operasional dan Perlindungan Konsumen
Di sisi lain, sejumlah ekonom mencatat risiko yang tidak bisa diabaikan. Pertama, agen perbankan tidak diawasi seketat kantor cabang, sehingga berpotensi menimbulkan celah fraud atau penyalahgunaan data nasabah. Berdasarkan data Satgas PASTI, laporan dugaan penipuan yang melibatkan agen perbankan meningkat 17 persen pada 2023 dibandingkan 2021, meskipun angka absolutnya masih relatif kecil.
Kedua, perangkat EDC membutuhkan koneksi internet stabil. Di sejumlah nagari di Sumatera Barat, sinyal seluler masih terbatas, sehingga transaksi dapat gagal dan merugikan warga secara waktu. Ketiga, literasi digital sebagian warga lanjut usia masih rendah, sehingga mereka rentan salah memahami mekanisme transaksi dan biaya admin yang dikenakan.
Keempat, muncul pertanyaan mengenai fairness biaya. Meski bank menetapkan tarif resmi, praktik di lapangan kadang menambahkan biaya jasa agen yang tidak transparan. Ini berpotensi menciptakan sentimen pasar negatif terhadap program inklusi keuangan secara keseluruhan jika tidak dikelola dengan tata kelola ketat.
Proyeksi dan Implikasi Kebijakan
Ke depan, proyeksi OJK memperkirakan indeks inklusi keuangan dapat menembus 92 persen pada 2026, dengan kontribusi terbesar justru datang dari kanal agen dan digital. Namun proyeksi ini sangat bergantung pada sejumlah prasyarat: penguatan regulasi perlindungan konsumen, sertifikasi agen yang lebih ketat, serta perbaikan infrastruktur telekomunikasi di daerah 3T (terdepan, terluar, tertinggal).
Dari kacamata portofolio kebijakan, pemerintah daerah dapat mendorong sinergi antara agen perbankan, koperasi desa, dan BUMDes agar ekosistem keuangan mikro lebih kokoh. Tanpa itu, inisiatif individual seperti yang berlangsung di Lareh Sago Halaban akan tetap bersifat sporadis dan tidak menjadi tren struktural yang berkelanjutan. Yang jelas, inovasi di akar rumput ini membuktikan bahwa inklusi keuangan tidak selalu lahir dari gedung megah, melainkan dari kedekatan pada ritme keseharian warga.








Comments (0)