 sarah-anjani
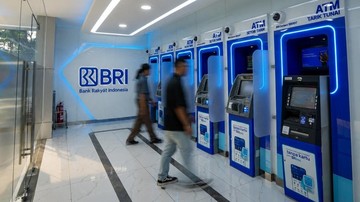
Berdasarkan data lembaga penilaian merek internasional Brand Finance per 2026, PT Bank Rakyat Indonesia (Persero) Tbk kembali menempati posisi puncak sebagai merek paling bernilai di Indonesia. Capaian ini menandai tahun keempat secara berturut-turut bagi BRI dalam mempertahankan posisi tersebut, sebuah konsistensi yang jarang terjadi di sektor perbankan nasional maupun regional. Pencapaian ini menjadi indikator penting bahwa kekuatan merek (brand equity) perseroan tetap solid di tengah dinamika perekonomian global yang penuh ketidakpastian, mulai dari fluktuasi suku bunga global, tekanan nilai tukar, hingga perlambatan permintaan ekspor dari mitra dagang utama.
Fundamental Kinerja sebagai Penopang Valuasi Merek
Di satu sisi, posisi BRI sebagai merek paling bernilai tidak lepas dari fundamental kinerja keuangan yang kuat. Bank ini konsisten membukukan pertumbuhan kredit year-on-year di segmen usaha mikro, kecil, dan menengah (UMKM) yang menjadi tulang punggung portofolionya. Segmen ini menyumbang porsi mayoritas dari total kredit perseroan dan menjadi sumber pendapatan bunga bersih yang relatif stabil. Rasio profitabilitas seperti return on equity (ROE) dan margin bunga bersih (net interest margin/NIM) BRI juga tercatat berada di atas rata-rata industri perbankan nasional, yang mencerminkan efisiensi operasional dan kemampuan mencetak laba secara berkelanjutan.
Dari sudut pandang valuasi merek, Brand Finance menggunakan metodologi yang mempertimbangkan kekuatan merek (brand strength) melalui indikator seperti kesadaran konsumen, loyalitas, serta proyeksi pendapatan yang diatribusikan pada merek tersebut. Dengan basis nasabah yang sangat besar—mencakup puluhan juta nasabah ritel dan jutaan pelaku UMKM—BRI memiliki keunggulan skala yang sulit ditiru pesaing. Jaringan kantor cabang dan agen yang tersebar hingga wilayah terpencil turut memperkuat posisi merek di mata masyarakat, terutama di segmen masyarakat berpenghasilan rendah yang menjadi target utama inklusi keuangan.
Tantangan Likuiditas dan Sentimen Pasar
Di sisi lain, mempertahankan posisi puncak bukan tanpa risiko. Tren likuiditas perbankan nasional yang cenderung ketat dalam beberapa periode terakhir menjadi salah satu faktor yang perlu dicermati. Persaingan memperebutkan dana pihak ketiga (DPK) mendorong kenaikan biaya dana (cost of funds), yang berpotensi menekan margin bunga bersih ke depan. Selain itu, capital outflow dari pasar keuangan domestik akibat ketidakpastian kebijakan moneter global dapat memengaruhi valuasi saham sektor perbankan, termasuk BRI, yang pada akhirnya berdampak pada persepsi nilai merek secara keseluruhan.
Beberapa analis juga menyoroti bahwa pertumbuhan kredit yang agresif di segmen UMKM membawa konsekuensi pada risiko kredit (credit risk). Rasio kredit bermasalah (non-performing loan/NPL) menjadi indikator yang wajib dipantau, terutama bila kondisi ekonomi riil melemah dan daya beli masyarakat menurun. Dengan demikian, menjaga kualitas aset (asset quality) menjadi prasyarat penting agar capaian merek tidak hanya bersifat simbolik, tetapi tercermin dalam kinerja keuangan berkelanjutan.
Proyeksi dan Sentimen Konsumen
Pro: posisi merek yang kuat memberi ruang bagi BRI untuk mempertahankan loyalitas nasabah, menekan biaya akuisisi, dan memperluas layanan digital tanpa harus bergantung pada perang harga. Indeks kepercayaan konsumen yang stabil terhadap bank besar milik pemerintah turut menjadi sentimen positif bagi prospek pertumbuhan jangka panjang.
Kontra: ketergantungan pada segmen UMKM membuat kinerja perseroan rentan terhadap siklus ekonomi. Bila pertumbuhan ekonomi melambat dan rasio NPL naik, valuasi merek bisa terkoreksi dalam penilaian berikutnya. Selain itu, transformasi digital perbankan yang semakin kompetitif menuntut investasi teknologi besar, yang berpotensi menggerus profitabilitas jangka pendek.
Secara agregat, capaian empat tahun berturut-turut ini menunjukkan bahwa fundamental dan sentimen pasar terhadap BRI masih relatif positif. Namun, keberlanjutan posisi tersebut akan sangat bergantung pada kemampuan perseroan menjaga likuiditas, kualitas aset, dan relevansi merek di era layanan keuangan digital yang bergerak cepat.












Comments (0)