 nadia-rahmawati
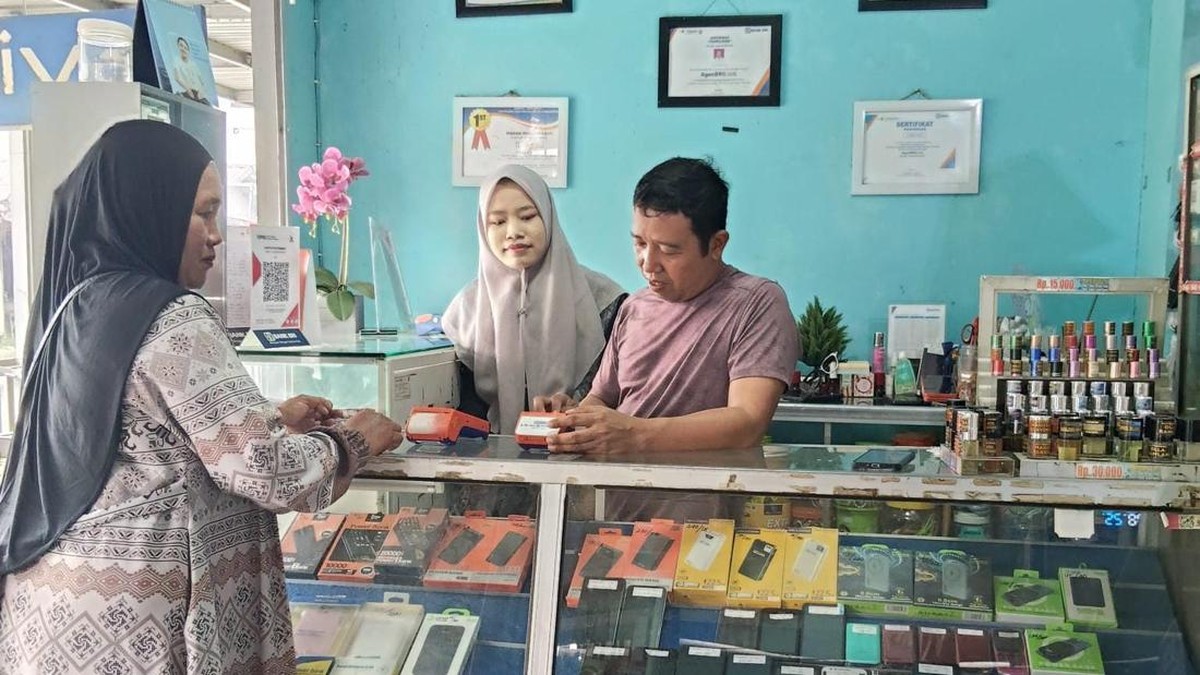
Berdasarkan data Bank Indonesia per triwulan IV 2024, jumlah agen Layanan Keuangan Digital (LKD) dan agen perbankan tanpa kantor seperti BRILink di seluruh Indonesia telah menembus angka lebih dari 1,2 juta agen, dengan kontribusi signifikan terhadap inklusi keuangan nasional yang mencapai 75,02 persen pada 2024, naik dari 65,4 persen pada 2019. Di Kalimantan Selatan, salah satu agen BRILink bernama Ijay mencatatkan peran penting sebagai perpanjangan tangan perbankan di daerah yang akses terhadap kantor cabang bank masih terbatas. Agen ini telah membantu menyalurkan bantuan sosial (bansos) kepada lebih dari 2.000 keluarga di wilayahnya, sekaligus membuka lapangan kerja bagi warga sekitar dan mendorong geliat ekonomi lokal.
Fenomena ini menarik untuk ditelaah lebih dalam. Di satu sisi, kehadiran agen seperti Ijay menjadi bukti bahwa digitalisasi keuangan dapat menjangkau lapisan masyarakat yang selama ini unbanked atau unbankable. Di sisi lain, muncul pertanyaan fundamental: apakah model agen perbankan ini benar-benar solusi jangka panjang, atau justru menciptakan ketergantungan baru pada satu entitas tertentu?
Pro: Efisiensi Penyaluran Bansos dan Inklusi Keuangan
Kehadiran agen BRILink di daerah terpencil seperti di Kalimantan Selatan memberikan dampak positif yang terukur. Dari sisi efisiensi, penyaluran bansos melalui agen jauh lebih cepat dibandingkan harus pergi ke kantor cabang bank yang jaraknya bisa puluhan kilometer. Dalam konteks indeks inklusi keuangan, agen semacam ini berperan sebagai last mile delivery channel—jembatan antara sistem keuangan formal dan masyarakat di daerah pinggiran.
Bank Indonesia mencatat bahwa transaksi keuangan digital di wilayah Kalimantan mengalami kenaikan year-on-year sebesar 18,7 persen pada 2024, dengan volume transaksi agen perbankan menyumbang porsi terbesar. Fee-based income yang diterima agen seperti Ijay juga memberikan multiplier effect bagi ekonomi lokal: lapangan kerja tercipta, daya beli meningkat, dan perputaran uang di desa menjadi lebih hidup. Secara fundamental, ini adalah bentuk nyata dari pemerataan akses keuangan yang selama ini menjadi tantangan di negara kepulauan seperti Indonesia.
Kontra: Ketergantungan Struktural dan Risiko Likuiditas
Namun, analisis yang berimbang harus mengakui adanya sisi lain. Pertama, model agen perbankan sangat bergantung pada likuiditas harian agen. Jika agen mengalami kendala likuiditas—misalnya karena tidak ada setoran dari bank induk pada hari tertentu—maka masyarakat yang hendak mengambil bansos atau mengirim uang menjadi terhambat. Ini menciptakan kerentanan struktural di tingkat akar rumput.
Kedua, dari perspektif perlindungan konsumen, literasi keuangan masyarakat penerima bansos masih rendah. Mereka rentan terhadap penipuan berbasis digital yang mengatasnamakan agen atau bank. Otoritas Jasa Keuangan (OJK) mencatat bahwa kerugian masyarakat akibat penipuan keuangan digital di Indonesia mencapai Rp3,8 triliun sepanjang 2023, dengan korban terbanyak berasal dari kelompok usia produktif di daerah dengan literasi keuangan rendah.
"Agen perbankan memang efektif memperluas akses, tetapi tanpa pengawasan dan literasi yang memadai, risiko sosial-ekonomi bisa muncul," ujar seorang pengamat ekonomi regional yang tidak ingin disebutkan namanya.
Laba dan Valuasi: Siapa yang Diuntungkan?
Dari kacamata korporasi, ekspansi jaringan agen BRILink memberikan kontribusi positif terhadap kinerja bank induk. Pendapatan berbasis komisi (fee-based income) dari jaringan agen tumbuh double digit dalam lima tahun terakhir. Namun, pertanyaan valuasi muncul: seberapa besar margin yang benar-benar dinikmati oleh agen di daerah dibandingkan dengan bank pusat? Rasio bagi hasil antara agen dan bank seringkali tidak proporsional dengan risiko operasional yang ditanggung agen di lapangan.
Di sisi lain, sentimen pasar terhadap saham bank dengan jaringan agen luas cenderung positif. Portofolio investor ritel yang menempatkan dana pada sektor perbankan melihat ekspansi agen sebagai indikator pertumbuhan yang berkelanjutan. Namun, capital outflow dari sektor keuangan tradisional ke platform digital juga patut dicermati sebagai risiko jangka panjang.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi Bank Indonesia menunjukkan bahwa transaksi keuangan digital akan terus mengalami kenaikan, dengan target inklusi keuangan 90 persen pada 2028. Untuk mencapai target itu, peran agen seperti Ijay di Kalimantan Selatan akan semakin sentral. Namun, diperlukan regulasi yang lebih ketat mengenai standar likuiditas agen, perlindungan data nasabah, serta program literasi keuangan yang masif dan berkelanjutan.
Kesimpulannya, BRILink dan agen-agen sejenisnya adalah fondasi penting bagi inklusi keuangan di daerah. Namun, tanpa perbaikan tata kelola dan penguatan literasi, manfaatnya bisa timpang: menguntungkan korporasi dan sebagian agen, sementara masyarakat tetap rentan terhadap guncangan likuiditas dan risiko digital. Keseimbangan antara efisiensi, keadilan, dan perlindungan konsumen harus menjadi prioritas dalam setiap kebijakan keuangan inklusif.










Comments (0)