 yudi-kurniawan
Berdasarkan data Badan Pengelola Keuangan Haji (BPKH) yang diolah dari laporan keuangan tahunan dan rilis kinerja portofolio periode 2023–2024, total aset dana haji yang dikelola lembaga tersebut berada di kisaran ratusan triliun rupiah, dengan komposisi terbesar ditempatkan pada instrumen berbasis surat berharga negara (SBN) dan simpanan perbankan syariah. Jumlah ini mencerminkan besarnya dana jemaah yang menunggu antrean keberangkatan, sebab masa tunggu pemberangkatan haji bagi calon jemaah reguler saat ini berkisar antara 5 hingga lebih dari 10 tahun tergantung daerah asal. Selama periode inilah iuran yang telah dibayarkan jemaah tidak mengendap begitu saja, melainkan dikelola untuk menjaga nilai daya beli sekaligus membiayai penyelenggaraan ibadah haji tahunan.
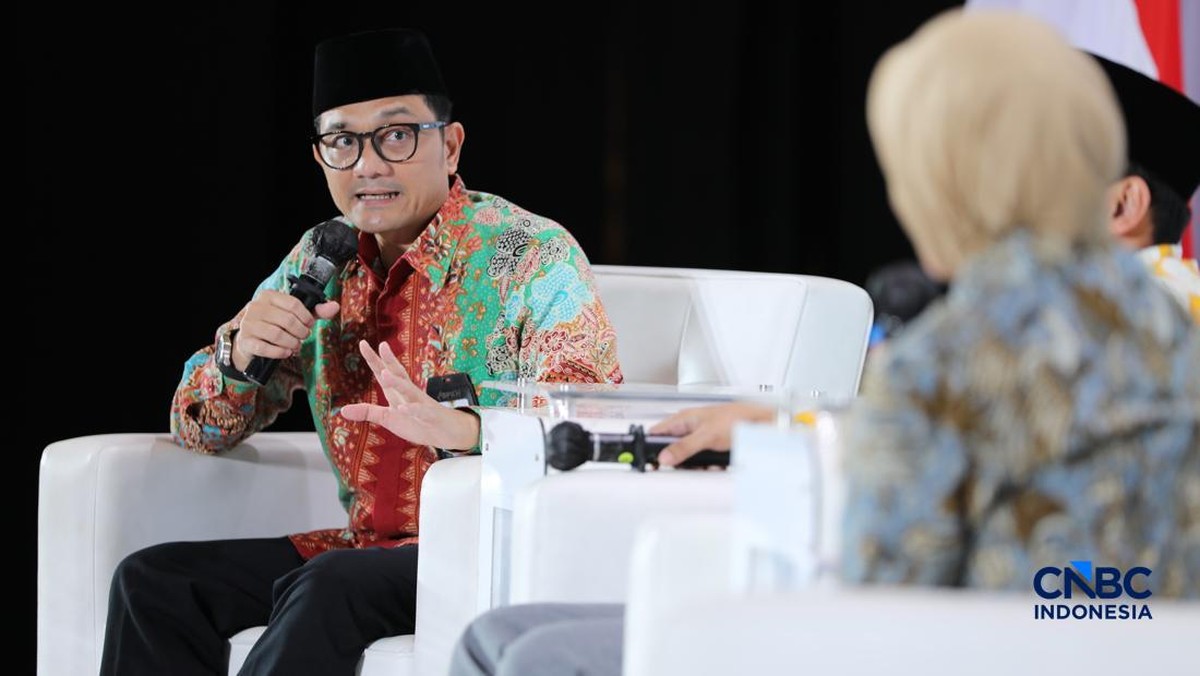
Kepala BPKH Fadlul Imansyah menyampaikan penjelasan resmi mengenai alur pengelolaan dana tersebut, menegaskan bahwa penempatan dana mengikuti prinsip kehati-hatian, keberlanjutan, dan kemanfaatan. Dalam praktiknya, pengelolaan dana haji berada di bawah pengawasan multipihak, mulai dari Kementerian Agama sebagai regulator penyelenggaraan haji, Bank Indonesia sebagai otoritas makroprudensial, hingga audit Badan Pemeriksa Keuangan (BPK) yang dilakukan secara berkala terhadap laporan keuangan BPKH.
Skema Penempatan Dana dan Sumber Imbal Hasil
Secara struktural, dana haji yang belum digunakan untuk memberangkatkan jemaah ditempatkan dalam beberapa instrumen dengan tingkat likuiditas berbeda. Porsi terbesar umumnya mengalir ke surat berharga negara syariah seperti sukuk ritel dan sukuk negara, selebihnya ditempatkan pada deposito dan giro di bank syariah, serta sebagian kecil pada investasi sektor riil terbatas. Imbal hasil dari penempatan ini menjadi sumber pendanaan operasional penyelenggaraan ibadah haji, termasuk subsidi ongkos pesawat, penyelenggaraan asrama haji, dan bimbingan manasik.
Dari sudut pandang fundamental, strategi tersebut dapat dibaca sebagai upaya menyeimbangkan tiga tujuan yang sering bertabrakan: menjaga keamanan pokok dana, memperoleh imbal hasil yang melebihi laju inflasi, dan memastikan likuiditas agar pembayaran keberangkatan tetap lancar ketika kuota nasional dibuka. Ketika suku bunga acuan Bank Indonesia bergerak pada kisaran 6 persen pada 2024, imbal hasil portofolio berbasis obligasi negara relatif stabil dan memberikan ruang bagi BPKH untuk mempertahankan rasio imbal hasil di atas inflasi tahunan yang bergerak di kisaran 2–3 persen year-on-year.
Di satu sisi, pendekatan konservatif semacam ini dinilai tepat mengingat karakter dana haji adalah dana publik bersifat amanah yang tidak boleh mengalami penurunan nilai secara signifikan. Risiko gagal bayar (default) pada instrumen negara secara teoritis sangat rendah karena ditopang kekuatan fiskal pemerintah, sehingga volatilitas indeks pasar obligasi tidak langsung menggerus nilai pokok dana jemaah. Selain itu, penempatan pada bank syariah dianggap memperkuat intermediasi ekonomi umat sekaligus menghindari kerentanan pada instrumen dengan risiko pasar tinggi.
Di Sisi Lain: Tantangan Imbal Hasil dan Capital Outflow Global
Di sisi lain, sejumlah pengamat ekonomi syariah mengingatkan bahwa ketergantungan pada instrumen berbasis bunga relatif membuat imbal hasil dana haji peka terhadap siklus kebijakan moneter global. Ketika bank sentral Amerika Serikat menaikkan suku bunga, arus modal keluar dari pasar berkembang (capital outflow) dapat memperlemah rupiah dan menekan sentimen pasar domestik. Kondisi seperti ini memicu kenaikan yield obligasi, yang di satu sisi menaikkan kupon baru, tetapi di sisi lain menurunkan nilai pasar (mark-to-market) pada surat yang sudah dimiliki. Sebagai ilustrasi, pelemahan rupiah terhadap dolar Amerika sebesar beberapa persen dalam setahun dapat menaikkan biaya penyelenggaraan haji yang banyak memakai komponen impor, seperti sewa pesawat dan akomodasi.
Pro: penempatan dana berbasis negara memberikan kepastian dan dapat diaudit transparan, sehingga menjaga kepercayaan jemaah yang menyetor dana puluhan juta rupiah dengan imbalan keberangkatan bertahun-tahun kemudian. Kontra: dalam jangka panjang, struktur portofolio yang terlalu padat pada instrumen pendapatan tetap berpotensi menghasilkan real return yang tipis apabila biaya haji naik lebih cepat daripada imbal hasil, sebab biaya penyelenggaraan haji cenderung mengalami kenaikan akibat inflasi jasa dan fluktuasi nilai tukar.
Perbandingan historis memperlihatkan bahwa sepanjang dekade terakhir, imbal hasil rata-rata portofolio dana haji umumnya bergerak pada kisaran 5–7 persen per tahun, sementara komponen biaya haji reguler telah merangkak naik dari kisaran Rp35 juta per jemaah pada awal 2010-an menjadi lebih dari Rp50 juta pada periode berikutnya. Selisih inilah yang menentukan berapa lama dana jemaah mampu menutup biaya pemberangkatan, termasuk melalui mekanisme porsi pembiayaan (biaya pokok) yang dibayar di muka dan sisanya ditanggung hasil pengelolaan.
Akuntabilitas, Transparansi, dan Proyeksi ke Depan
Dari sisi tata kelola, BPKH beroperasi berdasarkan Undang-Undang Nomor 34 Tahun 2014 tentang Pengelolaan Keuangan Haji yang mengatur pembatasan jenis investasi secara ketat: instrumen derivatif spekulatif, saham berisiko tinggi, dan pinjaman berbasis bunga dilarang digunakan. Aturan ini sejatinya dibuat untuk membatasi valuasi portofolio agar tidak mengandung spekulasi berlebih, sekaligus menjaga kepatuhan syariah. Laporan keuangan tahunan diaudit BPK dan hasilnya dipublikasikan, termasuk komposisi aset, tingkat imbal hasil, serta rasio penyediaan biaya per jemaah.
Proyeksi ke depan dipengaruhi oleh tiga variabel utama: tren kuota nasional yang ditetapkan pemerintah, arah kebijakan suku bunga domestik, serta daya beli masyarakat yang memengaruhi jumlah pendaftar baru. Jika kuota diperluas dan antrean dipangkas, kebutuhan likuiditas tahunan meningkat sehingga BPKH perlu menahan lebih banyak aset cair. Sebaliknya, bila antrean panjang berlanjut, horizon investasi menjadi lebih panjang dan membuka peluang penempatan pada instrumen jangka menengah dengan imbal hasil lebih baik.
Terlepas dari perdebatan di atas, yang tak berubah adalah prinsip dasarnya: dana jemaah bukan simpanan komersial biasa, melainkan amanah yang pengelolaannya menuntut keseimbangan antara keamanan, imbal hasil, dan keadilan antargenerasi jemaah. Transparansi pelaporan dan konsistensi pengawasan tetap menjadi variabel kunci agar masyarakat dapat menilai sendiri apakah pengelolaan dana selama masa tunggu telah berjalan sesuai harapan.









Comments (0)