 lukman-hakim
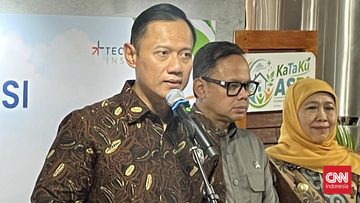
Berdasarkan data Kementerian Perhubungan dan PT Kereta Api Indonesia (KAI) per awal 2024, rencana mendatangkan kereta rel listrik (KRL) bekas dari Jepang kembali mencuat ke permukaan. Langkah ini disebut-sebut sebagai upaya mempercepat pemenuhan kebutuhan armada di lintas Jabodetabek yang setiap hari melayani lebih dari 1 juta penumpang. Namun, rencana tersebut langsung memantik perdebatan di kalangan pembuat kebijakan, terutama dari Menteri Koordinator Bidang Infrastruktur dan Pembangunan Kewilayahan, Agus Harimurti Yudhoyono (AHY), yang menekankan pentingnya menjaga keberlanjutan industri perkeretaapian dalam negeri.
Kebutuhan Armada vs Kapasitas Industri Domestik
Di satu sisi, kebutuhan armada KRL di Jabodetabek memang mendesak. Berdasarkan proyeksi KAI, volume penumpang commuter line mengalami kenaikan year-on-year sekitar 15–20 persen dalam tiga tahun terakhir. Sementara itu, tingkat keterisian kereta (load factor) pada jam sibuk sudah melampaui 120 persen dari kapasitas ideal. Kondisi ini menimbulkan risiko penurunan kualitas layanan, keterlambatan jadwal, hingga potensi kenaikan angka kecelakaan akibat kelelahan armada yang terus dipaksakan beroperasi.
Impor KRL bekas dari Jepang dinilai sebagai solusi cepat dengan harga yang relatif lebih murah. Nilai nominal sebuah KRL bekas dari Jepang diperkirakan berkisar Rp 8–12 miliar per set, jauh lebih rendah dibandingkan kereta baru yang bisa mencapai Rp 25–30 miliar per set. Bagi operator, selisih ini berdampak signifikan terhadap struktur biaya modal dan likuiditas perusahaan, terutama di tengah tekanan pandemi yang sempat menggerus pendapatan tiket.
Di sisi lain, impor barang modal bekas berpotensi menggerus fundamental industri dalam negeri. PT INKA sebagai satu-satunya produsen kereta nasional memiliki kapasitas produksi tahunan sekitar 200–300 unit yang belum terserap optimal. Jika pasar domestik justru dipenuhi produk impor bekas, maka skala ekonomi produsen lokal berpotensi menurun, yang pada akhirnya melemahkan daya saing dan riset teknologi perkeretaapian nasional.
"Jangan sampai kebutuhan jangka pendek mengorbankan kemandirian industri jangka panjang. Kita harus hitung betul nilai tambah domestiknya," tegas AHY dalam sebuah forum koordinasi infrastruktur.
Aspek Valuasi dan Sentimen Pasar
Dari kacamata valuasi, impor kereta bekas memang menawarkan efisiensi biaya akuisisi aset. Rasio harga terhadap usia pakai (price-to-service-life ratio) KRL bekas Jepang biasanya berada di kisaran 0,4–0,6, artinya biaya per tahun operasional lebih rendah dibanding kereta baru. Namun, analis mencatat bahwa biaya pemeliharaan (maintenance cost) kereta bekas cenderung naik 20–30 persen setelah memasuki tahun kelima operasional, terutama untuk komponen kelistrikan dan sistem pengereman.
Sentimen pasar terhadap kebijakan ini pun terbelah. Pro: percepatan layanan publik dan penghematan anggaran jangka pendek. Kontra: ketergantungan impor, hilangnya lapangan kerja sektor manufaktur, serta potensi capital outflow yang berkelanjutan. Setiap set KRL impor senilai miliaran rupiah berpotensi mengurangi devisa negara, sementara industri dalam negeri kehilangan peluang menciptakan ratusan lapangan kerja baru di sektor perakitan dan suku cadang.
Otoritas Jasa Keuangan (OJK) dan Bank Indonesia mencatat bahwa sektor infrastruktur transportasi masih menjadi salah satu penyumbang pertumbuhan kredit investasi, dengan pertumbuhan sekitar 9–11 persen year-on-year. Pengalihan belanja modal ke barang impor berpotensi menurunkan multiplier effect terhadap industri penunjang domestik, mulai dari komponen logam, elektronik, hingga jasa pemeliharaan.
Jalan Tengah dan Proyeksi ke Depan
Pemerintah perlu merancang skema hybrid: impor terbatas untuk kebutuhan mendesak, disertai kewajiban alih teknologi dan peningkatan kandungan lokal. Salah satu opsi adalah mewajibkan program offset, di mana setiap impor KRL bekas disertai komitmen investasi pada fasilitas perawatan atau pelatihan tenaga kerja dalam negeri.
Proyeksi ke depan, jika kebutuhan armada terus meningkat 10–15 persen per tahun, maka tanpa penambahan kapasitas produksi nasional, impor akan tetap menjadi pilihan. Namun, arah kebijakan harus konsisten mendorong industri dalam negeri naik kelas. Rasio kandungan lokal (local content) yang saat ini berada di kisaran 40–50 persen perlu didorong menuju 70 persen dalam lima tahun ke depan.
Pada akhirnya, keputusan ini bukan sekadar soal harga kereta, melainkan arah fundamental kebijakan industri nasional. Keseimbangan antara kebutuhan layanan publik yang mendesak dan keberlanjutan industri perkeretaapian dalam negeri menjadi ujian bagi para pembuat kebijakan. Tanpa strategi jangka panjang yang jelas, impor KRL bekas hanya akan menjadi solusi sementara yang menunda persoalan struktural.













Comments (0)