 nadia-rahmawati
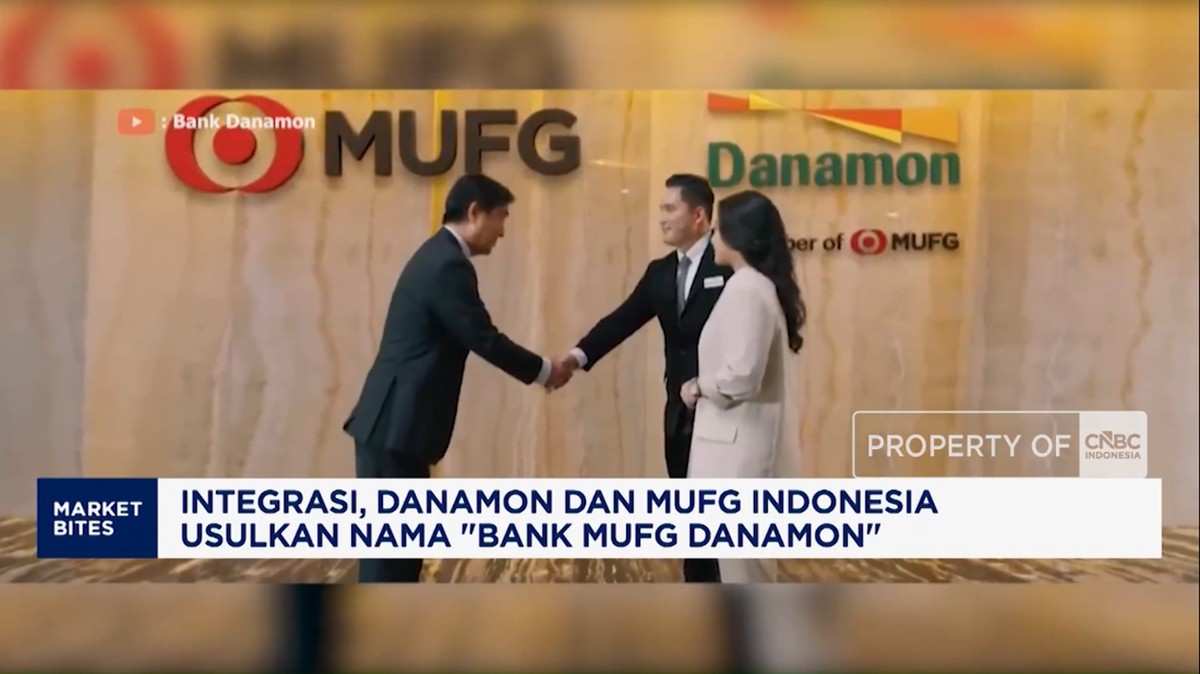
Berdasarkan pengumuman resmi yang disampaikan manajemen PT Bank Danamon Indonesia Tbk dan PT Bank MUFG Indonesia, publik banking nasional kini dihadapkan pada satu tahap penting dalam proses integrasi kedua entitas. Kedua perbankan mengusulkan nama dan identitas visual baru bagi lembaga keuangan hasil penggabungan, yaitu sebutan yang menggabungkan merek MUFG dan Danamon. Langkah ini menandai babak baru bagi salah satu bank swasta tertua di Indonesia yang berdiri sejak 1967 tersebut.
Secara industri, penggabungan merek seperti ini dikenal dengan istilah co-branding, yaitu strategi di mana dua entitas mempertahankan pengakuan pasar masing-masing sekaligus membangun persepsi baru sebagai satu kesatuan. Usulan nama tersebut masih harus melewati proses verifikasi dan persetujuan otoritas, sebelum akhirnya dapat dipakai secara publik melalui jaringan kantor, kanal digital, hingga materi komunikasi pemasaran.
Perjalanan Akuisisi dan Penguasaan Saham
Untuk memahami mengapa integrasi ini menjadi sorotan, penting menelusuri rekam jejak kepemilikan. MUFG memperoleh saham Danamon senilai sekitar 1,4 miliar dolar AS pada 2017, ketika mengakuisisi kepemilikan sebesar kurang lebih 94,1% melalui mekanisme akuisisi tidak langsung. Transaksi tersebut menjadikan Danamon anak usaha strategis bagi Mitsubishi UFJ Financial Group, konglomerat perbankan terbesar Jepun berdasarkan aset.
Sejak akuisisi, strategi yang ditempuh relatif konservatif: mempertahankan jaringan domestik Danamon sembari memperkuat koneksi ke jaringan Asia MUFG. Kini, dengan usulan penyatuan identitas, terlihat adanya pergeseran dari fase kepemilikan menuju fase integrasi operasional yang lebih erat. Perbankan global sering menempuh jalur ini ketika sinergi biaya dan pendanaan dinilai sudah optimal.
Di satu sisi, penggabungan identitas dipandang sebagai langkah logis. Nama ganda memberi sinyal bahwa nasabah korporasi dan usaha menengah dapat mengakses kapabilitas bank global, termasuk layanan treasury, trade finance, dan pembiayaan lintas negara, sekaligus mempertahankan kedekatan layanan yang sudah dibangun Danamon selama puluhan tahun. Kekuatan waralaba MUFG sebagai institusi dengan aset lebih dari 400 triliun yen memberi penambahan kredibilitas di mata investor institusi asing.
Kekhawatiran atas Identitas Lokal dan Sentimen Nasabah
Di sisi lain, muncul kekhawatiran bahwa pelabelan ulang dapat mengurangi kekuatan merek lokal yang sudah dikenal luas. Danamon memiliki basis nasabah ritel dan UMKM yang tumbuh bersama jaringan kantor yang tersebar di berbagai wilayah. Pergantian identitas berpotensi menimbulkan biaya transisi, mulai dari perubahan papan nama, kartu ATM, aplikasi perbankan digital, hingga komunikasi ke pemasok dan mitra bisnis. Dari sudut pandang pemasaran, merek yang terlalu panjang juga berisiko sulit diingat oleh segmen nasabah retail.
Integrasi merek bukan sekadar mengganti papan nama, melainkan juga menata ulang ekspektasi layanan, budaya kerja, dan kepercayaan nasabah yang terbentuk bertahun-tahun.
Analisis fundamental terhadap sektor perbankan nasional menunjukkan bahwa konsolidasi memang menjadi tren. Data perbankan menunjukkan bahwa rasio CAR (Modal Ketenterapan) industri perbankan umum tercatat berkisar di atas 24% pada periode terakhir, memberi ruang bagi ekspansi kredit. Dalam konteks itu, gabungan basis modal Danamon dengan dukungan induk usaha Jepun dapat memperkuat kapasitas penyaluran kredit, terutama di segmen infrastruktur dan rantai pasok regional.
Dampak terhadap Likuiditas, Sentimen Pasar, dan Regulasi
Dari sisi pasar modal, sentimen pasar terhadap langkah ini cenderung positif jangka menengah karena menyiratkan adanya kepastian arah strategi. Namun, pelaku pasar tetap memantau beberapa variabel kunci: apakah integrasi memicu perubahan pada likuiditas interbank, bagaimana dampaknya terhadap rasio simpanan terhadap pinjaman (LDR), serta sejauh mana potensi capital outflow pada fase transisi mengingat eksposur investor asing yang besar terhadap saham Danamon.
Proyeksi terhadap valuasi bank hasil integrasi juga bergantung pada keberhasilan harmonisasi sistem. Integrasi teknologi informasi antardua bank menuntut investasi signifikan dan berpotensi menekan laba sementara dalam 1-2 tahun awal. Sebaliknya, bila penghematan biaya operasional dan optimalisasi pendanaan tercapai, efisiensi biaya diperkirakan dapat membaik beberapa puluh basis poin dalam rasio biaya terhadap pendapatan (cost-to-income ratio).
Regulasi menjadi faktor penentu lainnya. Otoritas Jasa Keuangan (OJK) menilai aspek kehati-hatian, perlindungan nasabah, serta keberlanjutan pelayanan sebelum memberikan persetujuan. Sementara itu, persaingan di pasar domestik semakin ketat, dengan bank-bank digital dan bank BUMN agresif menggarap segmen yang sama. Karena itu, keberhasilan integrasi tidak hanya soal nama, melainkan juga soal kecepatan mengeksekusi sinergi layanan.
Kesimpulannya, usulan penyatuan identitas ini menghadirkan dua sisi yang perlu dicermati: potensi penguatan jangkauan global versus risiko kehilangan kekhasan lokal. Bagi nasabah dan pelaku usaha, yang paling menentukan bukanlah penempelan label baru, melainkan kualitas layanan, ketahanan modal, dan kepastian kebijakan pada masa transisi. Perkembangan lebih lanjut menunggu hasil kajian otoritas serta komunikasi resmi dari manajemen kedua entitas dalam waktu dekat.







Comments (0)