 sarah-anjani
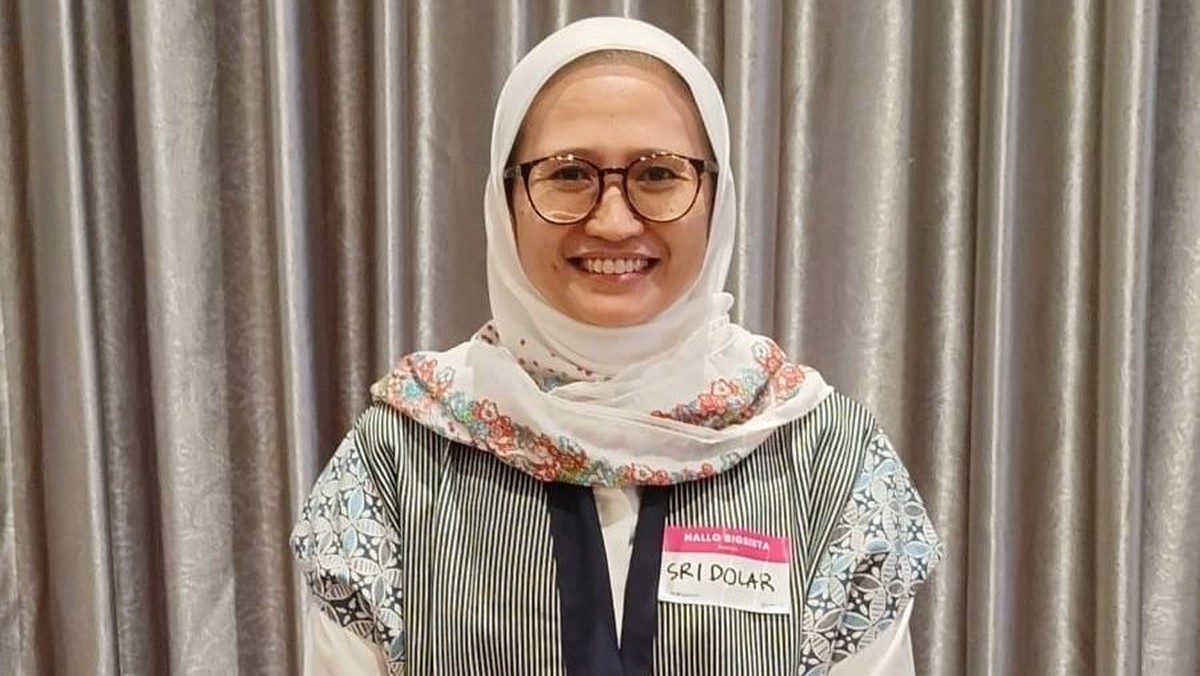
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2024, sektor usaha mikro, kecil, dan menengah (UMKM) menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap hampir 97 persen tenaga kerja. Namun, tantangan terbesar yang masih membelit pelaku usaha di daerah bukanlah permintaan pasar, melainkan akses permodalan, pendampingan manajemen, dan jaringan distribusi. Di tengah lanskap itulah sebuah kelompok usaha di Sumedang, Jawa Barat, yang menamakan diri Harapan Bersama, mencatat perkembangan menarik: dari sekadar usaha rumahan menjadi unit pemberdayaan ekonomi yang menaungi puluhan anggota.
Perjalanan kelompok ini tidak lepas dari program tanggung jawab sosial perusahaan yang digulirkan salah satu bank besar nasional melalui skema AURA Peduli. Program tersebut menyasar kelompok usaha yang dianggap punya fundamental kuat tetapi terkendala likuiditas dan kapasitas tata kelola. Pendekatannya bukan sekadar bantuan tunai, melainkan kombinasi pelatihan, pendampingan, dan fasilitasi akses pasar yang berkelanjutan.
Dari Usaha Rumahan Menjadi Motor Ekonomi Lokal
Koordinator Kelompok Usaha Harapan Bersama mengisahkan bahwa sebelum mendapat pendampingan, sebagian besar anggota menjalankan usaha secara sporadis. Produksi dilakukan dari rumah masing-masing, pembukuan minim, dan pemasaran terbatas pada lingkaran tetangga. Setelah masuk program, mereka mulai menata struktur organisasi, menyusun standar kualitas produk, serta memetakan rantai pasok secara lebih rapi. "Kami belajar bahwa usaha kecil pun butuh disiplin pencatatan dan keberanian membuka pasar baru," ujarnya.
Kisah ini sejalan dengan temuan sejumlah kajian bahwa intervensi non-finansial sering kali memberi dampak lebih lestari ketimbang suntikan dana semata. Pelatihan literasi keuangan membuat pelaku usaha mampu menghitung harga pokok penjualan, margin keuntungan, hingga arus kas. Dengan begitu, keputusan bisnis tidak lagi berbasis perasaan, tetapi berbasis angka.
Pro: Pemberdayaan Berbasis Kelompok Lebih Efisien
Di satu sisi, pendekatan berbasis kelompok dinilai lebih efisien secara biaya. Alih-alih mendampingi satu per satu pelaku usaha, program dapat menjangkau puluhan anggota sekaligus melalui satu simpul koordinasi. Efek gandanya pun lebih besar karena pengetahuan menyebar secara horizontal antaranggota. Dari sisi lembaga penyalur, kelompok yang tertata mempermudah penilaian kelayakan kredit sehingga risiko gagal bayar dapat ditekan.
Data Otoritas Jasa Keuangan menunjukkan rasio kredit bermasalah (non-performing loan) segmen UMKM berkisar 3 hingga 4 persen, relatif terkendali dibandingkan segmen korporasi pada periode tertentu. Artinya, selama pendampingan berjalan konsisten, penyaluran pembiayaan ke kelompok usaha memiliki rasio risiko yang masih dapat dikelola.
Kontra: Ketergantungan Program dan Tantangan Skala
Di sisi lain, sejumlah pengamat mengingatkan potensi ketergantungan (dependency) terhadap program pendampingan. Ketika pendampingan berhenti, sebagian kelompok rentan kembali ke pola lama karena belum memiliki kapasitas manajerial yang mapan. Selain itu, skala usaha kelompok sering kali belum cukup untuk memenuhi permintaan pasar modern yang menuntut volume, konsistensi kualitas, dan ketepatan waktu pengiriman.
Kritik lain menyoroti aspek pengukuran dampak. Tanpa indikator yang jelas, sulit menilai apakah kenaikan omzet benar-benar berasal dari intervensi program atau semata karena sentimen pasar dan musim. Karena itu, evaluasi berbasis data year-on-year menjadi keniscayaan agar program tidak berhenti pada seremoni serah terima bantuan.
"Pemberdayaan usaha kecil hanya berkelanjutan bila disertai penguatan kelembagaan dan akses pasar yang nyata, bukan sekadar bantuan sesaat," kata seorang analis ekonomi pembangunan.
Proyeksi dan Fundamental ke Depan
Ke depan, prospek kelompok usaha seperti Harapan Bersama bergantung pada tiga hal: konsistensi pendampingan, diversifikasi produk, dan penetrasi kanal digital. Dengan valuasi pasar UMKM yang terus tumbuh, pelaku usaha yang mampu menjaga fundamental dan tata kelola berpeluang naik kelas menjadi pemasok tetap ritel modern maupun platform niaga elektronik.
Pada akhirnya, kisah dari Sumedang ini menegaskan satu hal: pertumbuhan ekonomi daerah tidak hanya ditentukan oleh modal, tetapi juga oleh kapasitas manusia di dalamnya. Kombinasi permodalan, pelatihan, dan akses pasar menjadi trilema yang harus dijawab bersama antara pelaku usaha, lembaga keuangan, dan pemerintah. Selama ekosistem itu terjaga, kelompok usaha kecil berpotensi menjadi tulang punggung ekonomi yang tangguh, bukan sekadar pelengkap di pinggiran pasar.







Comments (0)