 mega-lestari
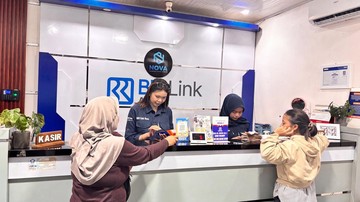
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,25 persen, naik dibandingkan 85,10 persen pada 2022. Namun, angka itu menyembunyikan ketimpangan: daerah pedesaan dan kabupaten dengan infrastruktur perbankan terbatas masih tertinggal jauh dari kota-kota besar. Di celah itulah peran agen layanan keuangan digital seperti BRILink menjadi krusial, termasuk di kawasan Muara Enim, Sumatera Selatan.
Salah satu contohnya adalah Nova Yulianti, perintis agen BRILink yang memulai usahanya bahkan sebelum ia menikah. Langkah itu membawa perubahan signifikan pada kondisi ekonominya, sekaligus membantu menjaga stabilitas keuangan keluarganya. Kisah semacam ini bukan sekadar narasi personal, melainkan cerminan bagaimana agen keuangan mikro dapat menjadi jembatan antara masyarakat dan sistem perbankan formal.
Mengapa Agen Keuangan Mikro Penting bagi Perbankan
Di satu sisi, kehadiran agen seperti Nova memperluas jangkauan layanan perbankan tanpa harus membangun kantor cabang fisik yang mahal. Menurut data Bank Indonesia, biaya membuka satu kantor cabang konvensional bisa mencapai miliaran rupiah, sementara agen hanya membutuhkan modal relatif kecil. Efisiensi inilah yang membuat model agen menjadi tulang punggung inklusi keuangan di daerah terpencil.
Di sisi lain, tantangan tetap ada. Likuiditas agen sering menjadi kendala, terutama saat permintaan transaksi melonjak pada momen tertentu, seperti pembayaran gaji atau hari raya. Fluktuasi ini menuntut manajemen kas yang cermat agar layanan tidak terputus.
"Agen keuangan berperan sebagai perpanjangan tangan bank di wilayah yang belum terjangkau secara optimal. Namun, mereka juga menghadapi risiko operasional dan kebutuhan likuiditas yang harus dikelola dengan baik," ujar seorang analis perbankan dalam sebuah diskusi industri.
Dampak Ekonomi dan Sosial yang Terukur
Secara sosial-ekonomi, kehadiran agen seperti Nova memberikan efek berganda. Pertama, masyarakat tidak perlu menempuh jarak puluhan kilometer ke kota untuk melakukan transfer, setor tunai, atau pembayaran tagihan. Kedua, agen menciptakan lapangan kerja baru dan sumber pendapatan tambahan bagi pelakunya. Ketiga, transaksi yang tercatat secara digital meningkatkan formalisasi ekonomi lokal.
Dari sisi makro, kontribusi agen terlihat pada pertumbuhan jumlah transaksi keuangan inklusif. Data menunjukkan nilai transaksi agen BRILink secara nasional terus mengalami kenaikan dari tahun ke tahun, dengan volume yang tumbuh signifikan secara year-on-year. Angka ini mencerminkan tren adopsi layanan keuangan digital yang semakin luas, meski sebarannya belum merata.
Pro dan Kontra Seputar Model Agen
Pro: model agen terbukti efisien, berbiaya rendah, dan adaptif terhadap kebutuhan lokal. Agen dapat beroperasi dengan jam fleksibel, bahkan di daerah yang sama sekali tidak memiliki ATM. Kontra: tanpa pengawasan dan pelatihan memadai, risiko kesalahan transaksi, penipuan, hingga kebangkrutan agen bisa terjadi. Selain itu, ketergantungan pada satu penyedia layanan membuat agen rentan terhadap perubahan kebijakan.
Dari perspektif fundamental, inklusi keuangan bukan hanya soal akses, tetapi juga kualitas layanan dan literasi. Tanpa pemahaman memadai, masyarakat bisa terjebak pada pinjaman berbunga tinggi atau produk keuangan yang tidak sesuai kebutuhan. Karena itu, sentimen pasar terhadap layanan keuangan mikro cenderung positif, namun tetap dibayangi kekhawatiran atas perlindungan konsumen.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi pertumbuhan agen keuangan mikro masih cerah seiring penetrasi internet yang meningkat. Namun, ada beberapa tantangan: persaingan antarpenyedia layanan, kebutuhan peningkatan kapasitas agen, serta regulasi yang harus menyeimbangkan inovasi dan keamanan. Capital outflow dari sektor keuangan formal ke platform digital juga perlu diwaspadai agar tidak menggerus stabilitas sistem keuangan secara keseluruhan.
Kisah Nova Yulianti menunjukkan bahwa agen keuangan bukan sekadar profesi, tetapi bagian dari infrastruktur sosial-ekonomi. Ketika akses keuangan semakin dekat ke masyarakat, dampaknya terasa pada kestabilan ekonomi keluarga, daya beli, dan pada akhirnya pertumbuhan ekonomi daerah. Dengan valuasi sektor keuangan digital yang terus naik, peran agen seperti Nova menjadi bukti bahwa inklusi keuangan dapat dimulai dari langkah kecil yang konsisten.









Comments (0)