 arif-budianto
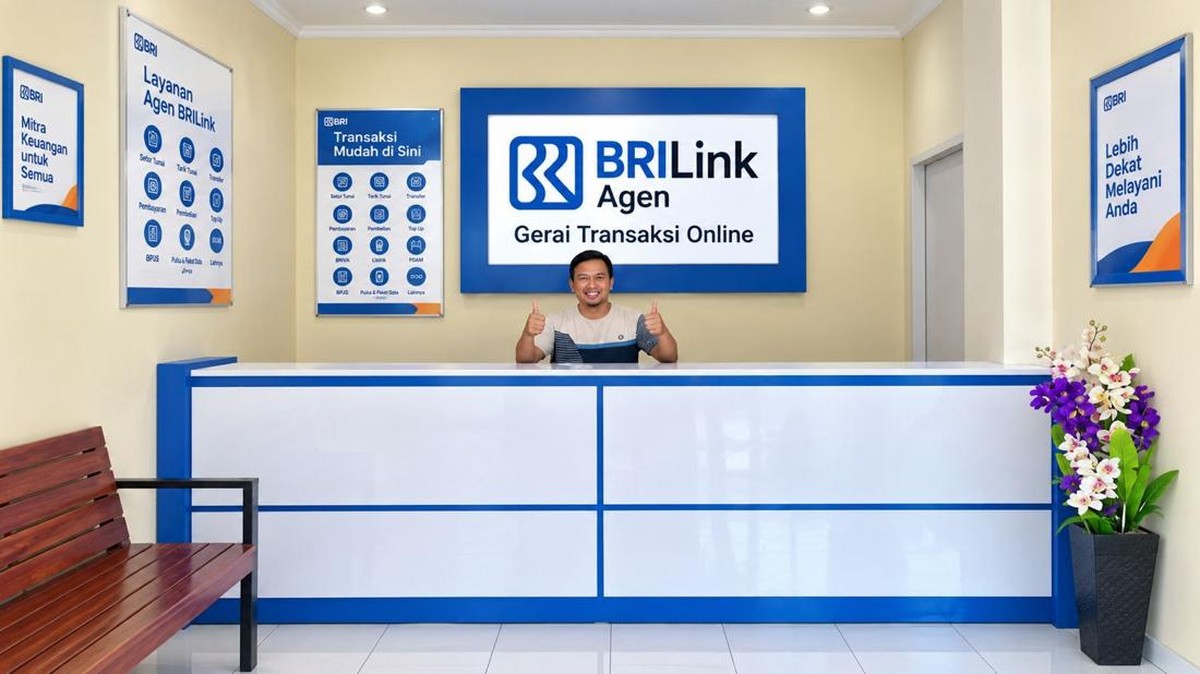
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir 2023, indeks inklusi keuangan nasional mencapai 88,7 persen, meningkat dibandingkan 85,1 persen pada 2022. Namun, capaian agregat itu menyembunyikan ketimpangan spasial: daerah pedesaan dan kawasan terpencil masih tertinggal jauh dari pusat kota. Di sinilah peran agen layanan keuangan tanpa kantor, seperti Agen BRILink, menjadi krusial. Salah satu contoh nyata datang dari Pelangiran, Kabupaten Indragiri Hilir, Riau, di mana seorang agen bernama Ria Irawan menjembatani masyarakat dengan sistem keuangan formal.
Mendekatkan Layanan Keuangan ke Masyarakat Terpencil
Kabupaten Indragiri Hilir dikenal sebagai lumbung kelapa nasional, dengan luas perkebunan mencapai lebih dari 400 ribu hektare menurut data Dinas Perkebunan setempat. Namun, letak geografisnya yang dipenuhi sungai dan rawa membuat akses ke bank konvensional sangat terbatas. Warga kerap harus menempuh perjalanan berjam-jam hanya untuk menabung atau mengirim uang. Kondisi ini menciptakan apa yang dalam literatur ekonomi disebut unbanked population, yakni kelompok masyarakat yang belum tersentuh layanan perbankan formal.
Kehadiran agen BRILink mengubah lanskap tersebut. Melalui perangkat sederhana dan koneksi internet, agen dapat melayani transfer, penarikan, pembayaran tagihan, hingga pembukaan rekening. "Akses keuangan yang mudah membuat petani tidak lagi bergantung pada tengkulak untuk transaksi harian," ujar Ria Irawan, mengutip perannya sebagai agen di Pelangiran. Pernyataan itu sejalan dengan temuan Bank Indonesia yang mencatat transaksi agen Laku Pandai secara nasional tumbuh year-on-year sekitar 30 persen dalam tiga tahun terakhir.
Dampak pada Ekonomi Petani dan UMKM
Di satu sisi, kehadiran agen keuangan berdampak positif pada efisiensi transaksi. Petani kelapa yang sebelumnya menjual hasil panen dengan sistem ijon — dibayar di muka dengan harga rendah — kini memiliki opsi menerima pembayaran digital dan menyimpannya di rekening. Ini memperkuat posisi tawar mereka. Sebuah studi Bank Dunia pada 2021 menunjukkan bahwa inklusi keuangan dapat meningkatkan pendapatan rumah tangga pedesaan hingga 5–8 persen dalam jangka menengah, terutama melalui akses kredit mikro dan tabungan yang aman.
Di sisi lain, tantangan tetap membayangi. Literasi keuangan di daerah terpencil masih rendah. Data OJK menempatkan indeks literasi keuangan nasional baru di angka 65,4 persen pada 2023, jauh di bawah indeks inklusi. Artinya, banyak masyarakat menggunakan produk keuangan tanpa pemahaman memadai tentang risiko, bunga, atau biaya administrasi. Tanpa pendampingan, risiko gagal bayar dan penipuan digital bisa meningkat.
"Inklusi tanpa literasi ibarat memberi kunci tanpa mengajarkan cara membuka pintu. Agen harus berperan ganda sebagai pendidik keuangan," kata seorang analis ekonomi perbankan dari sebuah lembaga riset di Jakarta.
Selain itu, infrastruktur digital di Indragiri Hilir masih menjadi kendala. Sinyal internet belum merata, sementara listrik di beberapa desa masih terbatas. Kondisi ini membuat operasional agen tidak selalu mulus, terutama saat terjadi gangguan jaringan. Dalam konteks makro, keterbatasan infrastruktur menghambat laju penetrasi keuangan digital dan memperlebar jurang antara wilayah perkotaan dan perdesaan.
Proyeksi dan Tantangan Ke Depan
Ke depan, proyeksi Bank Indonesia menargetkan indeks inklusi keuangan menembus 90 persen pada 2025. Untuk mencapainya, sinergi antara perbankan, pemerintah daerah, dan pelaku agen sangat menentukan. Pemerintah Kabupaten Indragiri Hilir sendiri telah mendorong digitalisasi pasar dan koperasi, namun realisasi di lapangan masih bergantung pada agen seperti Ria Irawan yang bersedia melayani hingga pelosok.
Dari kacamata fundamental, keberadaan agen keuangan memperkuat ketahanan ekonomi lokal dengan meningkatkan likuiditas di tingkat desa. Uang yang sebelumnya disimpan di bawah bantal atau di tengkulak kini masuk ke sistem formal, sehingga dapat diputar kembali sebagai kredit produktif. Ini menciptakan efek berganda bagi pertumbuhan ekonomi daerah.
Namun, sentimen pasar terhadap model agen juga perlu dicermati. Margin keuntungan agen relatif tipis, sementara beban operasional dan risiko keamanan cukup tinggi. Tanpa insentif yang memadai, keberlanjutan model ini bisa terancam. Di sisi lain, bank besar melihat agen sebagai perluasan portofolio yang murah, sehingga ekspansi terus dilakukan.
Kesimpulannya, agen BRILink di Indragiri Hilir bukan sekadar penyedia jasa transfer. Mereka adalah ujung tombak inklusi keuangan yang menopang roda ekonomi petani. Namun, tanpa perbaikan literasi keuangan dan infrastruktur digital, dampaknya tidak akan optimal. Pemerintah dan industri perbankan perlu memastikan bahwa pertumbuhan indeks inklusi tidak hanya soal angka, tetapi juga soal kualitas pemahaman dan kesejahteraan masyarakat di daerah terpencil.











Comments (0)