 arif-budianto
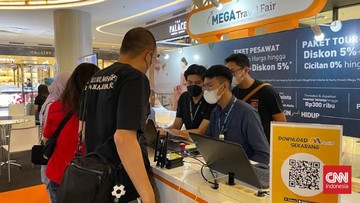
Berdasarkan data Badan Pusat Statistik (BPS) per kuartal IV 2025, konsumsi rumah tangga masih menjadi penopang utama pertumbuhan ekonomi nasional dengan kontribusi di atas 53 persen terhadap Produk Domestik Bruto (PDB). Di tengah tren tersebut, sektor pariwisata kembali menjadi salah satu motor penggerak belanja masyarakat kelas menengah. Bank Mega bersama Antavaya Tour menggelar Mega Travel Fair 2026 di Jakarta, sebuah pameran yang menawarkan skema pembayaran cicilan 0 persen serta potongan harga hingga 10 persen untuk berbagai paket perjalanan. Langkah ini menjadi sinyal bahwa industri jasa keuangan dan travel mulai menggenjot kembali permintaan yang sempat tertahan pasca-pandemi.
Momentum Pemulihan Sektor Pariwisata
Data Kementerian Pariwisata menunjukkan kunjungan wisatawan nusantara (wisnus) pada 2025 mengalami kenaikan sekitar 12 persen secara year-on-year (yoy) dibandingkan periode yang sama tahun sebelumnya. Angka ini diperkuat oleh indeks keyakinan konsumen (IKK) Bank Indonesia yang bertahan di zona optimistis, di atas level 120, sepanjang semester kedua 2025. Artinya, daya beli masyarakat untuk kebutuhan sekunder seperti rekreasi masih terjaga.
Di satu sisi, pameran seperti Mega Travel Fair 2026 berfungsi sebagai katalis likuiditas. Skema cicilan 0 persen memungkinkan konsumen mengalokasikan dana perjalanan ke dalam portofolio pengeluaran bulanan tanpa terbebani bunga. bagi pelaku industri travel, ini mempercepat perputaran arus kas dan membantu mengisi tingkat okupansi penerbangan maupun hotel pada periode libur panjang.
Di sisi lain, insentif pembiayaan konsumtif semacam ini menimbulkan pertanyaan soal fundamental keuangan rumah tangga. Rasio utang terhadap PDB rumah tangga Indonesia memang relatif rendah, sekitar 9 hingga 10 persen, jauh di bawah negara tetangga. Namun pertumbuhan kredit konsumsi yang terlalu agresif tanpa diimbangi kenaikan pendapatan riil bisa memicu risiko gagal bayar pada segmen berpenghasilan menengah ke bawah, terutama bila tekanan inflasi berlanjut.
"Promo cicilan 0 persen sah-sah saja sebagai strategi akuisisi nasabah, tetapi yang perlu dicermati adalah kualitas portofolio kreditnya. Selama pendapatan debitur tumbuh sejalan, risiko masih terkendali," ujar seorang pengamat ekonomi perbankan yang enggan disebut namanya.
Valuasi dan Sentimen Pasar di Sektor Jasa Keuangan
Dari kacamata pasar modal, sentimen terhadap saham perbankan yang gencar mendorong kredit konsumsi cenderung positif. Valuasi bank dengan rasio price-to-book value (PBV) di kisaran 1,2 hingga 1,5 kali masih dianggap wajar bila pertumbuhan kredit konsisten di atas 8 persen year-on-year. Ekspansi kredit konsumtif melalui event pariwisata menjadi salah satu strategi diversifikasi portofolio, mengingat likuiditas perbankan saat ini terbilang longgar dengan loan-to-deposit ratio (LDR) di bawah 90 persen.
Namun, analis juga mengingatkan bahwa sektor travel sangat sensitif terhadap sentimen eksternal, seperti fluktuasi harga tiket pesawat, nilai tukar rupiah, dan lonjakan harga bahan bakar. Proyeksi pertumbuhan kredit konsumsi di kisaran 7 hingga 9 persen pada 2026 bergantung pada stabilitas makro. Bila capital outflow memburuk dan rupiah melemah, biaya impor komponen pariwisata bisa menekan margin pelaku usaha, yang pada akhirnya mengurangi ruang pemberian diskon.
Dua Sisi Insentif Cicilan Murah
Pro: skema 0 persen dan diskon hingga 10 persen memperluas akses masyarakat terhadap produk wisata, mendorong multiplier effect bagi UMKM, transportasi, dan akomodasi. Ini sejalan dengan upaya pemerintah menggenjot konsumsi domestik tanpa bergantung pada belanja negara.
Kontra: bila konsumen terjebak perilaku belanja impulsif dan gagal mencerna tenor cicilan, risiko kredit macet pada segmen kartu kredit dan kredit tanpa agunan dapat meningkat. Perlu edukasi literasi keuangan agar insentif tidak berubah menjadi beban.
Secara fundamental, gelaran ini mencerminkan tren pemulihan sektor jasa yang masih dalam jalur positif. Namun, keberlanjutannya sangat bergantung pada stabilitas makroekonomi dan disiplin fiskal rumah tangga. Bagi pelaku pasar, sinyal yang perlu dicermati bukan sekadar besaran diskon, melainkan seberapa sehat kualitas aset yang dihasilkan dari ekspansi kredit konsumtif tersebut.










Comments (0)