 sarah-anjani
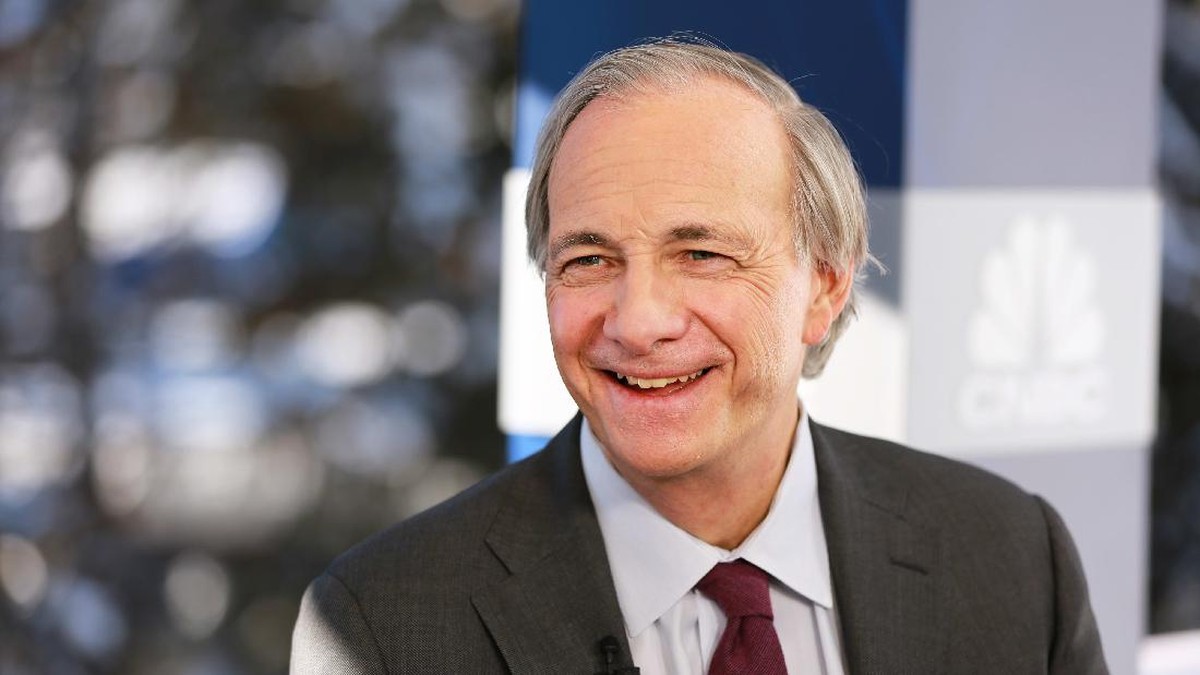
Berdasarkan data terbaru dari pasar obligasi global dan laporan Bank Indonesia per kuartal berjalan, imbal hasil (yield) obligasi pemerintah Amerika Serikat tenor 10 tahun kembali menembus level 4,5 persen, level tertinggi dalam beberapa bulan terakhir. Kenaikan ini memicu kekhawatiran baru di kalangan pelaku pasar, terutama setelah salah satu investor legendaris dunia, Ray Dalio, menyampaikan peringatan terbuka bahwa pasar saham global saat ini berada dalam posisi yang semakin rentan terhadap pergerakan imbal hasil obligasi.
Yield obligasi adalah tingkat imbal hasil yang diterima investor ketika membeli surat utang pemerintah. Ketika yield naik, artinya harga obligasi turun, dan instrumen tersebut menjadi lebih menarik dibandingkan saham karena menawarkan pendapatan tetap yang lebih kompetitif. Inilah yang menjadi inti kekhawatiran Dalio: ketika obligasi menawarkan imbal hasil tinggi dengan risiko relatif lebih terukur, aliran dana cenderung berpindah dari pasar saham ke pasar obligasi.
Tekanan Ganda: Yield Tinggi dan Valuasi Saham yang Mahal
Di satu sisi, kenaikan yield obligasi mencerminkan ekspektasi pasar terhadap pertumbuhan ekonomi yang lebih kuat dan inflasi yang masih belum sepenuhnya terkendali. Data terakhir menunjukkan inflasi inti di Amerika Serikat masih berada di kisaran 3,2 persen year-on-year, di atas target bank sentral sebesar 2 persen. Kondisi ini mendorong ekspektasi bahwa suku bunga kebijakan akan bertahan lebih lama di level tinggi, yang secara langsung meningkatkan yield obligasi jangka panjang.
Di sisi lain, pasar saham global—terutama indeks-indeks utama seperti S&P 500 dan Nasdaq—telah mengalami kenaikan signifikan sepanjang tahun ini. Rasio harga terhadap laba (price-to-earnings ratio) S&P 500 saat ini berada di sekitar 22 kali, jauh di atas rata-rata historis jangka panjang yang berkisar 16 hingga 17 kali. Artinya, valuasi saham sudah tergolong mahal, sehingga ruang untuk koreksi menjadi lebih besar ketika sentimen pasar berubah.
"Ketika biaya modal naik, aset yang harganya sudah tinggi akan menjadi lebih sensitif terhadap perubahan kecil dalam ekspektasi imbal hasil," ujar Dalio dalam pernyataannya, menggambarkan dinamika yang ia sebut sebagai kerentanan struktural.
Dampak ke Pasar Emerging Market, Termasuk Indonesia
Bagi pasar negara berkembang, termasuk Indonesia, kenaikan yield obligasi AS memiliki implikasi langsung terhadap risiko capital outflow. Ketika imbal hasil aset safe haven seperti US Treasury meningkat, investor global cenderung menarik dana dari pasar emerging market dan mengalihkannya ke aset yang lebih aman. Data dari Bank Indonesia menunjukkan bahwa dalam beberapa pekan terakhir, terjadi tekanan pada nilai tukar rupiah yang melemah ke kisaran Rp15.800 per dolar AS, mencerminkan berkurangnya likuiditas dolar di pasar domestik.
Namun, tidak semua analis sepakat bahwa kondisi ini akan berujung pada koreksi besar. Sebagian ekonom berpendapat bahwa fundamental ekonomi Indonesia masih cukup solid, dengan pertumbuhan ekonomi yang stabil di kisaran 5 persen year-on-year dan rasio utang terhadap PDB yang relatif rendah, sekitar 39 persen. Selain itu, cadangan devisa Indonesia masih berada di level yang memadai, sekitar 140 miliar dolar AS, memberikan bantalan terhadap gejolak eksternal.
Pro dan Kontra: Antara Kewaspadaan dan Peluang
Pro: Peringatan Dalio patut menjadi alarm bagi investor untuk tidak mengabaikan risiko. Sejarah menunjukkan bahwa periode yield tinggi sering kali mendahului koreksi pasar saham, seperti yang terjadi pada 2018 dan 2022. Dalam kedua periode tersebut, indeks saham global mengalami penurunan signifikan setelah yield obligasi melonjak tajam. Kewaspadaan terhadap portofolio dan diversifikasi aset menjadi langkah yang rasional.
Kontra: Sebagian pelaku pasar menilai bahwa kekhawatiran ini berlebihan. Mereka berargumen bahwa kenaikan yield saat ini lebih didorong oleh ekspektasi pertumbuhan yang sehat, bukan oleh kekhawatiran inflasi yang tidak terkendali. Jika pertumbuhan ekonomi global tetap kuat, laba perusahaan akan tumbuh dan mampu menopang valuasi saham yang tinggi. Dengan kata lain, kenaikan yield bisa jadi merupakan sinyal positif, bukan negatif, bagi pasar saham.
Yang perlu dicermati adalah bagaimana tren ini berkembang dalam beberapa bulan ke depan. Jika yield obligasi terus naik sementara inflasi tidak menunjukkan tanda-tanda melandai, maka risiko koreksi pasar saham akan semakin besar. Sebaliknya, jika inflasi mulai mereda dan bank sentral memberikan sinyal pelonggaran kebijakan, sentimen pasar dapat berbalik menjadi positif.
Bagi investor ritel, pesan utama dari peringatan ini adalah pentingnya memahami hubungan antara pasar obligasi dan pasar saham. Kedua pasar ini saling terhubung melalui mekanisme biaya modal dan alokasi aset. Memantau pergerakan yield obligasi bukan berarti harus panik, tetapi merupakan bagian dari manajemen risiko yang bijak dalam menyusun portofolio. Proyeksi ke depan akan sangat bergantung pada data inflasi dan kebijakan bank sentral, yang menjadi faktor penentu utama arah pasar global maupun domestik.







Comments (0)