 arif-budianto
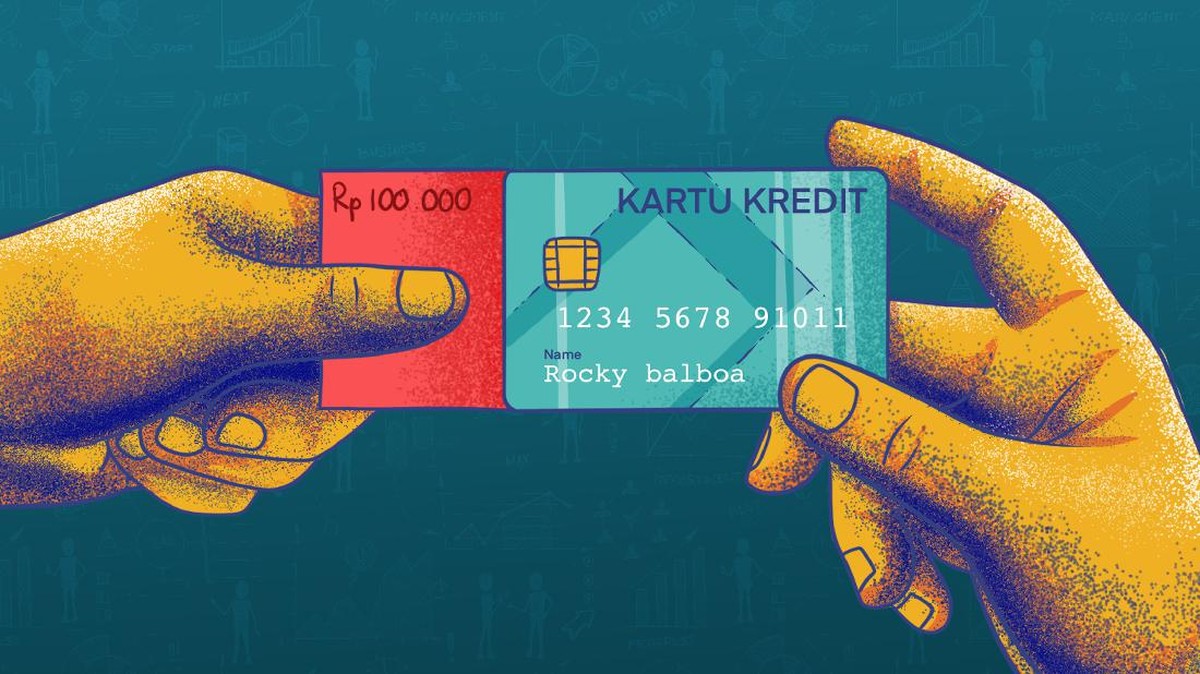
Berdasarkan data Bank Indonesia dan Asosiasi Sistem Pembayaran Indonesia (ASPI) per awal 2025, industri kartu kredit nasional mencatat nilai transaksi yang masih tumbuh positif, namun pangsa kartu kredit dalam total alat pembayaran ritel terus tergerus oleh dompet digital dan QRIS. Di tengah tren tersebut, Bank Indonesia bersama ASPI resmi meluncurkan Kartu Kredit Indonesia (KKI), sebuah instrumen yang dirancang untuk memperkuat kedaulatan sistem pembayaran sekaligus memperluas inklusi keuangan. Peluncuran ini menjadi penanda bahwa otoritas moneter tidak ingin kartu kredit domestik sekadar bertahan, melainkan berdaya saing di pasar global.
Langkah ini bukan tanpa alasan. Rasio kepemilikan kartu kredit di Indonesia berada di kisaran 0,07 kartu per penduduk, jauh tertinggal dibanding Malaysia yang berada di atas 0,4 kartu per penduduk, atau Singapura yang menyentuh angka di atas 1,5 kartu per penduduk. Kesenjangan ini menunjukkan ruang pertumbuhan yang masih besar, tetapi juga mengindikasikan adanya hambatan struktural, mulai dari literasi keuangan, biaya akuisisi nasabah, hingga preferensi masyarakat terhadap pembayaran berbasis debit dan uang elektronik.
Di Satu Sisi: Mendorong Inklusi dan Kedaulatan Sistem Pembayaran
Dari perspektif makro, kehadiran KKI diproyeksikan mampu memperluas basis pengguna kartu kredit, terutama di segmen menengah yang belum tersentuh layanan perbankan secara optimal. Menurut data Otoritas Jasa Keuangan (OJK), indeks literasi keuangan nasional per 2024 baru menembus 65 persen, sementara indeks inklusi keuangan berada di kisaran 75 persen. Artinya, masih ada gap sekitar 10 poin persentase antara pemahaman dan akses riil terhadap produk keuangan, termasuk kartu kredit.
KKI juga dipandang sebagai instrumen untuk mengurangi ketergantungan pada skema internasional seperti Visa dan Mastercard, yang selama ini menguasai jalur transaksi lintas negara. Dengan infrastruktur domestik yang terintegrasi, biaya transaksi dapat ditekan, dan data transaksi nasional tetap berada di dalam negeri. Hal ini sejalan dengan tren global menuju sistem pembayaran berbasis lokal, seperti UPI di India dan Pix di Brasil.
“Kartu Kredit Indonesia bukan sekadar produk baru, tetapi bagian dari arsitektur sistem pembayaran nasional yang lebih mandiri dan efisien,” demikian pernyataan yang menggambarkan arah kebijakan otoritas, yang menekankan pentingnya interoperabilitas dan standar keamanan.
Selain itu, dari sisi likuiditas perbankan, penerbitan KKI dapat menjadi kanal baru untuk menyalurkan kredit konsumsi. Portofolio kredit konsumsi perbankan menunjukkan tren stabil, namun kartu kredit hanya menyumbang sebagian kecil dari total kredit. Jika penetrasi berhasil ditingkatkan, ini dapat mendorong perputaran uang dan konsumsi rumah tangga, yang selama ini menjadi penopang utama pertumbuhan ekonomi domestik di kisaran 5 persen year-on-year.
Di Sisi Lain: Tantangan Risiko Kredit dan Perilaku Konsumen
Namun, optimisme ini perlu diimbangi dengan kehati-hatian. Pengalaman sejumlah negara menunjukkan bahwa ekspansi kartu kredit tanpa diiringi manajemen risiko yang ketat dapat memicu kenaikan rasio kredit bermasalah atau non-performing loan (NPL). Berdasarkan data OJK, rasio NPL kartu kredit perbankan nasional masih relatif terkendali di bawah 2 persen, tetapi tren ini bisa berubah jika pertumbuhan kredit tidak diikuti dengan analisis kelayakan yang memadai.
Kekhawatiran lain datang dari sisi perilaku konsumen. Kemudahan akses kredit dapat mendorong konsumsi berlebihan, terutama di kalangan generasi muda yang baru masuk pasar kerja. Survei literasi keuangan menunjukkan bahwa pemahaman tentang bunga majemuk dan biaya keterlambatan masih rendah. Jika tidak diantisipasi, kartu kredit justru bisa menjadi beban utang rumah tangga, bukan alat pemberdayaan finansial.
Sementara dari sisi sentimen pasar, peluncuran KKI berpotensi memicu capital outflow jangka pendek jika investor asing menilai skema ini mengurangi daya tarik kerja sama dengan jaringan global. Namun, banyak analis menilai dampaknya akan netral, karena transaksi internasional tetap membutuhkan interoperabilitas dengan jaringan global.
Proyeksi dan Fundamental ke Depan
Secara fundamental, keberhasilan KKI akan sangat bergantung pada tiga faktor: infrastruktur teknologi yang andal, kecepatan adopsi oleh merchant dan penerbit kartu, serta edukasi konsumen yang berkelanjutan. Bank Indonesia menargetkan penetrasi kartu kredit tumbuh signifikan dalam lima tahun ke depan, dengan fokus pada segmen pekerja formal dan usaha mikro yang selama ini terabaikan.
Dari kacamata valuasi industri, penerbitan KKI dapat meningkatkan pendapatan berbasis biaya atau fee-based income perbankan, yang selama ini masih didominasi pendapatan bunga. Diversifikasi ini penting untuk menjaga stabilitas profitabilitas di tengah tren penurunan suku bunga global.
Pada akhirnya, Kartu Kredit Indonesia adalah cermin dari ambisi besar: membangun sistem pembayaran yang berdaulat, inklusif, dan berdaya saing. Namun, tanpa pengelolaan risiko yang disiplin dan literasi keuangan yang merata, instrumen ini bisa berbalik menjadi sumber kerentanan. Keseimbangan antara ekspansi dan kehati-hatian akan menjadi kunci, dan pasar akan menilai sejauh mana fundamental benar-benar mendukung proyeksi yang dicanangkan.








Comments (0)