 yudi-kurniawan
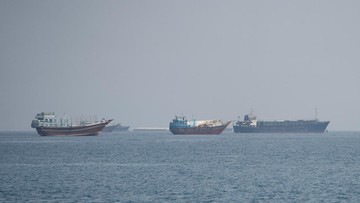
Berdasarkan data yang dihimpun dari berbagai laporan pasar energi per kuartal terakhir, harga bahan bakar minyak (BBM) di dalam negeri masih belum menunjukkan penurunan signifikan meskipun Selat Hormuz telah kembali dibuka dan arus pelayaran tanker berada pada level normal. Fenomena ini menimbulkan pertanyaan di kalangan pelaku pasar maupun konsumen: mengapa harga di pompa bensin tidak kunjung turun ketika jalur pelayaran strategis itu sudah kembali lancar? Jawabannya terletak pada struktur biaya yang jauh lebih kompleks daripada sekadar terbuka atau tertutupnya sebuah selat.
Lonjakan Biaya Pengeluaran Minyak dari Teluk Persia
Data industri menunjukkan bahwa biaya untuk mengeluarkan minyak dari kawasan Teluk Persia mengalami kenaikan yang sangat tajam, dari sebelumnya sekitar US$2 per barel menjadi sekitar US$33 per barel. Angka ini merupakan salah satu penyebab utama mengapa harga BBM di tingkat konsumen tetap bertahan di level tinggi. Kenaikan biaya logistik sebesar 1.550 persen ini mencerminkan peningkatan risiko asuransi maritim, biaya keamanan, serta premi pengiriman yang melambung akibat ketegangan geopolitik yang sempat memuncak.
Dalam terminologi ekonomi, komponen ini masuk ke dalam biaya perolehan atau landed cost, yaitu total biaya yang dibutuhkan untuk membawa satu barel minyak mentah dari sumur produksi hingga ke kilang pengolahan. Kenaikan landed cost secara langsung menggerus margin kilang dan pada akhirnya ditransmisikan ke harga jual di tingkat pengecer.
"Pasar energi saat ini tidak hanya memperdagangkan minyak, tetapi juga memperdagangkan risiko. Ketika premi risiko naik, harga tidak akan kembali ke titik semula meskipun jalur pelayaran sudah dibuka," kata seorang analis komoditas yang memantau pergerakan pasar energi regional.
Di satu sisi, pembukaan kembali Selat Hormuz memang mengurangi kekhawatiran akan gangguan pasokan global. Volume tanker yang melintas kembali mendekati angka rata-rata historis, dan ini seharusnya menurunkan tekanan pada harga minyak mentah dunia. Indeks harga minyak mentah acuan seperti Brent dan WTI sempat mengalami koreksi ketika ketegangan mereda. Namun di sisi lain, biaya logistik yang sudah melonjak tidak serta-merta turun hanya karena jalur pelayaran kembali normal. Perusahaan pelayaran dan asuransi membutuhkan waktu untuk menyesuaikan kembali premi risiko mereka, dan seringkali penyesuaian ini bersifat sticky atau lengket ke bawah.
Fundamental Pasar dan Sentimen yang Belum Sepenuhnya Pulih
Dari sisi fundamental, pasar minyak global masih menghadapi ketidakseimbangan antara pasokan dan permintaan. Proyeksi pertumbuhan permintaan minyak dunia untuk tahun berjalan berada di kisaran 1,2 hingga 1,5 juta barel per hari, sementara pasokan dari negara-negara produsen utama tumbuh lebih lambat. Ketidakseimbangan ini menciptakan apa yang disebut sebagai tightness di pasar, yang membuat harga sulit turun secara signifikan.
Selain itu, sentimen pasar masih dipengaruhi oleh kekhawatiran akan potensi eskalasi kembali di kawasan Timur Tengah. Pelaku pasar cenderung menahan posisi dan mempertahankan premi risiko dalam portofolio mereka. Dalam konteks ini, likuiditas di pasar berjangka minyak mentah juga memainkan peran penting. Ketika likuiditas mengetat, volatilitas harga meningkat, dan spread antara harga spot dan harga berjangka melebar.
Pro: Pembukaan Selat Hormuz memberikan sinyal positif bahwa risiko gangguan pasokan jangka pendek telah berkurang. Ini dapat menjadi katalis bagi penurunan harga minyak mentah dalam beberapa bulan ke depan jika tidak ada eskalasi baru. Kontra: Biaya logistik yang sudah terlanjur melonjak menjadi US$33 per barel menciptakan lapisan biaya baru yang sulit dihilangkan dalam waktu singkat. Selama premi risiko asuransi dan keamanan masih tinggi, harga BBM di tingkat konsumen akan tetap mahal.
Dampak ke Konsumen dan Proyeksi ke Depan
Bagi konsumen, kenaikan biaya logistik ini berarti harga BBM di stasiun pengisian bahan bakar umum (SPBU) akan tetap bertahan di level tinggi untuk beberapa waktu ke depan. Rasio harga BBM terhadap pendapatan masyarakat menjadi perhatian penting, terutama karena daya beli yang belum sepenuhnya pulih. Pemerintah menghadapi dilema antara menahan harga melalui subsidi atau membiarkan harga mengikuti mekanisme pasar.
Dari perspektif valuasi, saham-saham perusahaan energi di bursa domestik masih mencerminkan ekspektasi harga minyak yang tinggi. Indeks sektor energi mencatatkan kinerja year-on-year yang positif, namun capital outflow dari pasar obligasi negara-negara berkembang dapat memperlemah nilai tukar dan pada akhirnya menambah biaya impor minyak.
Proyeksi ke depan, jika biaya logistik dapat ditekan kembali ke level US$10 hingga US$15 per barel, maka ada ruang bagi penurunan harga BBM. Namun ini bergantung pada stabilitas geopolitik yang berkelanjutan, penurunan premi asuransi maritim, serta perbaikan infrastruktur kilang domestik. Tanpa itu semua, selat yang sudah terbuka tidak akan cukup untuk membuat harga BBM kembali murah.
Kesimpulannya, kenaikan biaya pengeluaran minyak dari Teluk Persia dari US$2 menjadi US$33 per barel adalah pengingat bahwa struktur biaya energi jauh lebih rumit dari sekadar terbuka atau tertutupnya jalur pelayaran. Selama premi risiko dan ketidakseimbangan fundamental masih ada, harga BBM akan tetap menjadi beban bagi konsumen maupun anggaran negara.










Comments (0)