 nadia-rahmawati
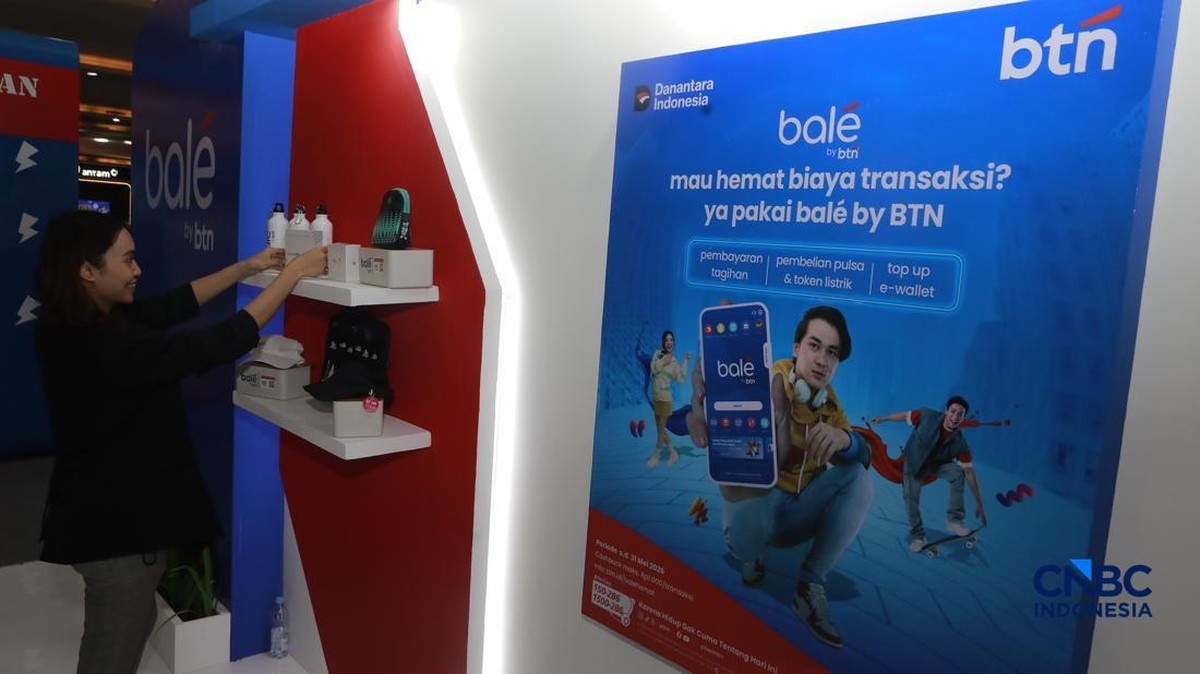
Berdasarkan data kinerja perseroan per akhir kuartal III 2024, PT Bank Tabungan Negara (persero) Tbk mencatatkan nilai transaksi layanan digital sebesar Rp103,53 triliun, atau mengalami kenaikan sekitar 46 persen dibandingkan periode yang sama tahun sebelumnya. Akselerasi ini terutama ditopang oleh aplikasi super milik perseroan, balé, yang kini telah diakses lebih dari 5 juta pengguna terdaftar.
Angka tersebut menjadi sinyal bahwa pergeseran perilaku nasabah dari transaksi konvensional di kantor cabang menuju kanal daring berlangsung lebih cepat dari ekspektasi. Bagi pembaca awam, nilai transaksi digital adalah akumulasi seluruh perpindahan dana yang dilakukan nasabah melalui aplikasi, mulai dari transfer, pembayaran tagihan, hingga angsuran kredit pemilikan rumah (KPR).
Fundamental Kinerja dan Kontribusi Segmen KPR
Sebagai bank yang memiliki fokus historis pada pembiayaan perumahan, pertumbuhan kanal digital BTN tidak dapat dilepaskan dari karakteristik portofolio kreditnya. Mayoritas nasabah perseroan adalah debitur KPR dengan tenor panjang, yang secara alami membutuhkan kanal pembayaran rutin. Digitalisasi membuat siklus pembayaran cicilan menjadi lebih efisien, sekaligus menekan biaya operasional per transaksi.
Di satu sisi, lonjakan 46 persen menunjukkan bahwa investasi teknologi perseroan mulai memasuki fase panen. Rasio biaya terhadap pendapatan berpotensi membaik karena beban jaringan kantor dapat dialihkan ke infrastruktur digital yang biaya marginalnya jauh lebih rendah. Likuiditas juga terbantu karena dana masuk melalui kanal digital tercatat secara real time, mempercepat rekonsiliasi dan pengelolaan posisi giro wajib minimum.
Di sisi lain, pertumbuhan nilai transaksi tidak otomatis berarti perbaikan profitabilitas. Sebagian besar transaksi digital merupakan perpindahan dana antar-rekening yang tidak selalu menghasilkan pendapatan berbasis biaya (fee based income) signifikan. Selain itu, biaya akuisisi nasabah digital, termasuk insentif dan promosi, masih membebani struktur biaya pada tahap awal pertumbuhan.
Pro: Efisiensi dan Basis Nasabah Muda
Pro: penetrasi digital membuka akses BTN ke segmen nasabah muda dan pekerja urban yang sebelumnya enggan berurusan dengan kantor cabang. Dengan 5 juta pengguna, perseroan memiliki basis data perilaku yang dapat dimonetisasi melalui penawaran produk turunan, seperti tabungan berjangka, kartu kredit, atau kredit multiguna. Skala ini juga memperkuat posisi tawar perseroan dalam ekosistem pembayaran nasional, termasuk integrasi dengan layanan pembayaran cepat antar-bank.
"Pertumbuhan transaksi digital menjadi indikator awal bahwa bank berhasil mengubah basis nasabahnya menjadi lebih produktif dan berbiaya rendah. Namun, tantangan berikutnya adalah mengubah volume menjadi pendapatan yang berkelanjutan," ujar seorang analis perbankan di Jakarta.
Kontra: Ketergantungan Teknologi dan Risiko Siber
Kontra: semakin besar volume transaksi yang mengalir melalui satu aplikasi, semakin besar pula eksposur terhadap risiko siber dan gangguan sistem. Insiden teknis sekecil apa pun dapat memicu penurunan kepercayaan nasabah sekaligus potensi sanksi regulasi. Otoritas Jasa Keuangan dan Bank Indonesia secara konsisten menekankan pentingnya manajemen risiko teknologi informasi, termasuk audit keamanan berkala dan rencana pemulihan bencana.
Dari kacamata fundamental, valuasi saham perbankan saat ini juga dipengaruhi sentimen pasar terhadap sektor properti, karena kualitas aset BTN sangat bergantung pada kemampuan debitur KPR membayar cicilan. Jika tekanan daya beli rumah tangga berlanjut, pertumbuhan transaksi digital tidak serta-merta menetralkan risiko kenaikan kredit bermasalah.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, proyeksi pertumbuhan kanal digital BTN akan ditentukan oleh tiga faktor: konsistensi inovasi fitur, keandalan infrastruktur, serta kemampuan mengonversi pengguna pasif menjadi pengguna aktif bertransaksi. Tren ini sejalan dengan pergerakan industri perbankan nasional yang menargetkan porsi transaksi digital di atas 90 persen dari total transaksi dalam beberapa tahun mendatang.
Investor dan nasabah perlu mencermati laporan keuangan kuartalan berikutnya, khususnya rasio efisiensi, pertumbuhan dana murah (current account saving account), dan kontribusi pendapatan non-bunga. Tanpa perbaikan pada ketiga indikator tersebut, lonjakan nilai transaksi hanya akan menjadi angka di atas kertas, bukan penggerak valuasi jangka panjang.







Comments (0)