 arif-budianto
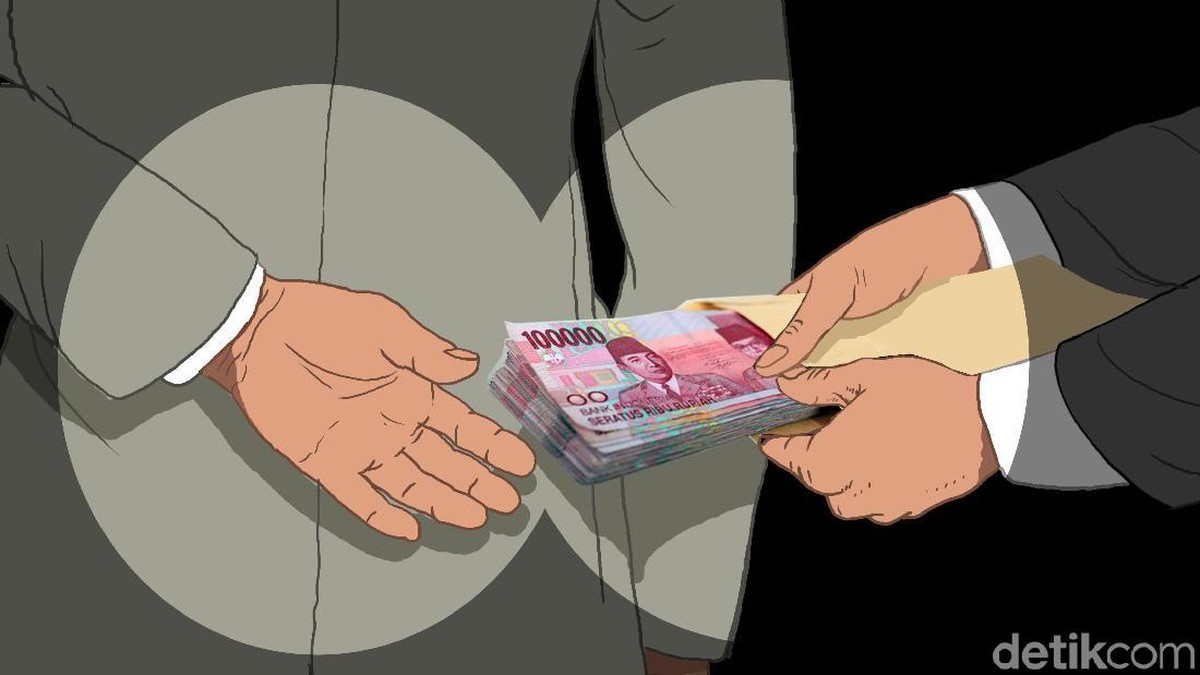
Berdasarkan data yang terhimpun dari penelusuran otoritas penegak hukum hingga awal 2025, sebuah kasus dugaan korupsi bernilai Rp1,3 triliun di lingkungan badan usaha milik negara (BUMN) akhirnya terangkat ke permukaan bukan karena audit internal atau investigasi keuangan rutin, melainkan akibat sengketa warisan di dalam keluarga pelakunya. Peristiwa ini menjadi salah satu contoh bagaimana sentimen personal dapat membuka tabir transaksi keuangan yang selama bertahun-tahun tersembunyi dari pengawasan publik.
Kasus ini mencuat setelah istri kedua dari seorang mantan pejabat tinggi BUMN berinisial AT mengajukan gugatan perdata ke pengadilan untuk menuntut bagian harta warisan. Dalam proses persidangan, dokumen-dokumen kepemilikan aset yang diungkap justru memicu kecurigaan karena nilainya tidak sebanding dengan penghasilan resmi yang tercatat selama masa jabatannya.
Kronologi dan Nilai Kerugian Negara
Dari penelusuran tersebut, penyidik menemukan indikasi penyalahgunaan wewenang dalam sejumlah proyek pengadaan yang dikelola AT selama menjabat. Nilai kerugian negara ditaksir mencapai Rp1,3 triliun, mencakup penggelembungan anggaran, mark-up kontrak, serta aliran dana ke rekening pihak ketiga yang diduga sebagai perantara.
Angka tersebut setara dengan sekitar 0,06 persen dari total belanja negara pada tahun anggaran pembanding, atau dengan kata lain cukup untuk membiayai pembangunan infrastruktur dasar di beberapa kabupaten selama satu tahun penuh. Bagi pembaca awam, kerugian negara berarti selisih antara dana yang seharusnya digunakan untuk kepentingan publik dan yang benar-benar terealisasi akibat penyimpangan.
Penyidik juga menelusuri sejumlah aset tidak bergerak, deposito, serta instrumen keuangan lain yang tercatat atas nama keluarga. Menurut pengamatan sementara, struktur kepemilikan aset tersebut menunjukkan pola penghindaran pelaporan kekayaan, yang dalam terminologi keuangan sering disebut layering, yaitu upaya menyamarkan asal-usul dana melalui beberapa lapisan transaksi.
Dua Sisi: Keterbukaan versus Kesenjangan Pengawasan
Di satu sisi, terungkapnya kasus ini menunjukkan bahwa sistem pengawasan kekayaan pejabat publik masih memiliki celah yang cukup lebar. Selama bertahun-tahun, laporan harta kekayaan penyelenggara negara (LHKPN) yang seharusnya menjadi instrumen transparansi tidak mampu mendeteksi lonjakan aset secara dini. Artinya, kontrol administratif berjalan, tetapi tidak diikuti verifikasi lapangan yang memadai.
Di sisi lain, munculnya kasus ini justru membuktikan bahwa mekanisme hukum perdata—dalam hal ini sengketa warisan—bisa menjadi jalur tidak langsung yang efektif untuk membongkar dugaan tindak pidana. Beberapa pengamat menilai fenomena ini sebagai cermin bahwa konflik internal keluarga dapat menjadi whistleblower yang tidak terduga.
Namun, pendekatan semacam ini juga mengandung kelemahan fundamental. Pengungkapan kasus bergantung pada kebetulan, bukan pada sistem deteksi yang sistematis. Jika tidak ada sengketa warisan, besar kemungkinan praktik serupa tetap tidak terdeteksi. Kondisi ini memunculkan pertanyaan mengenai efektivitas pengawasan internal BUMN dan peran akuntan publik dalam mengaudit laporan keuangan perusahaan pelat merah.
Sentimen Pasar dan Dampak pada BUMN
Dari sisi pasar, kasus korupsi di lingkungan BUMN biasanya memicu sentimen negatif terhadap obligasi atau saham perusahaan terkait, terutama jika nilai kerugian signifikan dan menyangkut proyek strategis. Investor cenderung meningkatkan kewaspadaan terhadap risiko tata kelola, yang dalam jangka pendek dapat memicu capital outflow dari instrumen terkait.
Meski demikian, dampaknya terhadap indeks secara keseluruhan umumnya terbatas apabila kasus bersifat individual dan tidak menyentuh fundamental perusahaan secara langsung. Yang perlu dicermati adalah potensi kenaikan biaya modal, karena persepsi risiko tata kelola yang memburuk dapat mendorong kenaikan premi risiko yang diminta investor.
Dalam konteks yang lebih luas, kasus ini juga menyoroti pentingnya valuasi aset negara yang transparan. Tanpa valuasi yang kredibel, upaya pemulihan kerugian negara melalui penyitaan aset berpotensi tidak optimal, sehingga rasio pengembalian kerugian terhadap total kerugian bisa sangat rendah.
Proyeksi dan Pelajaran Ke Depan
Ke depan, tiga hal patut menjadi perhatian. Pertama, perlunya verifikasi berlapis terhadap LHKPN, bukan sekadar pelaporan administratif. Kedua, penguatan audit forensik pada proyek-proyek bernilai besar di BUMN, terutama yang melibatkan pihak ketiga. Ketiga, perlindungan bagi pelapor internal agar pengungkapan tidak bergantung pada konflik keluarga.
Dari perspektif ekonomi, kasus ini menjadi pengingat bahwa korupsi bukan hanya persoalan hukum, tetapi juga persoalan efisiensi alokasi sumber daya. Setiap rupiah yang hilang dari anggaran negara berarti berkurangnya kapasitas fiskal untuk mendorong pertumbuhan dan kesejahteraan. Oleh karena itu, penguatan tata kelola bukan sekadar tuntutan moral, melainkan prasyarat bagi stabilitas ekonomi jangka panjang.






Comments (0)