 lukman-hakim
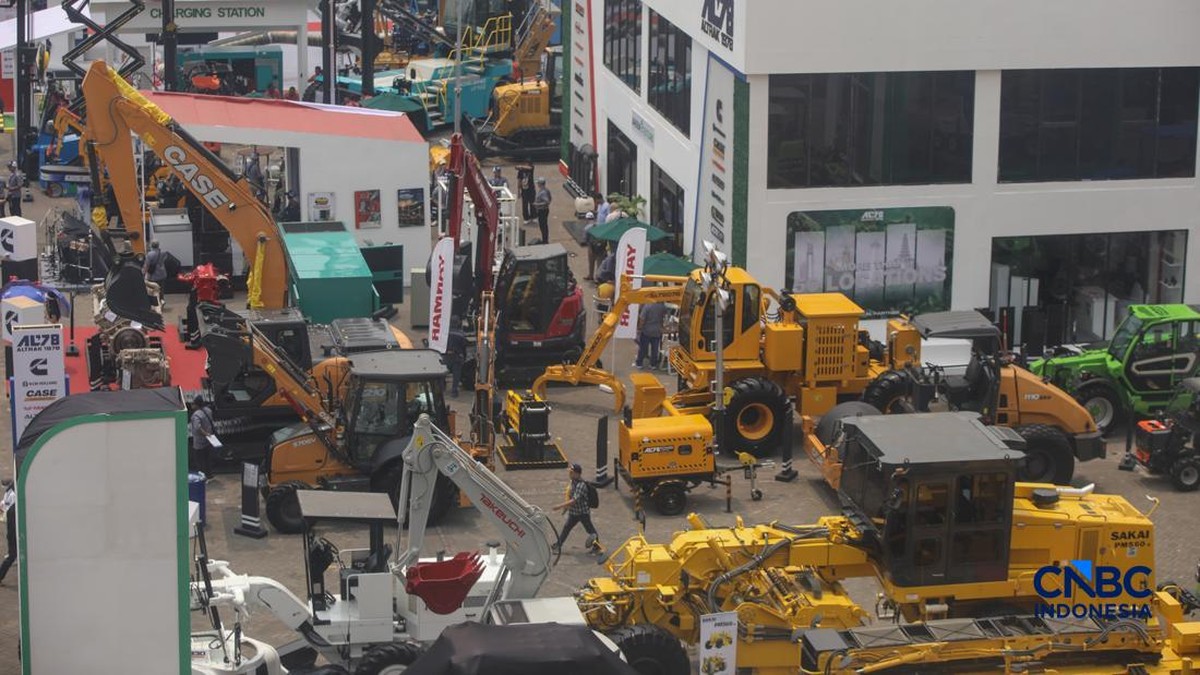
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, pertumbuhan pembiayaan alat berat hanya mencapai 0,12% secara year-on-year. Angka ini jauh lebih rendah dibandingkan periode yang sama tahun sebelumnya yang masih mampu tumbuh di kisaran 5%. Perlambatan ini menjadi sinyal penting bagi industri pembiayaan, khususnya perusahaan multifinance yang selama ini menjadikan alat berat sebagai salah satu portofolio andalan.
Penyebab Perlambatan Pembiayaan Alat Berat
Tren perlambatan pembiayaan alat berat tidak terlepas dari lemahnya permintaan di sektor pertambangan dan konstruksi. Kedua sektor tersebut merupakan pengguna utama alat berat seperti ekskavator, bulldozer, dan crane. Ketika harga komoditas global mengalami penurunan, perusahaan tambang cenderung menahan ekspansi dan menunda pembelian alat baru.
Selain itu, sentimen pasar yang masih wait and see menjelang tahun politik serta ketidakpastian ekonomi global turut menekan keputusan investasi korporasi. Likuiditas perusahaan pembiayaan juga menjadi faktor. Meski relatif stabil, biaya dana yang masih tinggi membuat perusahaan lebih selektif dalam menyalurkan kredit ke sektor yang berisiko tinggi seperti alat berat.
Dari sisi fundamental, rasio Non-Performing Financing (NPF) di segmen alat berat tercatat relatif terkendali di level 2,1%. Namun demikian, perlambatan pertumbuhan ini tetap menjadi perhatian karena alat berat merupakan salah satu penopang utama pembiayaan investasi.
Dua Sisi Pandang: Optimisme vs Kehati-hatian
Di satu sisi, OJK optimistis bahwa sektor energi terbarukan dapat menjadi motor penggerak baru bagi pembiayaan alat berat. Proyek pembangkit listrik tenaga surya, bayu, dan air membutuhkan alat berat untuk konstruksi dan instalasi. Pemerintah juga terus mendorong investasi di sektor hijau melalui berbagai insentif fiskal dan kemudahan perizinan.
Wakil Ketua Umum Asosiasi Perusahaan Pembiayaan Indonesia (APPI) menyatakan, "Kami melihat potensi besar dari proyek transisi energi. Namun, realisasinya masih membutuhkan waktu karena skala proyek dan proses tender yang panjang."
Di sisi lain, sejumlah analis mengingatkan bahwa kontribusi energi terbarukan terhadap total pembiayaan alat berat masih kecil, yakni sekitar 3% dari total portofolio. Ketergantungan pada sektor pertambangan dan konstruksi masih sangat dominan, sehingga pemulihan pembiayaan alat berat sangat bergantung pada rebound harga komoditas dan percepatan proyek infrastruktur pemerintah.
Pro: Diversifikasi ke energi terbarukan membuka peluang jangka panjang dan mengurangi ketergantungan pada komoditas. Kontra: Pertumbuhan 0,12% menunjukkan bahwa sektor ini belum menjadi penopang signifikan dalam waktu dekat.
Proyeksi dan Tantangan ke Depan
Ke depan, proyeksi pertumbuhan pembiayaan alat berat diperkirakan masih berada di bawah 2% hingga akhir 2026 jika tidak ada stimulus besar. Pemerintah diharapkan mempercepat realisasi proyek strategis nasional, termasuk pembangunan infrastruktur energi terbarukan, yang dapat menyerap alat berat dalam jumlah besar.
Dari sisi industri, perusahaan pembiayaan perlu melakukan diversifikasi portofolio dan memperkuat manajemen risiko. Capital outflow dari pasar keuangan global juga perlu diantisipasi karena dapat mempengaruhi likuiditas dan biaya pendanaan.
Valuasi perusahaan multifinance di bursa pun turut mencerminkan sentimen ini. Beberapa emiten pembiayaan alat berat mencatat penurunan indeks harga saham dalam setahun terakhir. Meski demikian, fundamental jangka panjang sektor ini masih menarik, terutama jika transisi energi berjalan sesuai target pemerintah.
Dengan demikian, pertumbuhan tipis 0,12% bukanlah akhir dari cerita. Ini adalah cerminan dinamika ekonomi yang sedang bertransisi. Pelaku pasar perlu mencermati setiap kebijakan dan tren global untuk mengambil keputusan yang berbasis data, bukan sekadar sentimen sesaat.











Comments (0)