 mega-lestari
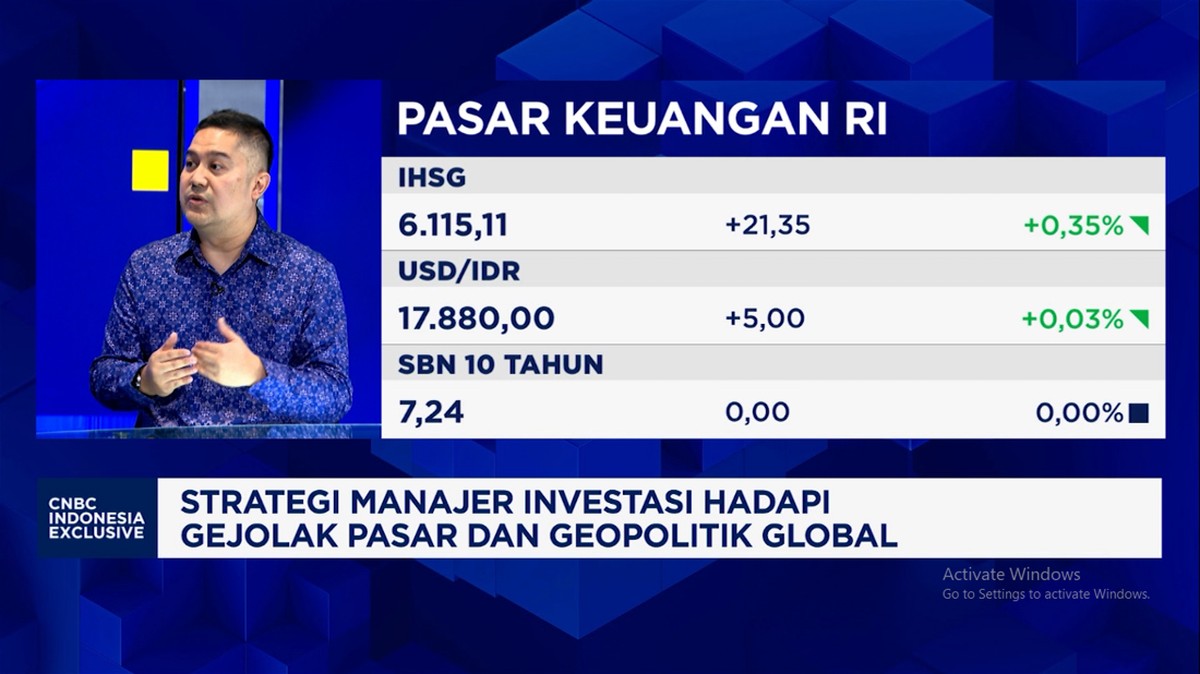
Berdasarkan data Bank Indonesia per kuartal IV 2026, imbal hasil (yield) obligasi negara tenor 10 tahun mengalami kenaikan ke level 6,85%, naik sekitar 85 basis poin dibandingkan posisi awal tahun di 6,00%. Kenaikan ini terjadi bersamaan dengan tekanan pada nilai tukar rupiah yang bergerak di kisaran Rp16.200 per dolar AS, melemah sekitar 3,2% year-on-year. Kondisi ini menciptakan lanskap investasi yang menantang sekaligus membuka peluang bagi manajer investasi dalam mengelola portofolio klien mereka.
Yield obligasi yang naik secara fundamental mencerminkan ekspektasi pasar terhadap suku bunga yang lebih tinggi dalam jangka panjang, serta meningkatnya premi risiko yang diminta investor akibat ketidakpastian global. Bagi pembaca awam, yield adalah tingkat imbal hasil yang diterima investor dari obligasi; ketika yield naik, harga obligasi yang beredar justru turun. Fenomena ini menjadi sentimen pasar yang signifikan dalam menentukan arah alokasi aset.
Di Satu Sisi: Daya Tarik Obligasi dan Instrumen Pendapatan Tetap
Kenaikan yield obligasi menciptakan daya tarik tersendiri bagi investor yang mencari pendapatan tetap. Pada level 6,85%, obligasi negara menawarkan imbal hasil yang lebih kompetitif dibandingkan deposito perbankan yang rata-rata berada di kisaran 4,5% hingga 5,0%. Manajer investasi melihat momentum ini sebagai kesempatan untuk mengunci yield tinggi dalam portofolio jangka menengah hingga panjang.
Dari perspektif fundamental, kenaikan yield juga mencerminkan健康nya pasar keuangan yang mulai menyesuaikan diri dengan kondisi likuiditas global yang lebih ketat. Beberapa manajer investasi merekomendasikan strategi laddering, yaitu membeli obligasi dengan berbagai tenor jatuh tempo untuk memitigasi risiko reinvestasi. Strategi ini memungkinkan investor menikmati yield tinggi saat ini tanpa harus menanggung risiko durasi yang berlebihan.
"Kenaikan yield obligasi adalah peluang bagi investor dengan horizon jangka panjang. Yang penting adalah mengelola durasi dan memastikan likuiditas portofolio tetap terjaga," ujar seorang analis pasar modal.
Selain obligasi pemerintah, surat utang korporasi dengan peringkat investment grade juga menawarkan spread yang menarik, mencapai 150 hingga 200 basis poin di atas yield SBN. Bagi manajer investasi, ini menjadi lahan subur untuk meningkatkan imbal hasil portofolio tanpa mengorbankan kualitas kredit.
Di Sisi Lain: Tekanan Rupiah dan Risiko Capital Outflow
Namun, gambaran tersebut tidak lepas dari risiko. Pelemahan rupiah hingga Rp16.200 per dolar AS menimbulkan kekhawatiran akan capital outflow yang lebih besar. Data Bank Indonesia menunjukkan aliran modal keluar dari pasar SBN mencapai Rp12,4 triliun sepanjang kuartal IV 2026. Tekanan ini berpotensi menggerus valuasi portofolio investor asing dan mempersempit likuiditas di pasar sekunder.
Bagi manajer investasi, depresiasi rupiah menjadi pedang bermata dua. Di satu sisi, investor asing cenderung menarik dana dari instrumen berbasis rupiah untuk menghindari kerugian kurs. Di sisi lain, yield yang lebih tinggi bisa menjadi kompensasi atas risiko nilai tukar, terutama bagi investor domestik yang tidak memiliki eksposur valuta asing.
Proyeksi ke depan menunjukkan volatilitas rupiah berpotensi berlanjut hingga akhir tahun 2026, seiring dengan ketidakpastian kebijakan moneter global. Bank Indonesia diperkirakan mempertahankan suku bunga acuan di level 6,25% untuk menjaga stabilitas kurs, meskipun ruang penurunan terbatas mengingat tekanan inflasi inti yang masih berada di kisaran 2,8% year-on-year.
Strategi Portofolio: Antara Imbal Hasil dan Lindung Nilai
Dalam kondisi ketidakpastian ini, manajer investasi cenderung mengadopsi pendekatan yang seimbang. Alokasi ke obligasi jangka pendek hingga menengah menjadi pilihan utama untuk menjaga likuiditas, sementara eksposur ke saham difokuskan pada sektor-sektor defensif seperti konsumen primer dan utilitas yang memiliki pendapatan stabil dalam rupiah.
Diversifikasi lintas kelas aset menjadi kunci. Beberapa manajer investasi mulai mengalokasikan sebagian dana ke instrumen berbasis valuta asing atau obligasi global sebagai lindung nilai terhadap pelemahan rupiah. Rasio alokasi yang ideal bergantung pada profil risiko masing-masing investor, namun secara umum eksposur valuta asing dijaga di kisaran 10% hingga 20% dari total portofolio.
Dari sisi valuasi, pasar obligasi domestik masih menarik dibandingkan negara peers di kawasan ASEAN. Yield SBN 10 tahun Indonesia berada di atas Filipina (6,2%) dan Thailand (3,5%), mencerminkan premi risiko yang lebih tinggi namun juga potensi imbal hasil yang lebih besar apabila sentimen pasar membaik.
Kesimpulannya, kenaikan yield obligasi dan pelemahan rupiah menciptakan dinamika yang kompleks bagi manajer investasi. Di satu sisi, yield tinggi menawarkan peluang pendapatan tetap yang menarik; di sisi lain, risiko capital outflow dan volatilitas kurs menuntut kehati-hatian dalam alokasi. Strategi yang mengedepankan keseimbangan antara imbal hasil, likuiditas, dan lindung nilai menjadi fondasi utama dalam mengarungi ketidakpastian hingga akhir tahun 2026.








Comments (0)