 mega-lestari
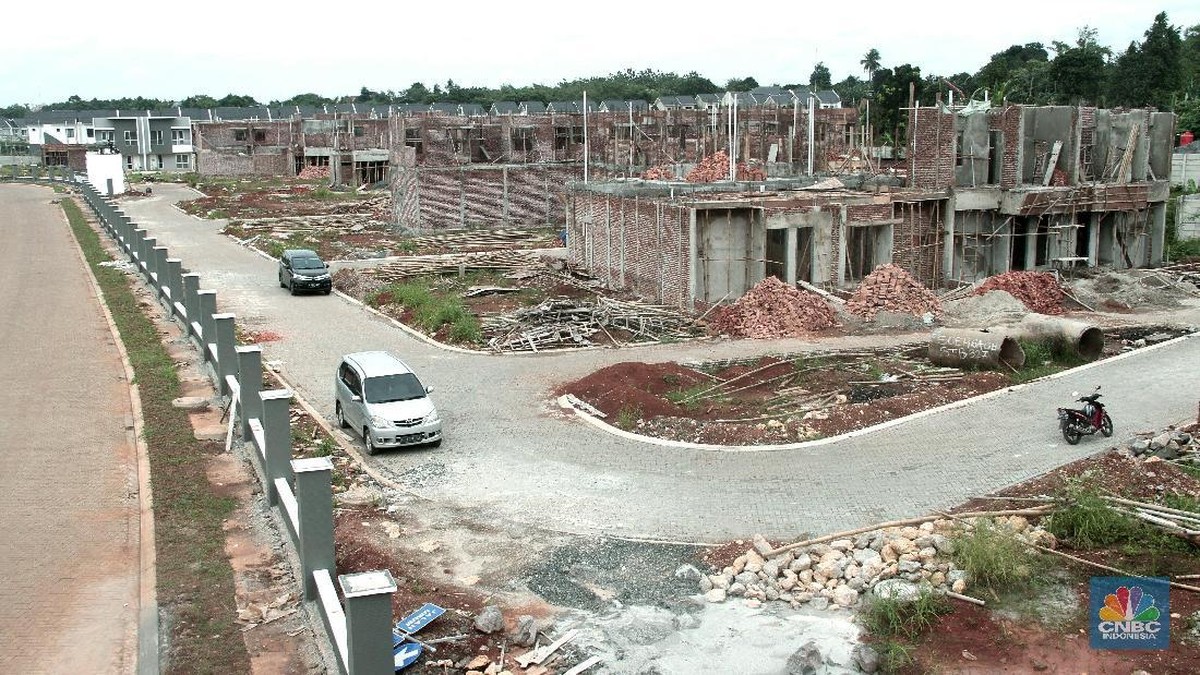
Berdasarkan data Kementerian Perumahan dan Kawasan Permukiman serta Bank Indonesia per awal 2025, program rumah subsidi pemerintah menargetkan pembangunan 3 juta unit dalam lima tahun ke depan, dengan alokasi anggaran yang dialokasikan melalui skema subsidi selisih bunga (SSB) dan Fasilitas Likuiditas Pembiayaan Perumahan (FLPP). Di tengah ketidakpastian regulasi yang masih menjadi sentimen pasar, PT Repower Asia Indonesia Tbk (REAL), emiten yang sebelumnya dikenal bergerak di sektor teknologi dan properti, memilih langkah kontrarian dengan masuk ke segmen rumah subsidi. Langkah ini menandai pergeseran strategi portofolio perseroan yang selama ini lebih banyak menyasar segmen komersial.
Peta Makro: Sektor Properti dan Momentum Subsidi
Industri properti Indonesia mencatat pertumbuhan indeks harga properti residensial (IHPR) yang relatif terbatas, sekitar 1,5% year-on-year pada kuartal IV 2024, menurut data Bank Indonesia. Angka ini jauh di bawah rata-rata pertumbuhan satu dekade terakhir yang berkisar 4-5% per tahun. Di satu sisi, kondisi ini mencerminkan lemahnya daya beli masyarakat serta tingginya tingkat suku bunga acuan yang masih bertahan di level 5,75% hingga awal 2025. Di sisi lain, segmen rumah subsidi justru menunjukkan tren permintaan yang lebih resilien karena didorong insentif fiskal berupa Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) dan skema kredit pemilikan rumah (KPR) bersubsidi.
Program rumah subsidi menyasar kelompok masyarakat berpenghasilan rendah (MBR) dengan batas harga jual yang diatur, sekitar Rp166 juta hingga Rp185 juta per unit tergantung wilayah. Margin pengembang di segmen ini memang lebih tipis, umumnya 10-15%, dibandingkan segmen komersial yang bisa mencapai 25-30%. Namun, volume penjualan yang besar dan perputaran modal yang lebih cepat menjadi daya tarik tersendiri, terutama bagi emiten dengan likuiditas memadai.
Pro: Diversifikasi Pendapatan dan Akses Pasar Massal
Langkah Repower Asia masuk ke bisnis rumah subsidi memiliki sejumlah argumen positif. Pertama, diversifikasi ini berpotensi memperluas sumber pendapatan perseroan yang selama ini bergantung pada segmen properti komersial dan teknologi. Kedua, adanya jaminan pemerintah melalui FLPP memberikan kepastian pembiayaan bagi konsumen, sehingga risiko kredit macet dapat ditekan. Ketiga, backward integration—jika perseroan mampu mengelola rantai pasok material bangunan secara efisien—dapat menekan biaya produksi dan meningkatkan margin bersih.
"Segmen rumah subsidi menawarkan visibilitas pendapatan yang lebih tinggi di tengah ketidakpastian ekonomi global, karena permintaannya didorong oleh kebutuhan dasar dan bukan spekulasi," ujar seorang analis properti dari salah satu sekuritas nasional.
Selain itu, program pemerintah yang menyasar 3 juta unit rumah menjadi katalis jangka panjang. Jika perseroan mampu menguasai pangsa pasar kecil saja, misalnya 0,5%, itu setara dengan 15.000 unit rumah selama periode program. Dengan asumsi margin bersih 8%, potensi laba tambahan bisa mencapai puluhan miliar rupiah.
Kontra: Tantangan Eksekusi dan Tekanan Fundamental
Namun, di sisi lain, masuknya emiten ke segmen subsidi bukan tanpa risiko. Pertama, persaingan di segmen ini sudah cukup ketat, dikuasai oleh pengembang besar dengan skala ekonomi yang mapan. Kedua, kemampuan eksekusi menjadi taruhan besar; pengalaman perseroan di sektor teknologi tidak serta-merta dapat ditransfer ke bisnis konstruksi yang padat modal dan padat tenaga kerja. Ketiga, struktur permodalan perseroan perlu dicermati. Rasio utang terhadap ekuitas (DER) dan likuiditas menjadi indikator penting untuk menilai apakah perseroan mampu membiayai proyek subsidi yang arus kasnya bergantung pada pencairan FLPP.
Dari sisi sentimen pasar, pengumuman masuknya emiten ke bisnis subsidi cenderung disambut positif dalam jangka pendek. Namun, valuasi saham akan sangat bergantung pada realisasi kontrak dan kinerja keuangan kuartalan. Jika target penjualan tidak tercapai, capital outflow dari saham ini bisa terjadi, terutama jika kondisi makro memburuk dan suku bunga tetap tinggi.
Proyeksi dan Catatan Fundamental
Ke depan, keberhasilan strategi ini akan bergantung pada tiga faktor: kepastian regulasi turunan program rumah subsidi, kemampuan perseroan mengelola modal kerja, dan efisiensi biaya konstruksi. Pemerintah menargetkan penyerapan FLPP tahun 2025 sekitar Rp46 triliun, naik dari realisasi tahun sebelumnya. Angka ini menjadi indikasi bahwa likuiditas pembiayaan tersedia, tetapi eksekusi di lapangan tetap menjadi penentu.
Bagi investor, langkah ini perlu dilihat sebagai bagian dari strategi jangka panjang, bukan sekadar sentimen sesaat. Analisis fundamental tetap harus menjadi basis pengambilan keputusan, dengan memperhatikan laporan keuangan, proyeksi arus kas, dan perkembangan kebijakan perumahan. Pada akhirnya, pasar akan menilai apakah diversifikasi ini menjadi katalis pertumbuhan atau justru menambah beban operasional bagi perseroan.







Comments (0)