 arif-budianto
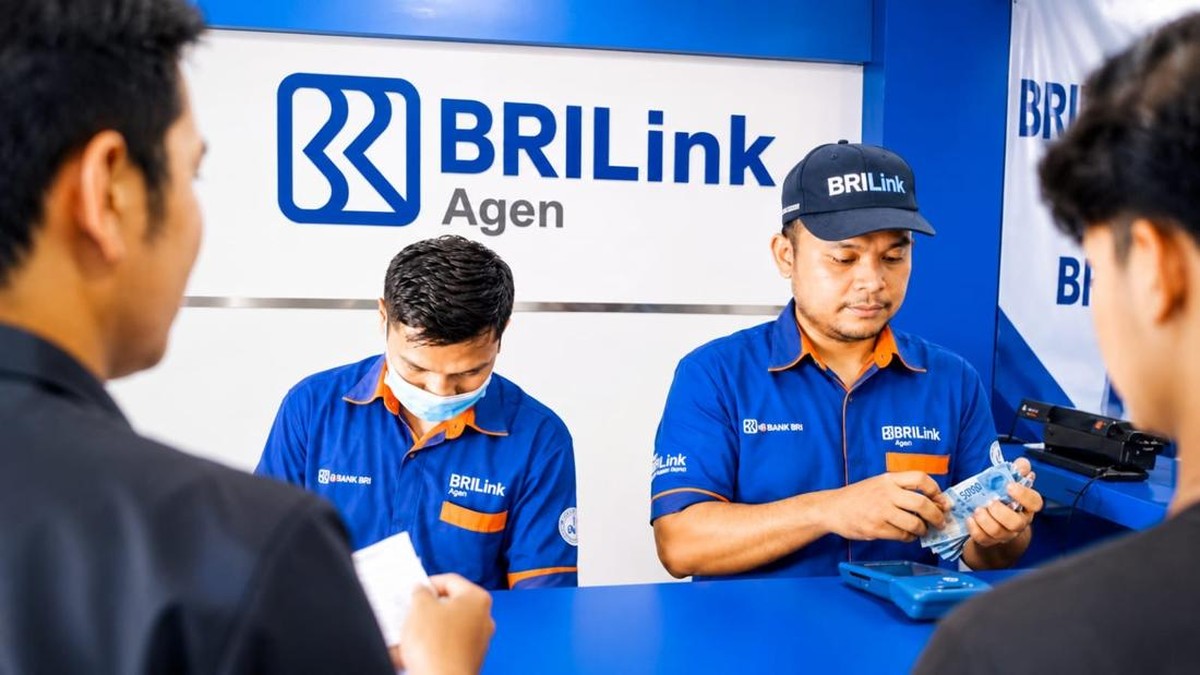
Berdasarkan data Badan Pusat Statistik (BPS) per Februari 2024, jumlah pekerja informal di Indonesia mencapai sekitar 59,17 persen dari total angkatan kerja nasional, atau setara dengan lebih dari 80 juta orang. Angka ini menjadi tantangan struktural dalam perluasan cakupan jaminan sosial ketenagakerjaan yang hingga kini baru menjangkau sebagian kecil dari kelompok tersebut. Di tengah celah inilah muncul inisiatif dari tingkat akar rumput, salah satunya melalui peran agen layanan keuangan digital yang menjembatani pekerja informal dengan program perlindungan sosial.
Peran Agen Layanan Keuangan dalam Inklusi Jaminan Sosial
Seorang pemuda asal Bandung bernama Narsun mencatatkan capaian signifikan dengan mendaftarkan 7.215 pekerja informal ke program BPJS Ketenagakerjaan. Pekerja informal dalam konteks ini mencakup pedagang kaki lima, pengemudi ojek daring, buruh harian lepas, hingga pelaku usaha mikro yang selama ini tidak memiliki akses terhadap perlindungan kecelakaan kerja dan jaminan hari tua. Melalui posisinya sebagai agen BRILink, Narsun memanfaatkan jaringan transaksi keuangan perbankan yang telah menjangkau hingga pelosok untuk memperkenalkan produk jaminan sosial kepada kelompok yang selama ini berada di luar sistem formal.
Mekanisme yang dijalankan cukup sederhana: setiap transaksi keuangan yang dilakukan melalui agen menjadi pintu masuk untuk mengedukasi nasabah mengenai pentingnya kepesertaan BPJS Ketenagakerjaan. Pendekatan ini menyasar segmen yang secara historis sulit dijangkau oleh kanal konvensional karena keterbatasan literasi keuangan dan akses geografis. Dalam konteks makro, langkah semacam ini berkontribusi pada pengurangan beban fiskal jangka panjang, karena pekerja yang terlindungi cenderung tidak jatuh ke dalam kemiskinan ekstrem ketika menghadapi risiko kerja.
Pro dan Kontra: Antara Solusi Struktural dan Keterbatasan Skala
Di satu sisi, keberhasilan mendaftarkan ribuan pekerja informal menunjukkan bahwa jaringan agen layanan keuangan dapat menjadi kanal efektif untuk memperluas cakupan jaminan sosial. Rasio kepesertaan BPJS Ketenagakerjaan dari segmen informal masih berada di bawah 10 persen dari total pekerja informal, sehingga setiap upaya pendaftaran massal memiliki nilai strategis. Pendekatan berbasis komunitas ini juga menciptakan efek berganda: selain perlindungan sosial, pekerja informal memperoleh akses terhadap layanan keuangan formal seperti tabungan dan pembiayaan mikro, yang pada gilirannya memperkuat literasi keuangan dan kapasitas ekonomi rumah tangga.
Di sisi lain, sejumlah ekonom mengingatkan bahwa mengandalkan inisiatif individual agen memiliki keterbatasan dalam hal skala dan keberlanjutan. Tanpa insentif struktural yang memadai, model ini sulit direplikasi secara masif. Kritik lain menyoroti bahwa kepesertaan tanpa kemampuan membayar iuran secara rutin berpotensi menimbulkan masalah likuiditas pada program jaminan sosial itu sendiri. Selain itu, tantangan fundamental berupa rendahnya pendapatan pekerja informal membuat kemampuan menyisihkan iuran bulanan menjadi terbatas, sehingga diperlukan skema subsidi silang atau iuran bertingkat yang lebih adaptif terhadap profil penghasilan tidak tetap.
"Perluasan cakupan jaminan sosial bagi pekerja informal membutuhkan kombinasi antara inovasi kanal distribusi dan dukungan regulasi yang memadai," ujar seorang pengamat kebijakan sosial, menggambarkan pentingnya sinergi antara sektor keuangan dan program perlindungan negara.
Sentimen Pasar dan Proyeksi Ke Depan
Dari perspektif industri keuangan, keberhasilan agen seperti Narsun turut memperkuat sentimen pasar terhadap model bisnis branchless banking. Jaringan agen telah terbukti menjadi tulang punggung inklusi keuangan nasional, dengan indeks literasi keuangan yang meningkat dari 38,03 persen pada 2019 menjadi 65,43 persen pada 2024 berdasarkan survei OJK. Namun, valuasi dampak sosial dari model ini belum terukur secara sistematis dalam kerangka portofolio perlindungan sosial nasional. Diperlukan integrasi data antara agen, perbankan, dan BPJS Ketenagakerjaan agar capaian dapat diproyeksikan secara lebih akurat dan menjadi dasar perumusan kebijakan.
Ke depannya, proyeksi perluasan cakupan jaminan sosial bagi pekerja informal akan sangat bergantung pada tiga faktor: kapasitas fiskal negara untuk memberikan subsidi iuran, kesediaan lembaga keuangan menyediakan insentif berkelanjutan bagi agen, serta peningkatan literasi keuangan di tingkat rumah tangga. Apabila ketiganya berjalan selaras, bukan tidak mungkin rasio kepesertaan pekerja informal dapat menembus angka dua digit dalam lima tahun mendatang. Sebaliknya, tanpa dukungan struktural, inisiatif individual semacam ini berisiko hanya menjadi cerita sukses yang sulit direplikasi secara luas.






Comments (0)