 lukman-hakim
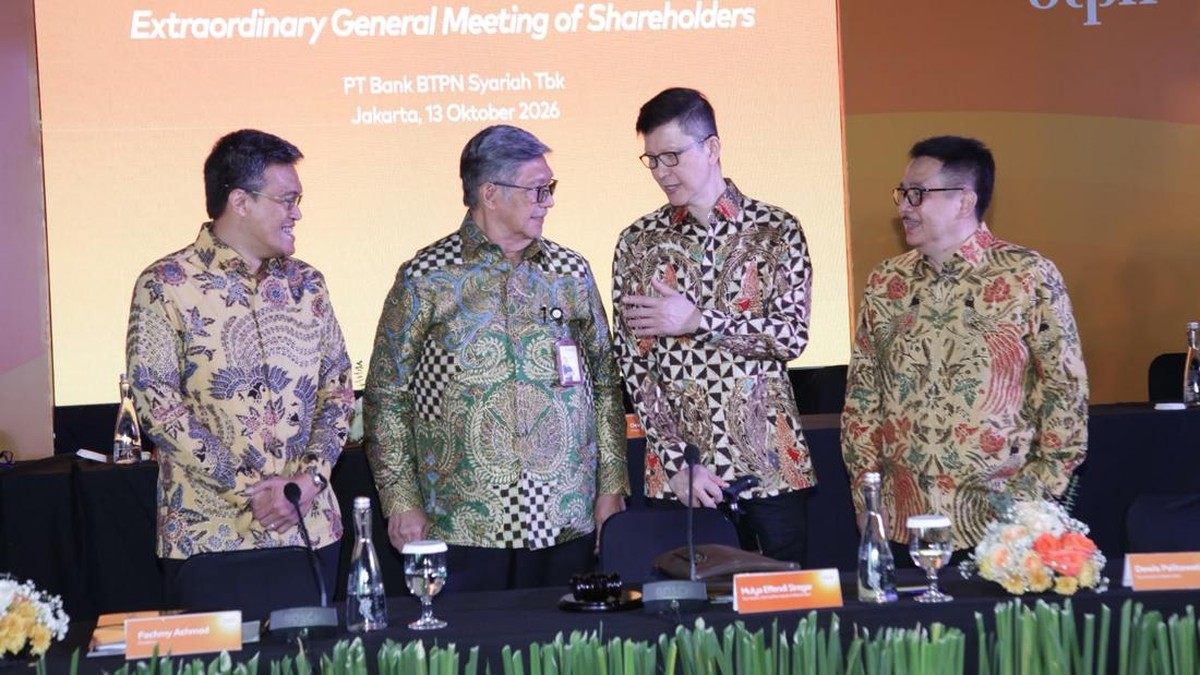
Berdasarkan keterbukaan informasi yang dipublikasikan perseroan kepada otoritas bursa, PT Bank BTPN Syariah Tbk. (kode emiten BTPS) berencana mengeksekusi program pembelian kembali saham alias buyback dengan pagu nilai maksimal Rp1 triliun. Aksi korporasi ini menjadi salah satu yang terbesar di sektor perbankan syariah dalam beberapa tahun terakhir dan langsung menjadi sorotan pelaku pasar modal domestik.
Buyback sendiri adalah mekanisme ketika emiten membeli kembali sahamnya sendiri di pasar sekunder, lalu menyimpannya sebagai saham treasuri atau menghapusnya dari daftar pencatatan. Tujuan umumnya dua: menahan tekanan harga saham sekaligus memberi sinyal bahwa manajemen menilai valuasi perseroan sedang berada di level yang menarik.
Konteks Fundamental dan Tren Harga Saham BTPS
Langkah ini tidak muncul di ruang hampa. Sepanjang beberapa kuartal terakhir, saham BTPS mengalami penurunan yang cukup dalam dibandingkan puncaknya beberapa tahun silam. Secara year-on-year, kinerja pembiayaan bank yang fokus pada segmen nasabah prasejahtera produktif ini menghadapi tantangan berupa perlambatan pertumbuhan kredit, kenaikan biaya kredit, serta normalisasi margin setelah periode pandemi.
Dari sisi rasio, indikator profitabilitas seperti return on equity (ROE) dan return on asset (ROA) memang masih tergolong sehat, namun trennya melandai. Rasio pembiayaan bermasalah atau non-performing financing (NPF) juga menjadi perhatian karena segmen ultra-mikro sangat sensitif terhadap daya beli rumah tangga dan sentimen pasar di tingkat akar rumput.
Yang menarik, perseroan memiliki likuiditas dan permodalan yang tebal. Rasio kecukupan modal alias capital adequacy ratio (CAR) berada jauh di atas ambang minimum yang dipersyaratkan regulator. Inilah yang membuat ruang untuk melakukan buyback tanpa mengganggu ekspansi pembiayaan tetap terbuka lebar.
Pro: Sinyal Kepercayaan Manajemen dan Penopang Harga
Di satu sisi, buyback senilai Rp1 triliun dipandang sebagai sinyal positif yang kuat. Manajemen pada dasarnya menyatakan bahwa harga pasar saat ini belum mencerminkan nilai fundamental perseroan. Dalam bahasa pasar, saham BTPS dinilai sedang dalam kondisi undervalued.
Beberapa argumen pendukungnya:
Pertama, buyback mengurangi jumlah saham beredar sehingga laba per saham alias earning per share (EPS) berpotensi terdongkrak secara otomatis, meski laba bersih tidak berubah. Ini secara matematis memperbaiki rasio valuasi seperti price to earning ratio (PER).
Kedua, program ini memberi bantalan permintaan di pasar sekunder. Ketika ada tekanan jual dari investor asing atau capital outflow, kehadiran pembeli besar seperti perseroan sendiri dapat menstabilkan harga.
Ketiga, langkah ini menunjukkan disiplin alokasi modal. Alih-alih menahan kas berlebih tanpa imbal hasil optimal, perseroan memilih mengembalikan nilai kepada pemegang saham.
Buyback umumnya dibaca pasar sebagai sinyal kepercayaan internal terhadap prospek jangka menengah, terutama ketika likuiditas perseroan masih tebal.
Kontra: Risiko Eksekusi dan Batasan Regulasi
Di sisi lain, terdapat sejumlah catatan yang perlu dicermati. Pertama, buyback bukan jaminan harga saham langsung melesat. Jika sentimen pasar secara keseluruhan masih negatif, tekanan jual bisa mengalahkan daya serap program pembelian kembali.
Kedua, ada pertimbangan oportunitas modal. Dana Rp1 triliun jika dialokasikan untuk ekspansi pembiayaan bisa menghasilkan pendapatan bunga yang lebih tinggi dibandingkan imbal hasil dari buyback. Dalam konteks bank, modal adalah mesin utama pertumbuhan, sehingga penggunaannya perlu dihitung sangat hati-hati.
Ketiga, eksekusi program tunduk pada aturan otoritas bursa dan regulator perbankan, termasuk pembatasan volume harian, periode pelaksanaan, serta kewajiban pelaporan berkala. Realisasi buyback bisa jauh di bawah pagu maksimal apabila kondisi pasar tidak mendukung.
Keempat, dari perspektif tata kelola, saham treasuri mengurangi hak suara efektif pemegang saham publik dan perlu dijelaskan transparan kepada investor ritel maupun institusi.
Proyeksi dan Sentimen Pasar ke Depan
Ke depan, pasar akan mencermati beberapa hal: realisasi pembelian harian, perkembangan kualitas pembiayaan, serta arah suku bunga dan inflasi yang memengaruhi daya beli nasabah mikro. Proyeksi konsensus analis masih beragam, namun sebagian melihat buyback sebagai katalis jangka pendek yang mampu memperbaiki sentimen.
Bagi investor, yang terpenting bukan sekadar angka Rp1 triliun, melainkan konsistensi fundamental: pertumbuhan portofolio pembiayaan, efisiensi biaya, dan stabilitas rasio permodalan. Buyback adalah alat, bukan tujuan. Valuasi memang penting, tetapi kualitas aset dan keberlanjutan laba tetap menjadi penentu utama dalam jangka panjang.











Comments (0)