 lukman-hakim
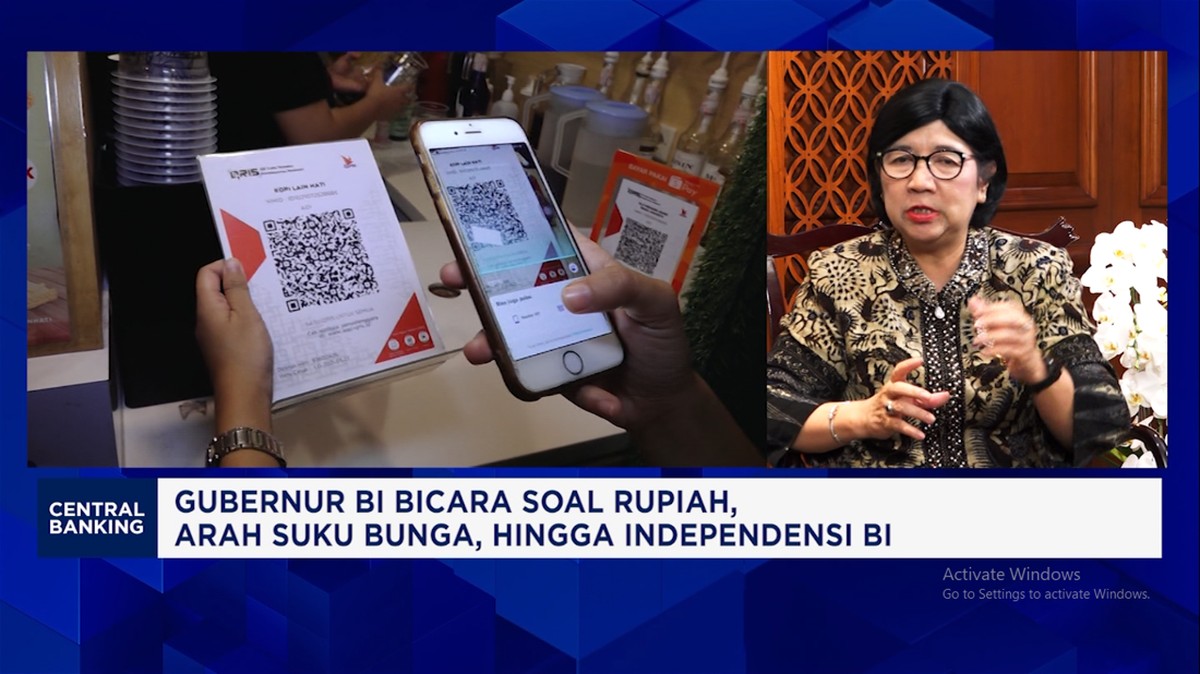
Berdasarkan data Bank Indonesia per kuartal IV 2024, nilai transaksi QRIS tercatat menembus Rp 1.074 triliun secara year-on-year, atau tumbuh sekitar 45 persen dibandingkan periode yang sama tahun sebelumnya. Angka tersebut melengkapi gambaran bahwa digitalisasi sistem pembayaran bukan lagi sekadar tren, melainkan bagian dari fundamental ekonomi Indonesia. Gubernur Bank Indonesia menyebut proyek QRIS antarnegara atau QRIS Cross-Border Interconnection (KKI) sebagai game changer bagi ekonomi dan arah kebijakan bank sentral.
Apa Itu QRIS-KKI dan Mengapa Disebut Game Changer
KKI adalah kerangka interkoneksi pembayaran lintas negara yang memungkinkan pengguna QRIS di Indonesia bertransaksi langsung dengan pedagang di negara mitra, dan sebaliknya. Secara teknis, skema ini menghubungkan infrastruktur pembayaran domestik melalui standar yang disepakati bersama. Bagi pembaca awam, sederhananya: wisatawan atau pelaku usaha Indonesia dapat membayar dengan kode QR yang sama seperti di rumah, tanpa perlu menukar uang tunai atau membuka rekening di luar negeri.
Sejauh ini QRIS telah terhubung dengan Thailand, Malaysia, Singapura, dan Jepang, dengan sejumlah negara lain dalam tahap penjajakan. Nilai transaksi lintas negara melalui skema ini memang masih relatif kecil dibandingkan volume domestik, namun laju pertumbuhannya menjadi perhatian. Bank Indonesia melaporkan pertumbuhan transaksi QRIS antarnegara berada di kisaran tiga digit persen pada periode awal implementasi.
"Interkoneksi pembayaran lintas negara bukan hanya soal kemudahan bertransaksi, tetapi soal kedaulatan dan efisiensi sistem pembayaran nasional di tengah persaingan global," ujar Gubernur Bank Indonesia dalam salah satu forum kebijakan.
Di Satu Sisi: Efisiensi, Inklusi, dan Penguatan Rupiah
Pro atau sisi positif dari langkah ini cukup berlapis. Pertama, dari sisi likuiditas dan efisiensi, transaksi lintas negara yang sebelumnya bergantung pada jaringan koresponden bank global dapat ditekan biayanya. Selama ini biaya transfer internasional bisa mencapai 2 hingga 5 persen dari nilai transaksi, ditambah waktu penyelesaian yang tidak instan. KKI menawarkan jalur yang lebih murah dan cepat.
Kedua, dari sisi inklusi keuangan. UMKM yang selama ini kesulitan menerima pembayaran dari wisatawan asing kini punya kanal langsung. Data Bank Indonesia menunjukkan jumlah merchant QRIS telah melewati 50 juta pengguna usaha, sebagian besar skala mikro dan kecil. Ini membuka portofolio pelanggan baru tanpa investasi infrastruktur besar.
Ketiga, dari kacamata makro, penggunaan mata uang lokal dalam transaksi bilateral dapat mengurangi ketergantungan pada dolar AS. Ini sejalan dengan agenda dedolarisasi terbatas yang dijalankan bersama sejumlah bank sentral mitra. Pengurangan permintaan dolar AS untuk transaksi rutin berpotensi meredam tekanan capital outflow jangka pendek dan memperkuat stabilitas nilai tukar.
Di Sisi Lain: Risiko Operasional dan Kesiapan Infrastruktur
Namun, kontra atau sisi risikonya tidak bisa diabaikan. Pertama, kesiapan infrastruktur dan interoperabilitas teknis antarnegara kerap menjadi kendala. Setiap negara memiliki standar, regulasi perlindungan data, dan sistem anti pencucian uang yang berbeda. Harmonisasi ini membutuhkan waktu dan biaya koordinasi yang tidak kecil.
Kedua, risiko siber dan penipuan digital meningkat seiring bertambahnya titik koneksi. Semakin banyak jalur lintas negara, semakin luas permukaan serangan. Otoritas perlu memastikan standar keamanan yang seragam, termasuk verifikasi identitas dan pemantauan transaksi mencurigakan secara real time.
Ketiga, dari sisi valuasi dan dampak ekonomi riil, masih ada pertanyaan apakah lonjakan transaksi digital benar-benar mendorong konsumsi dan produksi, atau sebagian besar hanya menggeser transaksi tunai yang sudah ada. Sejumlah ekonom menilai dampak terhadap PDB perlu diukur lebih cermat, tidak cukup dari nilai transaksi bruto.
Keempat, ketergantungan pada platform dan penyedia jasa pembayaran tertentu menimbulkan isu konsentrasi pasar. Jika hanya beberapa pemain besar yang menguasai jalur KKI, risiko dominasi pasar dan praktik tarif tidak sehat perlu diwaspadai.
Proyeksi dan Arah Kebijakan ke Depan
Bank Indonesia memproyeksikan nilai transaksi QRIS secara keseluruhan terus tumbuh dua digit pada 2025, ditopang perluasan KKI dan adopsi di sektor ritel, transportasi, serta pariwisata. Dari sisi kebijakan, arahnya jelas: memperluas konektivitas, memperkuat keamanan, dan menjaga kedaulatan data. Sentimen pasar terhadap langkah ini umumnya positif, terutama karena memperkuat narasi digitalisasi ekonomi yang sudah berjalan.
Yang perlu dicermati adalah keseimbangan antara ekspansi dan kehati-hatian. Indeks adopsi pembayaran digital Indonesia memang melesat, tetapi tanpa penguatan perlindungan konsumen dan tata kelola data, manfaatnya bisa timpang. Bagi pelaku usaha, KKI membuka peluang; bagi regulator, ia menuntut kewaspadaan. Dua sisi ini berjalan bersamaan, dan di situlah ujian sesungguhnya dari sebuah kebijakan yang disebut game changer.






Comments (0)