 mega-lestari
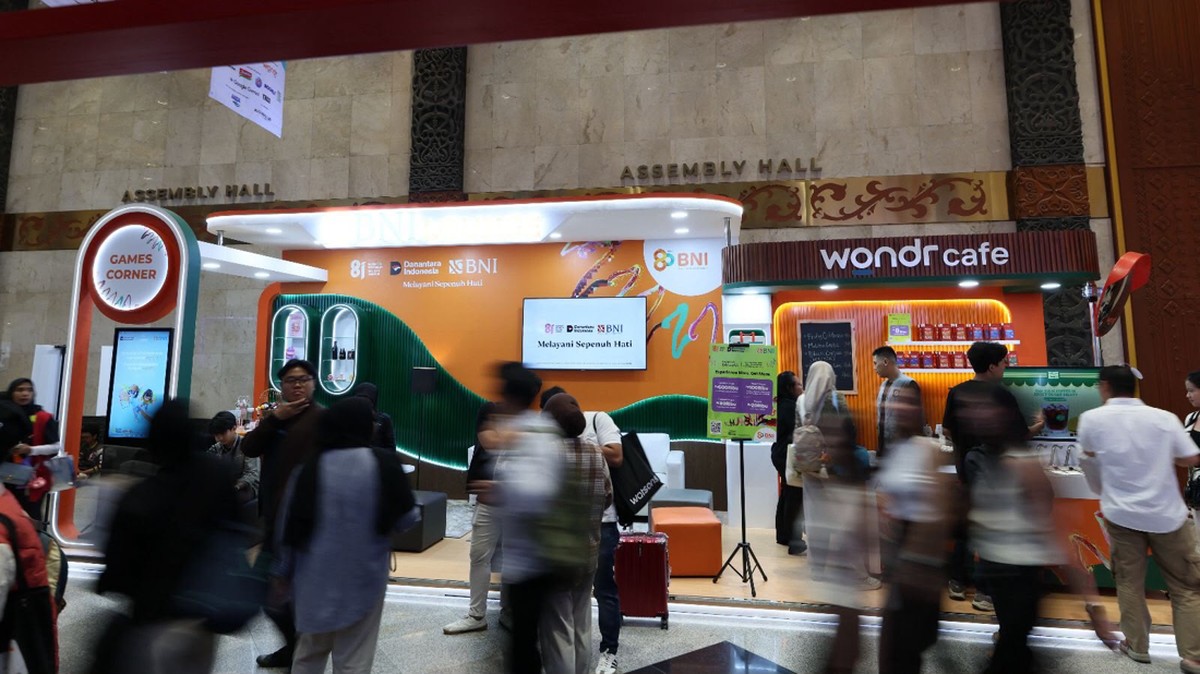
Berdasarkan data Kementerian Pariwisata dan Ekonomi Kreatif serta Bank Indonesia per awal 2026, sektor ekonomi kreatif menyumbang sekitar 7,4 persen terhadap Produk Domestik Bruto nasional, dengan nilai tambah yang terus mengalami kenaikan year-on-year dalam lima tahun terakhir. Angka ini menempatkan Indonesia sebagai salah satu dari tiga negara dengan pertumbuhan ekonomi kreatif tercepat di Asia Tenggara, sejajar dengan Thailand dan Vietnam. Dalam konteks itulah PT Bank Negara Indonesia (Persero) Tbk mengambil posisi sebagai Official Banking Partner pada IdeaFest 2026, sebuah ajang tahunan yang mempertemukan pelaku industri kreatif, startup digital, dan investor di Jakarta.
Langkah ini bukan sekadar penempatan logo. BNI menjadikan ajang tersebut sebagai kanal akuisisi nasabah muda sekaligus laboratorium transaksi digital. Tema yang diusung tahun ini, Re:Humanize, menyorot posisi manusia di tengah derasnya adopsi kecerdasan artifisial — sebuah sentimen yang sejalan dengan kebutuhan bank untuk menjaga hubungan relasional dengan nasabah di era layanan serba otomatis.
Pendorong Likuiditas di Segmen Usaha Kecil
Di satu sisi, keterlibatan perbankan besar dalam ekosistem kreatif berpotensi memperbaiki akses likuiditas bagi pelaku usaha mikro, kecil, dan menengah (UMKM) kreatif. Data OJK per Desember 2025 menunjukkan rasio kredit UMKM terhadap total kredit perbankan berada di kisaran 19,2 persen, masih di bawah target pemerintah sebesar 30 persen. Kehadiran bank pelat merah di ruang-ruang kolaborasi seperti IdeaFest membuka jalur edukasi produk pembiayaan, mulai dari kredit modal kerja hingga fasilitas pembayaran digital untuk kreator konten dan pelaku e-commerce.
Dari sisi transaksi, perbankan digital mencatat lonjakan volume yang signifikan. Nilai transaksi uang elektronik dan QRIS secara nasional dikabarkan menembus ribuan triliun rupiah sepanjang 2025, dengan pertumbuhan dua digit dibandingkan tahun sebelumnya. Bagi bank dengan portofolio kartu dan akuisisi merchant yang besar, ajang seperti IdeaFest menjadi titik sentuh strategis untuk mendorong adopsi QRIS di kalangan generasi Z dan milenial — dua kelompok demografis yang mendominasi pengunjung acara kreatif.
Pro: Penguatan Ekosistem dan Literasi Keuangan
Perspektif optimistis menilai kolaborasi bank dengan industri kreatif sebagai bentuk intermediasi yang sehat. Ekonomi kreatif memiliki karakteristik aset tidak berwujud yang selama ini sulit diagunkan, sehingga kehadiran bank di ekosistem ini dapat mendorong inovasi skema pembiayaan berbasis royalti, hak kekayaan intelektual, maupun pendapatan berulang dari platform digital.
"Sektor kreatif punya potensi pertumbuhan tinggi, tetapi sering terkendala mismatch antara profil risiko dan produk pembiayaan konvensional. Pendekatan ekosistem semacam ini bisa menjadi jembatan," ujar seorang analis industri keuangan yang meneliti sektor perbankan ritel.
Selain itu, acara berskala besar menghadirkan sentimen pasar yang positif bagi emiten perbankan. Partisipasi aktif di ruang publik digital memperkuat valuasi merek dan memperluas basis nasabah muda — faktor yang dalam jangka panjang berkontribusi pada penurunan biaya dana (cost of funds) karena rekening generasi muda umumnya berbiaya rendah.
Kontra: Risiko Oversupply Produk dan Biaya Akuisisi
Di sisi lain, sejumlah pengamat mengingatkan bahwa kehadiran banyak institusi keuangan di satu ajang kreatif berpotensi menciptakan kompetisi yang tidak sehat dalam biaya akuisisi nasabah. Insentif berupa cashback, bonus poin, dan hadiah langsung untuk pembukaan rekening meningkatkan beban promosi, yang pada akhirnya dapat menekan margin bunga bersih (net interest margin) perbankan jika tidak diimbangi pertumbuhan saldo rata-rata.
Risiko lain adalah ketidaksesuaian antara ekspektasi nasabah muda dan produk yang ditawarkan. Sebagian generasi Z lebih memilih aplikasi dompet digital non-bank untuk transaksi harian, sehingga rekening bank yang dibuka di acara berpotensi menjadi dormant account dengan saldo minimum. Jika rasio rekening tidak aktif meningkat, bank menghadapi biaya pemeliharaan yang tidak produktif.
Dari kacamata makro, program semacam ini juga tidak serta-merta menyelesaikan persoalan fundamental ekonomi kreatif, seperti lemahnya perlindungan hak intelektual, akses pasar global, dan infrastruktur digital di daerah. Tanpa intervensi kebijakan yang lebih struktural, dampaknya bisa terbatas pada pusat-pusat kota besar.
Proyeksi dan Sikap Pasar
Ke depan, proyeksi pertumbuhan ekonomi kreatif nasional berada di kisaran 5,5 hingga 6 persen per tahun hingga 2028, menurut sejumlah lembaga riset. Jika perbankan mampu merancang produk yang tepat sasaran, segmen ini dapat menjadi sumber pertumbuhan kredit baru di tengah perlambatan kredit korporasi dan tekanan capital outflow global terhadap pasar keuangan domestik.
Namun, keberhasilan tidak hanya diukur dari jumlah rekening yang dibuka di sebuah acara. Indikator yang lebih relevan adalah rasio kredit produktif yang tersalurkan ke pelaku kreatif, frekuensi transaksi per nasabah, dan kontribusi sektor ini terhadap pendapatan non-bunga bank. Selama fundamental dan eksekusi berjalan seiring, kolaborasi antara perbankan dan industri kreatif dapat menjadi salah satu motor penggerak pertumbuhan yang inklusif — bukan sekadar seremoni pemasaran semata.












Comments (0)