

Subsidi Bunga Kredit Perempuan Prasejahtera: Stimulus atau Beban Fiskal?
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per kuartal terakhir, pemerintah resmi meluncurkan program subsidi bunga kredit bagi perempuan prasejahtera sebagai instrumen baru dalam memper...
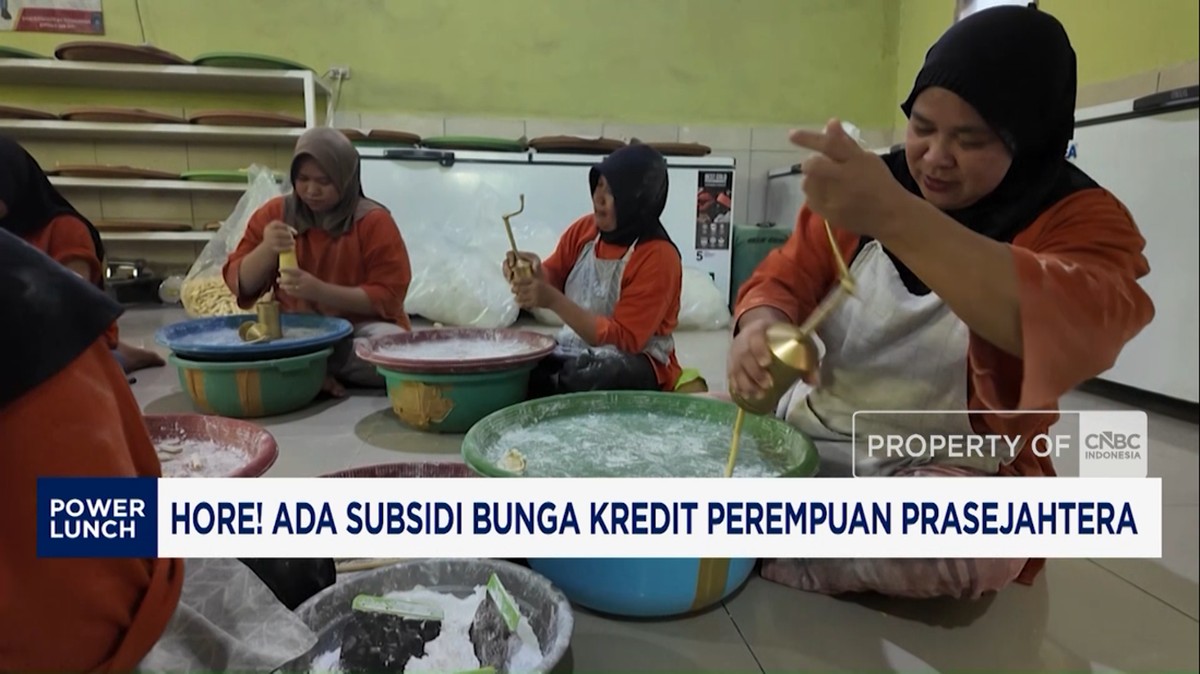
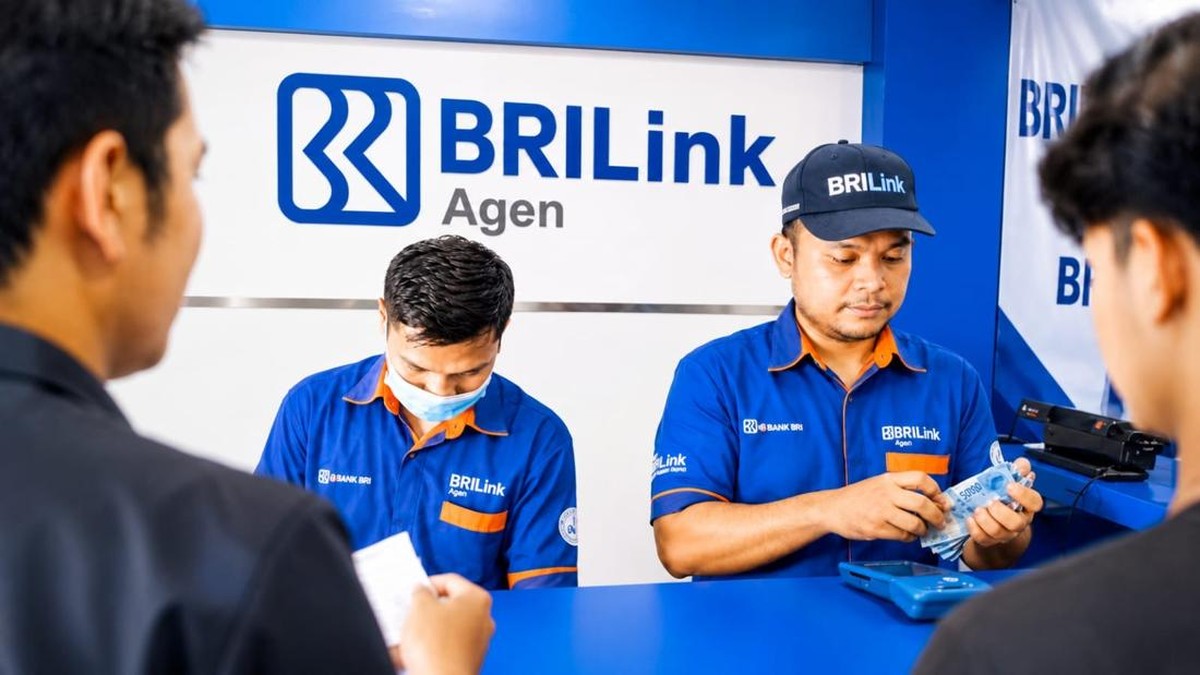
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per kuartal terakhir, pemerintah resmi meluncurkan program subsidi bunga kredit bagi perempuan prasejahtera sebagai instrumen baru dalam memperluas akses pembiayaan mikro. Kebijakan ini menyasar segmen usaha ultra-mikro yang selama ini terkendala agunan dan riwayat kredit formal. Dalam konteks makro, langkah ini menjadi bagian dari strategi mendorong inklusi keuangan yang pada 2024 baru menyentuh sekitar 75 persen penduduk dewasa, menurut survei otoritas moneter.
Program ini bekerja dengan menekan bunga pinjaman di bawah level komersial, sehingga biaya modal pelaku usaha perempuan turun signifikan. Bagi pembaca awam, subsidi bunga adalah selisih antara bunga pasar dan bunga yang dibayar debitur, dengan pemerintah menanggung bedanya melalui anggaran.
Di Satu Sisi: Momentum Inklusi Keuangan
Perspektif optimistis menilai kebijakan ini krusial. Data menunjukkan kredit UMKM hanya menyumbang sekitar 19 persen dari total portofolio perbankan nasional, padahal sektor ini menyerap hampir 97 persen tenaga kerja. Kesenjangan ini menjadi bukti bahwa likuiditas belum mengalir merata ke lapisan bawah. Subsidi bunga diharapkan memperbaiki rasio kredit macet melalui pendampingan usaha, bukan sekadar menyalurkan dana.
"Subsidi bunga yang terarah dapat mendorong perempuan prasejahtera naik kelas dari usaha bertahan hidup menjadi usaha produktif," ujar seorang ekonom pembangunan yang meneliti keuangan mikro.
Dari kacamata pertumbuhan, konsumsi rumah tangga masih menjadi tulang punggung produk domestik bruto dengan kontribusi di atas 50 persen. Ketika daya beli kelompok bawah menguat, efek berganda ke sektor riil berpotensi terasa dalam dua sampai tiga kuartal ke depan. Tren ini sejalan dengan pengalaman sejumlah negara yang menempatkan kredit mikro bersubsidi sebagai jaring pengaman sosial produktif.
Di Sisi Lain: Risiko Moral Hazard dan Beban Fiskal
Namun, perspektif kritis menyoroti potensi moral hazard. Subsidi bunga dapat menciptakan insentif bagi lembaga penyalur untuk mengabaikan prinsip kehati-hatian, karena risiko sebagian ditanggung negara. Pengalaman program serupa pada periode sebelumnya menunjukkan rasio kredit bermasalah pada segmen mikro bisa menembus 5 persen, jauh di atas rata-rata kredit perbankan yang berkisar 2 persen.
Dari sisi fiskal, setiap rupiah subsidi adalah belanja negara yang harus dibiayai. Dengan defisit anggaran yang dijaga di bawah 3 persen terhadap PDB, ruang fiskal semakin sempit. Jika program membengkak tanpa evaluasi, capital outflow dapat terjadi bila pasar menilai disiplin fiskal melemah, yang pada akhirnya menekan nilai tukar dan memicu imported inflation.
Selain itu, subsidi bunga bukan solusi tunggal. Tanpa literasi keuangan, pendampingan usaha, dan akses pasar, dana kredit berisiko habis untuk konsumsi, bukan investasi. Proyeksi manfaat jangka panjang pun bergantung pada kualitas eksekusi di daerah, bukan sekadar besaran anggaran yang dialokasikan.
Fundamental vs Sentimen Pasar
Secara fundamental, kebijakan ini menyentuh akar masalah struktural: keterbatasan agunan dan informasi kredit kelompok prasejahtera. Sentimen pasar terhadap langkah ini cenderung netral, karena skalanya belum cukup menggerakkan indeks secara signifikan, namun persepsi terhadap disiplin anggaran tetap menjadi perhatian investor obligasi.
Keberhasilan program akan diukur dari dua indikator utama: rasio kredit macet yang terkendali dan kenaikan pendapatan usaha penerima manfaat. Bila keduanya membaik, valuasi sektor keuangan mikro berpotensi terangkat. Sebaliknya, bila penyaluran tidak transparan, kebijakan ini hanya menjadi beban fiskal tanpa dampak berganda yang nyata.
Pada akhirnya, subsidi bunga hanyalah instrumen, bukan tujuan. Pemerintah perlu memastikan tata kelola, monitoring, dan evaluasi berkala agar kebijakan ini tidak berubah menjadi beban jangka panjang. Tanpa itu, niat baik memperluas akses pembiayaan bisa berujung pada inefisiensi anggaran yang merugikan seluruh pelaku pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Nasional. Reporter isu nasional dan kebijakan publik.


Comments (0)