

Pemerintah Buka Opsi Surat Utang Global di Penghujung 2026
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per kuartal IV 2026, pemerintah Indonesia masih mempertahankan opsi untuk menerbitkan surat utang berdenominasi valuta asing di pasar global hi...
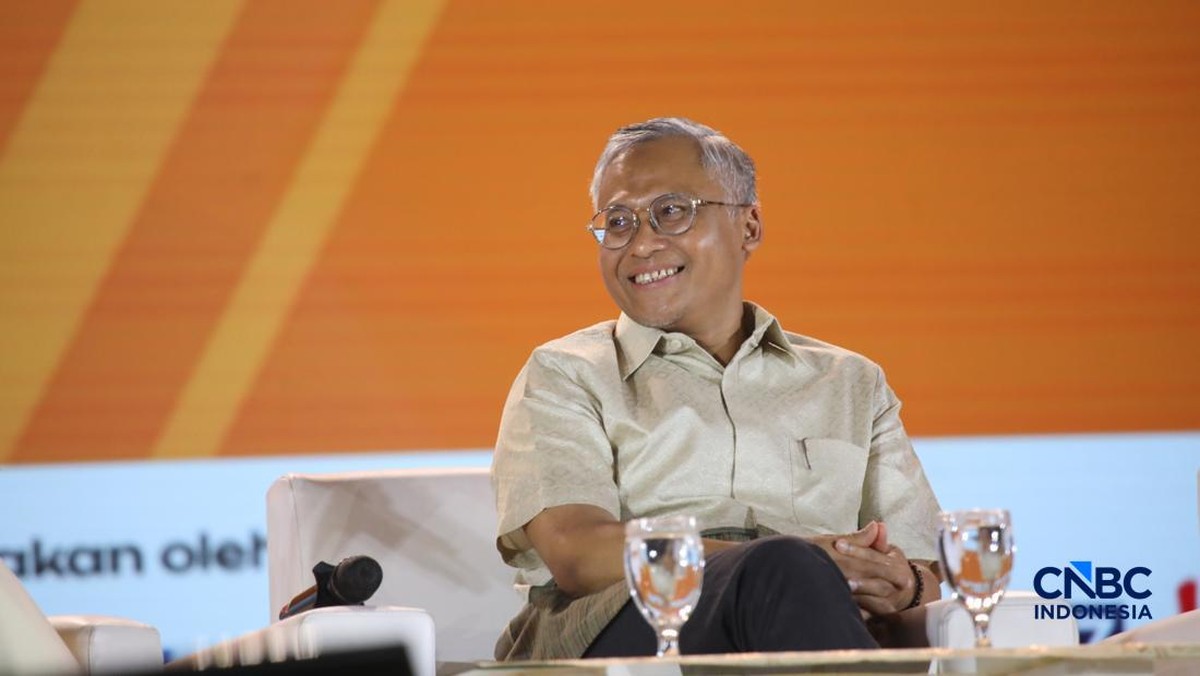
Berdasarkan data Kementerian Keuangan dan Bank Indonesia per kuartal IV 2026, pemerintah Indonesia masih mempertahankan opsi untuk menerbitkan surat utang berdenominasi valuta asing di pasar global hingga akhir tahun. Kebijakan ini menjadi bagian dari strategi pembiayaan Anggaran Pendapatan dan Belanja Negara (APBN) yang kian fleksibel di tengah dinamika pasar keuangan internasional. Langkah tersebut mencerminkan upaya menjaga likuiditas fiskal sekaligus mengelola portofolio utang negara agar tetap sehat dan terdiversifikasi.
Latar Belakang dan Posisi Fiskal Terkini
Pemerintah mencatat kebutuhan pembiayaan bruto APBN 2026 yang masih signifikan. Rasio utang terhadap Produk Domestik Bruto (PDB) berada di kisaran 39 persen, level yang terbilang moderat dibandingkan negara peers di kawasan ASEAN. Defisit anggaran dijaga pada rentang 2,4 hingga 2,8 persen dari PDB, sesuai amanat Undang-Undang Keuangan Negara. Di sisi lain, penerimaan pajak mengalami kenaikan year-on-year sebesar 7,2 persen hingga Oktober, meski belum sepenuhnya menutup kebutuhan belanja negara yang terus meningkat. Obligasi valas menjadi instrumen pelengkap di samping Surat Berharga Negara (SBN) domestik yang selama ini menjadi tulang punggung pembiayaan.
Prospek Penerbitan dan Sentimen Pasar Global
Di satu sisi, penerbitan surat utang global menawarkan sejumlah keunggulan. Diversifikasi basis investor dapat memperluas portofolio pemegang SBN, dari yang semula didominasi investor domestik menjadi lebih seimbang. Likuiditas valas yang masuk berpotensi memperkuat cadangan devisa, yang per Oktober 2026 tercatat sekitar US$152 miliar. Pemerintah juga dapat memanfaatkan momentum penurunan imbal hasil (yield) obligasi global jika Federal Reserve melonggarkan kebijakan moneter, sehingga biaya pinjaman menjadi lebih kompetitif. Selain itu, kehadiran Indonesia di pasar global menjadi sinyal kepercayaan bagi investor internasional terhadap fundamental ekonomi nasional.
Di sisi lain, risiko yang mengintai tidak bisa diabaikan. Penerbitan valas meningkatkan eksposur terhadap fluktuasi nilai tukar. Jika rupiah mengalami pelemahan, beban pembayaran pokok dan bunga dalam denominasi dolar AS akan membengkak. Selain itu, sentimen pasar global yang volatil akibat ketegangan geopolitik dan kebijakan suku bunga negara maju dapat memicu lonjakan premi risiko. Capital outflow dari pasar obligasi domestik juga menjadi ancaman jika investor asing beralih ke aset yang lebih aman. Oleh karena itu, timing penerbitan harus mempertimbangkan kondisi likuiditas global dan stabilitas nilai tukar.
Pandangan Ekonom dan Strategi Pemerintah
"Pemerintah harus cermat membaca momentum. Penerbitan obligasi valas bukan sekadar soal mencari dana murah, tetapi juga mengelola risiko nilai tukar dan menjaga kepercayaan pasar. Jika kondisi pasar tidak kondusif, lebih baik menunda dan mengoptimalkan instrumen domestik," ujar seorang ekonom senior dari lembaga riset independen.
Dari perspektif lain, sejumlah analis menilai langkah ini sejalan dengan praktik negara berkembang lain yang aktif di pasar global. Mereka berargumen bahwa dengan peringkat investasi (investment grade) yang dimiliki Indonesia, spread obligasi masih relatif menarik bagi investor yang mencari imbal hasil lebih tinggi di tengah suku bunga rendah global. Proyeksi menunjukkan bahwa yield obligasi valas Indonesia tenor 10 tahun berpotensi berada di kisaran 4,8 hingga 5,3 persen, tergantung tenor dan kondisi pasar saat penerbitan.
Pemerintah sendiri menegaskan bahwa keputusan akhir akan bergantung pada evaluasi menyeluruh terhadap kondisi pasar, kebutuhan pembiayaan, dan strategi pengelolaan utang. Opsi penerbitan valas tetap terbuka, namun tidak menjadi satu-satunya jalur. Instrumen domestik seperti SBN ritel, sukuk, dan obligasi hijau tetap menjadi prioritas untuk menjaga kemandirian pembiayaan. Kombinasi antara instrumen domestik dan global diharapkan mampu menjaga stabilitas fiskal sekaligus mendukung pembangunan infrastruktur yang berkelanjutan.
Implikasi bagi Investor dan Perekonomian
Bagi investor, rencana ini menjadi sinyal bahwa pemerintah aktif mengelola portofolio utang dengan mempertimbangkan valuasi dan risiko. Namun, investor domestik perlu mencermati dampak potensial terhadap likuiditas pasar SBN jika dana asing masuk dalam jumlah besar. Di sisi lain, masuknya devisa dapat memperkuat fundamental ekonomi makro, terutama dalam menekan defisit transaksi berjalan. Secara keseluruhan, kebijakan ini mencerminkan keseimbangan antara peluang dan tantangan dalam mengelola pembiayaan negara di tengah ketidakpastian global. Pemerintah dituntut untuk terus menjaga kredibilitas fiskal dan transparansi agar kepercayaan pasar tetap terjaga sepanjang tahun.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)