

UMKM Kuliner Sumut Tembus Pasar Global Lewat Pendampingan Perbankan
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2023, sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap 97 persen tenaga kerja. Dari jumlah tersebut, ko...
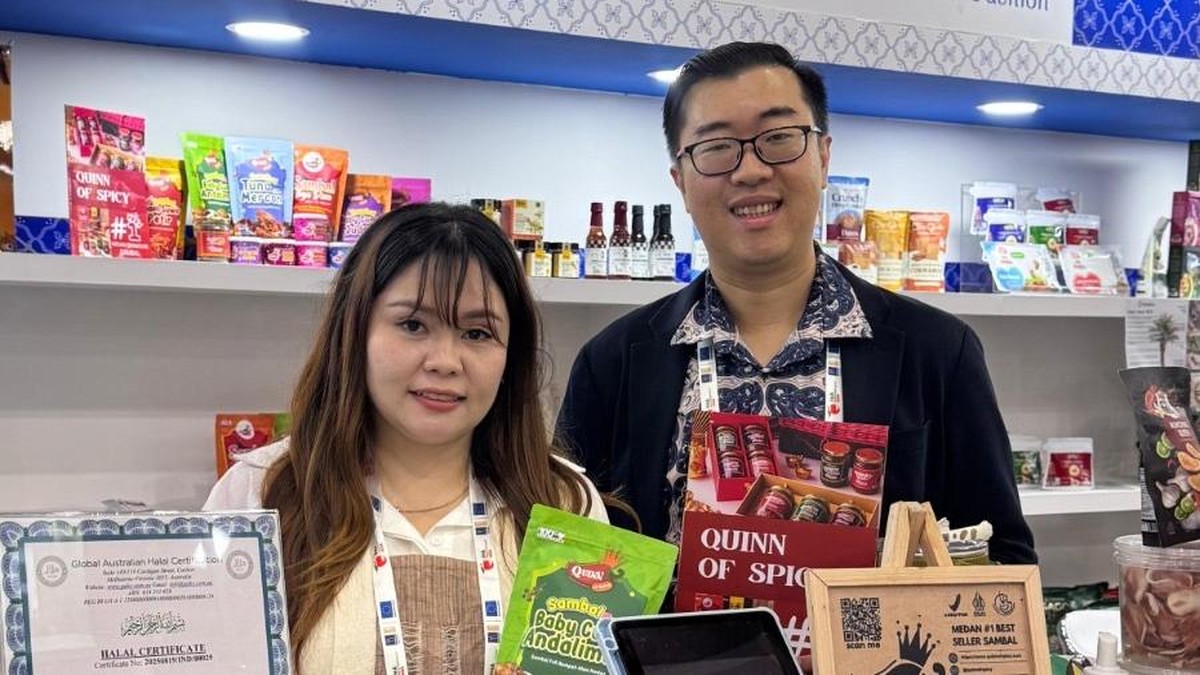
Berdasarkan data Kementerian Koperasi dan UKM per akhir 2023, sektor UMKM menyumbang sekitar 61 persen dari Produk Domestik Bruto nasional dan menyerap 97 persen tenaga kerja. Dari jumlah tersebut, kontribusi UMKM terhadap ekspor masih berada di kisaran 15,7 persen, sebuah angka yang menunjukkan potensi besar sekaligus tantangan struktural. Salah satu cerita yang menarik dicermati adalah kemunculan Quinn Kitchen, usaha kuliner asal Sumatera Utara yang kini mulai merambah pasar internasional. Perjalanan usaha ini menjadi cermin bagaimana pendampingan perbankan dapat mengubah lanskap usaha mikro menjadi pemain yang berorientasi ekspor.
Dari Dapur Rumah ke Rak Pasar Mancanegara
Quinn Kitchen memulai operasinya dari skala rumahan dengan produk olahan makanan yang mengandalkan cita rasa lokal. Dalam beberapa tahun, usaha ini mengalami kenaikan kapasitas produksi seiring bertambahnya permintaan, baik dari pasar domestik maupun luar negeri. Ekspansi tersebut tidak terjadi secara organik semata. Dukungan pembiayaan, pelatihan standarisasi produk, hingga fasilitasi akses pasar menjadi faktor pendorong yang membuat UMKM ini mampu menembus jaringan distribusi lintas negara.
Secara makro, langkah ini sejalan dengan tren pertumbuhan kredit UMKM yang dilaporkan OJK. Per November 2024, kredit UMKM tercatat tumbuh sekitar 4,2 persen year-on-year, meskipun pangsa kredit UMKM terhadap total kredit perbankan masih stagnan di kisaran 19 persen. Angka ini menunjukkan bahwa likuiditas ke sektor usaha mikro belum sepenuhnya optimal, sehingga peran bank penyalur menjadi krusial dalam menjaga keberlanjutan usaha seperti Quinn Kitchen.
Pro: Pendampingan Menciptakan Nilai Tambah Berkelanjutan
Di satu sisi, pendekatan pembinaan terpadu yang menggabungkan pembiayaan, pelatihan manajemen, dan akses pasar terbukti memberikan dampak berganda. UMKM yang naik kelas cenderung memiliki valuasi usaha yang lebih baik, struktur biaya lebih efisien, dan ketahanan terhadap sentimen pasar yang berfluktuasi. Ketika sebuah usaha kecil mampu memenuhi standar ekspor, ia bukan hanya meningkatkan pendapatan sendiri, tetapi juga menciptakan efek domino bagi pemasok bahan baku lokal, tenaga kerja, dan logistik daerah.
"Pemberdayaan UMKM tidak berhenti pada pemberian modal. Yang menentukan adalah ekosistem pendampingan agar pelaku usaha naik kelas dan mampu bersaing di pasar global," ujar seorang pengamat ekonomi perbankan.
Dari kacamata fundamental, keberhasilan ini memperkuat fondasi ekonomi daerah. Sumatera Utara sebagai salah satu pusat pertumbuhan di luar Jawa memiliki basis industri pengolahan yang cukup beragam. Ketika UMKM kuliner mampu mengekspor, terjadi diversifikasi sumber devisa yang mengurangi ketergantungan pada komoditas mentah.
Kontra: Ketergantungan Pembiayaan dan Risiko Fluktuasi Global
Di sisi lain, ekspansi UMKM ke pasar internasional tidak lepas dari risiko. Ketergantungan pada satu sumber pembiayaan dapat menjadi kerentanan tersendiri jika terjadi pengetatan likuiditas. Selain itu, permintaan ekspor sangat sensitif terhadap sentimen ekonomi global, nilai tukar, serta kebijakan perdagangan negara tujuan. Ketika terjadi perlambatan ekonomi global, permintaan produk olahan makanan bisa menurun tajam, sehingga arus kas pelaku usaha terganggu.
Sejumlah analis juga mengingatkan bahwa tidak semua UMKM yang mendapat pendampingan mampu bertahan. Rasio kegagalan usaha baru di sektor kuliner masih relatif tinggi, berkisar 50-60 persen dalam lima tahun pertama menurut berbagai studi. Oleh karena itu, proyeksi pertumbuhan UMKM ekspor perlu dibaca secara hati-hati, bukan sebagai narasi sukses tanpa cela. Penting untuk memastikan bahwa setiap ekspansi diiringi dengan manajemen risiko yang memadai dan tata kelola keuangan yang transparan.
Implikasi bagi Peta Ekonomi Nasional
Kisah Quinn Kitchen menunjukkan bahwa transformasi UMKM menuju orientasi ekspor bukanlah hal mustahil. Namun, keberhasilan ini belum tentu dapat direplikasi secara masif tanpa dukungan kebijakan yang konsisten. Pemerintah dan lembaga keuangan perlu memastikan bahwa akses pembiayaan tidak hanya tersedia, tetapi juga disertai pendampingan berkelanjutan. Dari perspektif portofolio nasional, peningkatan kontribusi UMKM terhadap ekspor akan memperkuat ketahanan ekonomi terhadap guncangan eksternal, sekaligus menciptakan lapangan kerja yang lebih inklusif.
Ke depan, yang perlu dicermati adalah bagaimana tren ini berlanjut. Jika rasio kredit UMKM dapat didorong mendekati 25-30 persen dari total kredit perbankan, dampak terhadap pertumbuhan ekonomi daerah berpotensi signifikan. Namun tanpa perbaikan fundamental, seperti kualitas SDM, standardisasi produk, dan akses logistik, cerita sukses semacam ini akan tetap menjadi pengecualian, bukan sebuah keniscayaan.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Reporter Energi. Fokus pada kebijakan energi, transisi hijau, dan industri ekstraktif.
Comments (0)