

Agen BRILink Bandung Daftarkan 7.215 Pekerja Informal ke Jamsostek
Berdasarkan data BPJS Ketenagakerjaan per akhir 2024, cakupan kepesertaan pekerja informal di Indonesia masih menjadi persoalan struktural yang belum terselesaikan. Dari sekitar 80 juta pekerja inform...
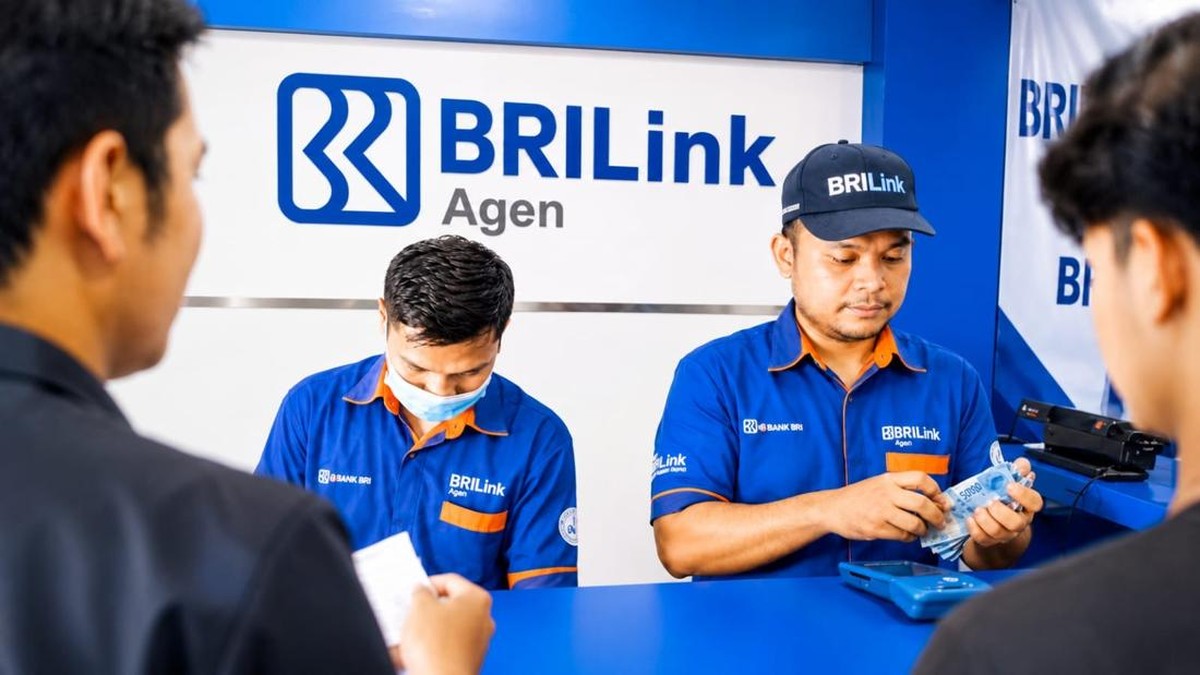
Berdasarkan data BPJS Ketenagakerjaan per akhir 2024, cakupan kepesertaan pekerja informal di Indonesia masih menjadi persoalan struktural yang belum terselesaikan. Dari sekitar 80 juta pekerja informal di Tanah Air, baru sebagian kecil yang terlindungi program jaminan sosial ketenagakerjaan. Di tengah celah itulah muncul kisah seorang agen BRILink asal Bandung bernama Narsun—pemuda yang berhasil memperluas perlindungan sosial dengan mendaftarkan 7.215 pekerja informal ke BPJS Ketenagakerjaan. Angka itu mengantarkannya meraih penghargaan berupa kendaraan bermotor.
Pencapaian tersebut bukan angka yang kecil. Sebagai perbandingan, rasio kepesertaan pekerja informal terhadap total angkatan kerja informal secara nasional masih bergerak di kisaran single digit. Artinya, kontribusi satu individu terhadap inklusi jaminan sosial menjadi anomali positif di tengah lambatnya perluasan cakupan secara agregat. Pertanyaannya, apakah model yang dijalankan Narsun dapat direplikasi, atau hanya fenomena sporadis yang sulit digeneralisasi?
Fundamental Ekonomi di Balik Inklusi Jaminan Sosial
Secara fundamental, tingginya porsi pekerja informal—sektor yang menyumbang sekitar 57-60 persen dari total angkatan kerja—menciptakan tantangan ganda. Di satu sisi, pekerja informal menghadapi risiko ekonomi tanpa jaring pengaman ketika terjadi guncangan pendapatan. Di sisi lain, negara kehilangan basis iuran yang membuat rasio ketergantungan program jaminan sosial memburuk dari tahun ke tahun.
Merujuk proyeksi Bank Indonesia dan kajian OJK, perlindungan sosial yang lemah pada sektor informal berdampak pada rendahnya financial resilience rumah tangga. Ketika terjadi kenaikan harga pangan atau penurunan permintaan, kelompok ini paling rentan jatuh ke kemiskinan. Karena itu, program seperti BPJS Ketenagakerjaan bukan sekadar instrumen perlindungan, melainkan bagian dari strategi menjaga daya beli dan stabilitas konsumsi nasional.
Dalam konteks ini, peran agen BRILink sebagai kanal distribusi keuangan menjadi krusial. Agen semacam ini berada di titik temu antara layanan perbankan, literasi keuangan, dan administrasi jaminan sosial. Nilai transaksi dan portofolio agen yang kuat mencerminkan likuiditas yang tersedia di akar rumput, sekaligus memperlihatkan bahwa inklusi keuangan dan inklusi sosial dapat berjalan beriringan.
Pro: Replikasi Model Agen Sebagai Mesin Perluasan Cakupan
Dari sisi pro, keberhasilan Narsun menunjukkan bahwa struktur agen keuangan mikro dapat mempercepat registrasi pekerja informal secara signifikan. Beberapa alasan menguatkan tesis ini. Pertama, agen memiliki kedekatan sosial dengan calon peserta, sehingga hambatan kepercayaan—yang selama ini menjadi penghalang utama—bisa ditekan. Kedua, pendekatan berbasis komunitas lebih efisien dibanding kampanye nasional yang biayanya besar namun jangkauannya tidak merata.
Ketiga, ada insentif ekonomi bagi agen. Komisi dari layanan perbankan dan kemungkinan insentif pendaftaran menciptakan value proposition yang menarik. Jika pemerintah memperkuat skema insentif ini, bukan tidak mungkin laju kepesertaan pekerja informal mengalami kenaikan year-on-year secara konsisten. Beberapa pengamat menyebut, kunci percepatan ada pada integrasi data dan kemudahan administrasi.
"Perluasan cakupan jaminan sosial tidak bisa hanya mengandalkan kanal formal. Diperlukan perantara yang dipercaya komunitas," ujar sejumlah analis perlindungan sosial dalam berbagai forum kebijakan.
Kontra: Skala Kecil, Risiko Bergantung pada Individu
Namun, di sisi lain, skeptisisme perlu dipertahankan. Capaian 7.215 peserta oleh satu orang memang mengesankan, tetapi jika dibandingkan dengan kebutuhan agregat, angkanya sangat kecil. Dengan populasi pekerja informal yang mencapai puluhan juta, diperlukan ribuan agen dengan performa setara untuk menghasilkan dampak makro yang berarti. Ini menyisakan pertanyaan tentang scalability.
Risiko kedua, model ini sangat bergantung pada kapasitas individu. Ketika agen berhenti, pindah domisili, atau kehilangan insentif, proses pendaftaran bisa macet. Tanpa sistem yang terlembaga, keberlanjutan sulit dijamin. Selain itu, ada kekhawatiran bahwa sebagian pendaftaran bersifat satu kali—peserta mendaftar kemudian berhenti membayar iuran karena keterbatasan likuiditas harian. Jika demikian, rasio peserta aktif terhadap peserta terdaftar berpotensi mengalami penurunan.
Dari kacamata valuasi program, efektivitas harus diukur bukan hanya dari jumlah pendaftaran, melainkan dari keberlanjutan pembayaran iuran dan manfaat yang benar-benar diterima. Ini menuntut pembenahan pada sisi desain produk, kemudahan pembayaran, serta pendampingan pasca-daftar.
Sentimen Pasar dan Proyeksi ke Depan
Sentimen pasar terhadap inklusi keuangan saat ini cenderung positif, seiring tumbuhnya layanan digital dan agen keuangan mikro. Namun, capital outflow dan tekanan global dapat mempersempit ruang fiskal untuk subsidi iuran. Karena itu, efisiensi menjadi kata kunci. Pemerintah dan lembaga jaminan sosial perlu mendorong skema yang tidak hanya mengejar jumlah, tetapi juga kualitas kepesertaan.
Ke depan, proyeksi perluasan cakupan pekerja informal sangat bergantung pada tiga hal: integrasi data kependudukan dan ketenagakerjaan, insentif yang tepat sasaran, serta kanal distribusi yang terpercaya. Kisah Narsun menjadi cermin bahwa di akar rumput, perubahan itu mungkin terjadi. Tetapi menjadikannya sebagai model nasional memerlukan kebijakan yang konsisten dan sistem yang tidak bergantung pada satu sosok.
Pada akhirnya, angka 7.215 pekerja informal adalah titik terang di tengah besarnya tantangan. Ia menunjukkan bahwa inklusi sosial bisa dimulai dari langkah kecil, asalkan ada fundamental kelembagaan yang menopangnya.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Analis Keuangan. Fokus pada pasar saham, obligasi, dan reksa dana. Pemegang sertifikasi CSA level 1.
Comments (0)