

Akses Keuangan Perdesaan dan Fundamental Ekonomi Sumsel
Berdasarkan data Badan Pusat Statistik (BPS) per rilis terakhir, sektor pertanian masih menyumbang sekitar 13-14 persen terhadap Produk Domestik Regional Bruto (PDRB) Sumatera Selatan, dengan perkebun...
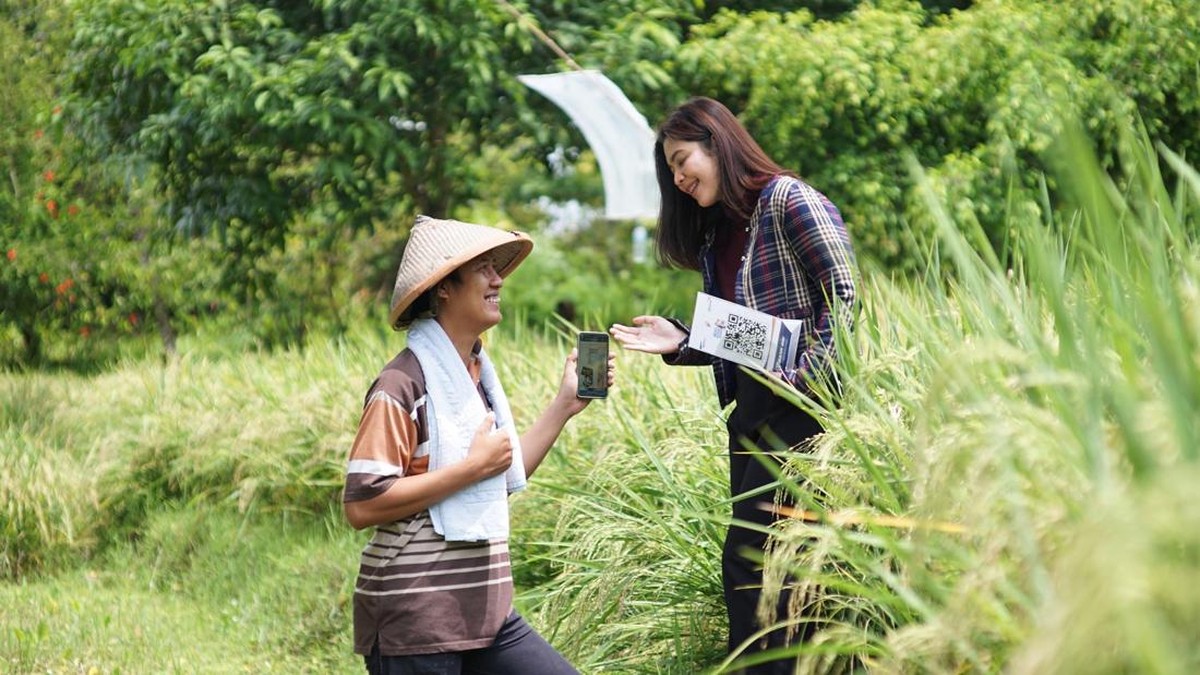
Berdasarkan data Badan Pusat Statistik (BPS) per rilis terakhir, sektor pertanian masih menyumbang sekitar 13-14 persen terhadap Produk Domestik Regional Bruto (PDRB) Sumatera Selatan, dengan perkebunan sawit sebagai salah satu penopang utama. Di balik angka makro tersebut, terdapat persoalan mendasar yang jarang tersorot: bagaimana petani dan pelaku usaha kecil di daerah mengakses likuiditas perbankan. Seorang mantri—sebutan untuk petugas pembiayaan mikro di bank-bank nasional—di Kabupaten Ogan Komering Ilir menjadi contoh bagaimana inklusi keuangan bekerja di lapangan, mendekati debitur dengan pendekatan personal dan solusi pembiayaan yang disesuaikan.
Pro: Pendekatan Empati Mendorong Inklusi Keuangan
Di satu sisi, kehadiran petugas pembiayaan yang aktif menyambangi perkebunan dan permukiman petani memberi dampak nyata. Data Otoritas Jasa Keuangan (OJK) menunjukkan indeks inklusi keuangan nasional terus mengalami kenaikan, dari sekitar 76 persen pada 2019 menjadi mendekati 85 persen pada 2023. Kredit Usaha Rakyat (KUR) yang disalurkan perbankan juga tumbuh year-on-year, dengan plafon hingga Rp500 juta per debitur untuk sektor produktif.
Pendekatan semacam ini penting karena banyak petani sawit di daerah seperti Ogan Komering Ilir belum tersentuh layanan bank formal. Mereka kerap bergantung pada tengkulak atau rentenir dengan bunga tinggi. Ketika seorang mantri hadir langsung, menjelaskan produk pembiayaan, dan memahami siklus panen, akses terhadap modal menjadi lebih adil. Rasio kredit bermasalah (non-performing loan) pun bisa ditekan karena hubungan personal memungkinkan pemantauan dini terhadap kemampuan bayar debitur.
"Inklusi keuangan bukan sekadar membuka rekening, tetapi memastikan masyarakat memahami dan memanfaatkan produk keuangan secara tepat," demikian pesan yang sering disampaikan dalam laporan OJK tentang literasi keuangan.
Dari perspektif makro, peningkatan akses kredit di perdesaan berpotensi menggerakkan konsumsi rumah tangga dan investasi kecil, dua komponen yang menyumbang lebih dari separuh pertumbuhan ekonomi daerah. Efek bergandanya terasa pada sektor perdagangan dan jasa di sekitar sentra produksi sawit.
Kontra: Tantangan Fundamental dan Risiko Sentimen Pasar
Di sisi lain, keberhasilan program pembiayaan mikro di sektor perkebunan tidak lepas dari risiko struktural. Harga Tandan Buah Segar (TBS) sawit sangat fluktuatif dan dipengaruhi sentimen pasar global, termasuk permintaan dari India dan China serta kebijakan ekspor. Ketika harga jatuh—seperti yang pernah terjadi pada periode 2018-2019—pendapatan petani menurun tajam, dan kemampuan membayar cicilan ikut tertekan.
Selain itu, tantangan geografis di Sumatera Selatan tidak ringan. Infrastruktur jalan di sejumlah kecamatan masih terbatas, membuat mobilitas petugas pembiayaan dan distribusi hasil panen kurang efisien. Dari kacamata portofolio perbankan, penyaluran kredit di daerah terpencil membutuhkan biaya operasional lebih tinggi dibandingkan kredit perkotaan, sehingga valuasi keuntungannya perlu dihitung cermat.
Risiko lain adalah capital outflow dan pelemahan nilai tukar yang dapat memicu kenaikan suku bunga acuan Bank Indonesia. Bila bunga kredit naik, beban debitur mikro di perdesaan—yang margin usahanya tipis—bisa meningkat. Belum lagi persoalan literasi keuangan yang belum merata; sebagian debitur masih rentan tergoda pinjaman online ilegal yang menawarkan proses cepat tanpa memperhitungkan kemampuan bayar.
Proyeksi dan Arah Kebijakan
Ke depan, proyeksi pertumbuhan kredit mikro di Sumatera Selatan bergantung pada stabilitas harga komoditas dan kelancaran likuiditas perbankan. Pemerintah daerah bersama OJK perlu memperkuat pendampingan agar pembiayaan tidak sekadar mengejar target penyaluran, tetapi benar-benar meningkatkan produktivitas kebun rakyat. Program peremajaan sawit dan sertifikasi lahan menjadi kunci agar fundamental usaha tani membaik.
Kisah seorang mantri di Ogan Komering Ilir menunjukkan bahwa di balik data makro ada manusia yang menjadi jembatan antara sistem keuangan dan ekonomi perdesaan. Tanpa peran mereka, angka inklusi keuangan hanya akan menjadi statistik tanpa makna. Namun, tanpa dukungan iklim usaha yang stabil, upaya individu semacam ini menghadapi batasnya sendiri. Keseimbangan antara ekspansi kredit, manajemen risiko, dan pemberdayaan ekonomi lokal akan menentukan apakah tren positif ini berlanjut atau justru mengendur di tengah ketidakpastian pasar.
What's Your Reaction?
 Like
0
 Dislike
0
 Love
0
 Funny
0
 Wow
0
 Sad
0
 Angry
0

Editor Ekonomi. Mantan analis pasar modal. Spesialisasi: makroekonomi, kebijakan moneter, dan perdagangan internasional.
Comments (0)