 yudi-kurniawan
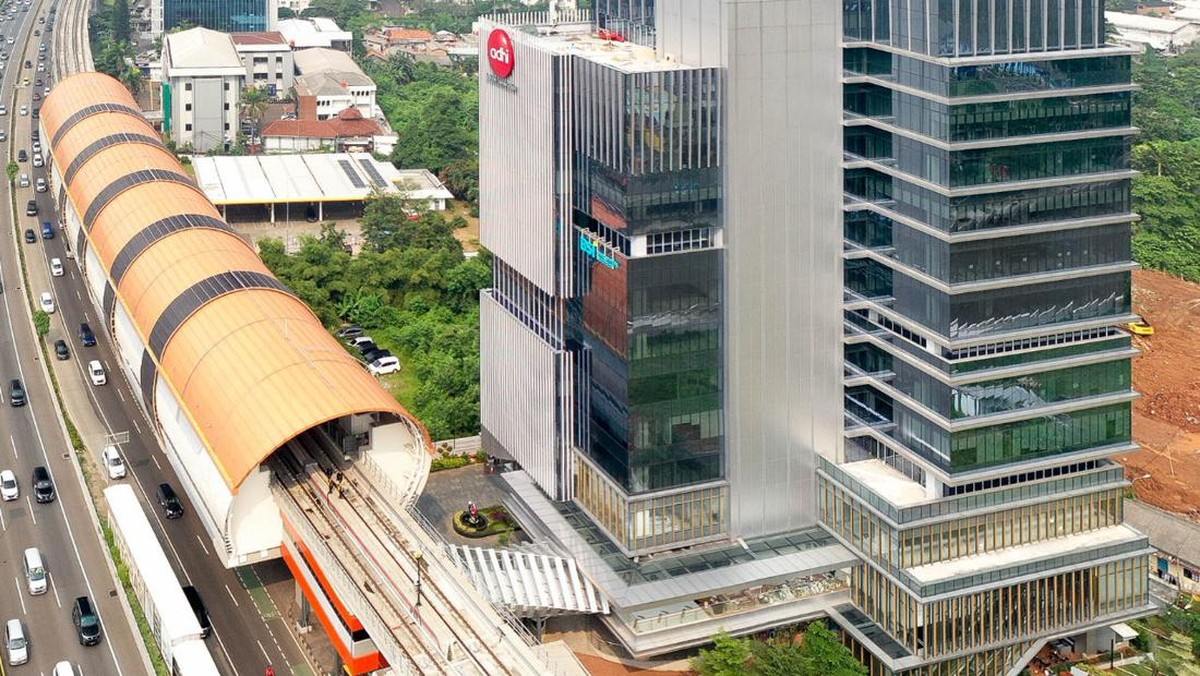
Berdasarkan laporan keterbukaan informasi korporasi yang dipublikasikan melalui Bursa Efek Indonesia, PT Adhi Karya (Persero) Tbk tengah mematangkan langkah divestasi atas kepemilikan sahamnya di PT Jasamarga Jogja Solo. Perseroan berencana melepas 47,18% porsi kepemilikan dengan nilai transaksi yang diproyeksikan mencapai Rp1,76 triliun. Aksi korporasi ini menjadi bagian dari rangkaian persiapan menjelang konsolidasi usaha dengan PT PP (Persero) Tbk, sebuah manuver strategis yang menandai babak baru restrukturisasi badan usaha milik negara di sektor konstruksi dan infrastruktur.
Anatomi Transaksi dan Posisi Kepemilikan
PT Jasamarga Jogja Solo merupakan kendaraan usaha yang mengelola ruas jalan tol Solo–Yogyakarta–Yogyakarta International Airport, proyek strategis nasional sepanjang kurang lebih 96,5 kilometer yang menelan investasi konstruksi di kisaran Rp12,7 triliun. Struktur kepemilikan entitas ini terbagi antara PT Jasa Marga (Persero) Tbk sebagai pemegang saham mayoritas dan Adhi Karya melalui anak usaha di lini investasi jalan tol. Pelepasan 47,18% saham setara dengan nilai valuasi ekuitas yang mengimplikasikan rasio harga terhadap nilai buku (price-to-book ratio) di kisaran 1,1–1,3 kali, bergantung pada hasil due diligence yang berlangsung.
Jika dicermati dari sisi arus kas, langkah ini berpotensi memperbaiki profil likuiditas Adhi Karya yang selama beberapa tahun terakhir tertekan oleh beban utang jatuh tempo dan siklus penagihan proyek yang memanjang. Rasio utang terhadap ekuitas (debt-to-equity ratio) perseroan berada di level yang memerlukan perhatian, sehingga divestasi aset non-inti menjadi opsi rasional untuk menjaga fundamental neraca.
Pro: Penguatan Neraca dan Fokus Bisnis Inti
Di satu sisi, divestasi ini dipandang positif oleh sebagian analis pasar modal. Dana segar senilai Rp1,76 triliun dapat dialokasikan untuk membayar sebagian kewajiban berbunga, sehingga menurunkan beban bunga dan memperbaiki margin laba bersih. Perseroan juga dapat lebih fokus pada lini bisnis inti yakni konstruksi, properti, dan energi, alih-alih menahan aset infrastruktur yang membutuhkan tenor pengembalian panjang.
"Divestasi aset toll road operator pada fase konstruksi awal memang memberi tekanan pada arus kas. Melepas kepemilikan di saat valuasi masih wajar adalah keputusan portofolio yang defensif sekaligus ofensif," ujar seorang analis infrastruktur di sekuritas nasional.
Dari perspektif merger, pengurangan aset non-inti juga menyederhanakan struktur holding gabungan antara Adhi Karya dan PT PP. Proses integrasi dua badan usaha besar berpotensi lebih mulus ketika tidak ada tumpang tindih kepemilikan pada entitas proyek yang sama. Ini sejalan dengan tren konsolidasi BUMN karya yang diarahkan pemerintah untuk meningkatkan skala ekonomi dan daya saing di pasar regional.
Kontra: Risiko Kehilangan Recurring Income dan Sentimen Pasar
Di sisi lain, terdapat sejumlah catatan yang perlu dicermati. Ruas tol Solo–Yogyakarta memiliki prospek pendapatan berulang (recurring income) yang cukup menjanjikan begitu fase konstruksi rampung dan volume lalu lintas mencapai titik keseimbangan. Melepas 47,18% saham berarti melepaskan potensi apresiasi nilai aset jangka panjang yang biasanya tercermin pada kenaikan valuasi setelah tol beroperasi penuh.
Sentimen pasar juga berpotensi terbelah. Investor yang berorientasi jangka pendek dapat membaca aksi ini sebagai sinyal tekanan likuiditas, sementara investor jangka panjang menyoroti rasio valuasi yang ditransaksikan. Capital outflow di pasar saham konstruksi yang tengah berlangsung dapat memperkuat tekanan pada harga saham perseroan dalam jangka pendek, meskipun fundamental emiten tidak berubah secara substansial.
Selain itu, ketidakpastian waktu penyelesaian transaksi menjadi faktor risiko. Proses divestasi aset infrastruktur umumnya melalui tahapan uji tuntas, persetujuan kreditur, dan persetujuan pemegang saham. Penundaan dapat menggeser target perbaikan struktur permodalan ke tahun fiskal berikutnya.
Proyeksi dan Konteks Industri
Industri jalan tol nasional masih mencatat tren pertumbuhan volume lalu lintas year-on-year di kisaran 5–7% pasca pandemi. Indeks kepercayaan investor pada sektor infrastruktur relatif stabil, namun likuiditas pasar modal domestik tengah diuji oleh ketidakpastian global. Dalam konteks ini, divestasi Adhi Karya dapat dibaca sebagai langkah antisipatif menjaga rasio keuangan tetap sehat sebelum proses merger memasuki tahap final.
Ke depan, pasar akan menanti detail skema transaksi, termasuk calon pembeli dan struktur pembayaran. Jika berjalan sesuai rencana, injeksi dana Rp1,76 triliun dapat menjadi katalis perbaikan fundamental sekaligus menegaskan arah konsolidasi BUMN karya yang lebih terfokus pada efisiensi dan keberlanjutan portofolio usaha.











Comments (0)