 sarah-anjani
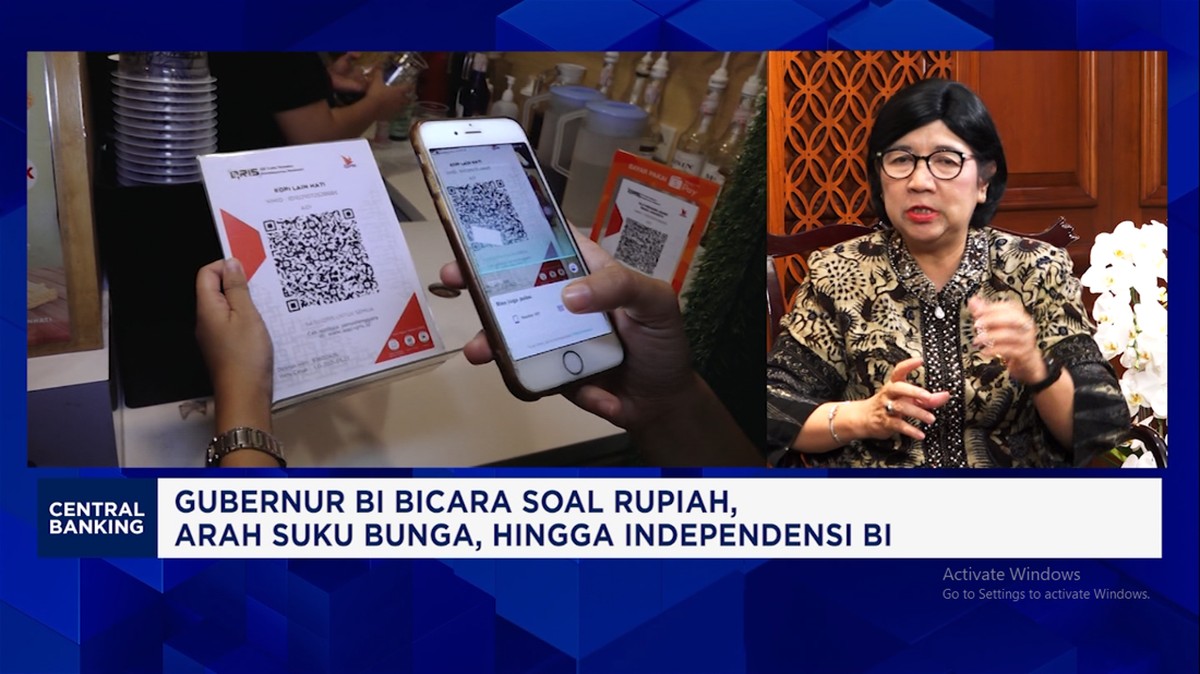
Berdasarkan data Bank Indonesia per akhir 2024, nilai transaksi QRIS (Quick Response Code Indonesian Standard) menembus Rp 2.400 triliun secara kumulatif, tumbuh sekitar 175 persen year-on-year dibanding periode yang sama tahun sebelumnya. Angka ini menempatkan QRIS bukan lagi sekadar alat pembayaran alternatif, melainkan infrastruktur ekonomi digital yang menyentuh lapisan UMKM paling bawah. Gubernur BI dalam sebuah forum resmi menyebut integrasi QRIS dengan KKI (Kartu Kredit Indonesia) berpotensi menjadi game changer bagi perekonomian nasional, terutama dalam memperluas inklusi keuangan dan memperkuat kedaulatan transaksi domestik.
QRIS sebagai Tulang Punggung Inklusi Keuangan
Perlu dipahami bahwa QRIS adalah standar kode pembayaran yang menyatukan berbagai aplikasi dompet digital dan mobile banking dalam satu kanal tunggal. Bagi pedagang kecil, ini menghilangkan kebutuhan memiliki banyak mesin EDC sekaligus menekan biaya transaksi. Data BI menunjukkan jumlah merchant QRIS telah melampaui 50 juta unit usaha, dengan mayoritas merupakan usaha mikro. Rasio akseptasi ini menjadikan Indonesia salah satu pasar pembayaran digital terbesar di Asia Tenggara.
Di satu sisi, penetrasi QRIS yang masif berdampak langsung pada formalisasi ekonomi bawah. Transaksi yang sebelumnya tidak tercatat dalam sistem keuangan kini terdigitalisasi, membuka akses kredit berbasis rekam jejak pembayaran. Likuiditas UMKM pun meningkat karena dana masuk ke rekening bank, bukan tersimpan tunai. Pemerintah memperoleh basis pajak yang lebih luas tanpa harus menaikkan tarif.
Di sisi lain, ketergantungan pada infrastruktur digital menimbulkan risiko baru. Gangguan sistem, serangan siber, hingga kesenjangan literasi digital di daerah 3T (terdepan, terluar, tertinggal) menjadi tantangan yang belum sepenuhnya teratasi. Rasio literasi digital di luar Jawa masih jauh tertinggal, sehingga manfaat QRIS belum merata secara geografis.
KKI dan Ambisi Kedaulatan Transaksi Domestik
KKI, atau Kartu Kredit Indonesia, dirancang sebagai skema kartu kredit domestik yang menggunakan infrastruktur nasional, bukan jaringan internasional. Ide besarnya adalah menekan capital outflow dari biaya switching yang selama ini mengalir ke penyedia jasa pembayaran lintas negara. Setiap transaksi yang diproses melalui jaringan global dikenai biaya antarbank yang sebagian keluar dari sistem ekonomi domestik.
"QRIS dan KKI bukan hanya soal alat bayar. Ini soal kedaulatan ekonomi digital dan bagaimana nilai tambah tetap berputar di dalam negeri," ujar Gubernur BI dalam forum tersebut.
Pro: integrasi QRIS-KKI dapat memperkuat fundamental sistem pembayaran nasional, mengurangi ketergantungan pada jaringan global, dan membuka ruang bagi industri keuangan lokal untuk mengembangkan produk bernilai tambah. Proyeksi BI menyebut potensi penghematan biaya transaksi lintas batas bisa mencapai ratusan miliar rupiah per tahun jika adopsi berjalan sesuai target.
Kontra: kritik muncul terkait kesiapan ekosistem. Penerbitan kartu domestik membutuhkan dukungan merchant, bank, dan regulator yang solid. Tanpa insentif yang jelas, masyarakat cenderung tetap memilih kartu internasional yang sudah diterima di mana-mana, terutama untuk transaksi luar negeri. Sentimen pasar juga akan bergantung pada kepercayaan terhadap keamanan dan keandalan jaringan lokal.
Dampak Makro dan Proyeksi ke Depan
Dari kacamata makro, percepatan digitalisasi pembayaran berkontribusi pada pertumbuhan ekonomi melalui kanal konsumsi dan investasi teknologi. Bank Indonesia mencatat transaksi ekonomi digital menyumbang signifikan terhadap pertumbuhan transaksi ritel nasional, dengan indeks penjualan riil yang terus menanjak. Jika tren ini berlanjut, valuasi sektor fintech dan perbankan digital berpotensi mengalami kenaikan, meski tetap dibayangi volatilitas sentimen global.
Namun, perlu dicatat bahwa keberhasilan jangka panjang tidak hanya ditentukan oleh teknologi, melainkan oleh portofolio kebijakan yang mencakup perlindungan konsumen, keamanan siber, dan pemerataan infrastruktur. Rasio inklusi keuangan yang saat ini berada di kisaran 75 persen ditargetkan menembus 90 persen dalam beberapa tahun ke depan. QRIS dan KKI menjadi instrumen kunci untuk mencapainya, asalkan eksekusi di lapangan konsisten dan tidak terjebak pada seremoni belaka.
Kesimpulannya, inisiatif ini memiliki fundamental yang kuat untuk mendorong efisiensi sistem pembayaran dan memperluas basis ekonomi formal. Meski demikian, tanpa perhatian serius pada aspek literasi, keamanan, dan pemerataan, potensi game changer itu bisa berhenti sebagai narasi kebijakan tanpa dampak riil bagi pelaku usaha kecil di daerah.








Comments (0)