 nadia-rahmawati
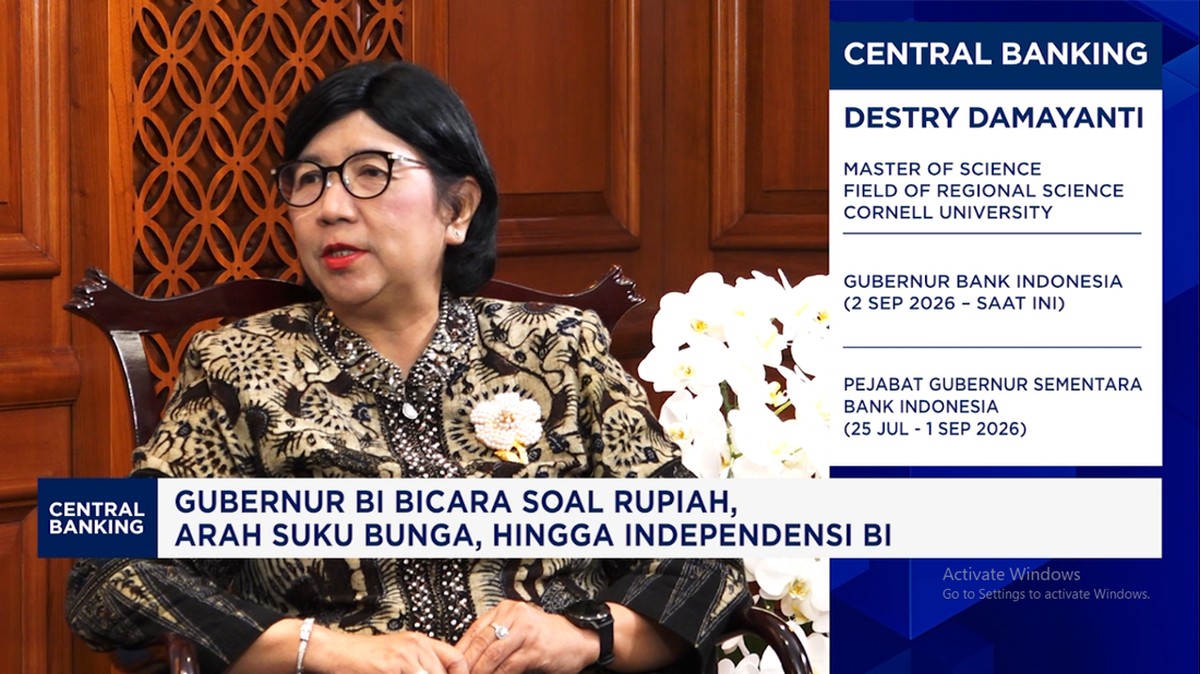
Berdasarkan data Bank Indonesia per akhir kuartal pertama 2025, posisi cadangan devisa nasional tercatat sekitar US$155 miliar, setara dengan pembiayaan impor sekitar 6,5 bulan. Angka ini menjadi salah satu fondasi utama ketika Gubernur BI memaparkan arah kebijakan moneter terkini, termasuk strategi menghadapi era suku bunga global yang bertahan tinggi lebih lama alias higher for longer. Dalam paparannya, ia menegaskan bahwa stabilitas nilai tukar Rupiah tetap menjadi prioritas utama, bahkan ketika ruang penurunan suku bunga acuan mulai terbuka.
Bagi pembaca awam, istilah higher for longer merujuk pada kondisi ketika bank sentral negara maju, terutama The Fed, mempertahankan suku bunga tinggi dalam periode panjang. Dampaknya terasa langsung ke negara berkembang: aliran modal asing cenderung berpindah ke aset berdenominasi dolar, memicu tekanan capital outflow, dan melemahkan mata uang lokal. Dalam konteks inilah BI bergerak di antara dua kepentingan yang kerap bertolak belakang.
Pro: Suku Bunga Tinggi Menjaga Stabilitas dan Daya Tarik Aset
Di satu sisi, mempertahankan suku bunga acuan di level relatif tinggi memberikan bantalan bagi Rupiah. Tingkat imbal hasil yang kompetitif membuat obligasi negara dan instrumen pasar uang Indonesia tetap menarik bagi investor asing, sehingga likuiditas pasar keuangan domestik terjaga. Sepanjang 2024, imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun sempat bergerak di kisaran 6,6 hingga 7 persen, level yang dinilai masih memberikan premi risiko memadai dibandingkan obligasi pemerintah Amerika Serikat.
Gubernur BI juga menyoroti pentingnya independensi bank sentral. Menurutnya, keputusan moneter harus berbasis data dan fundamental ekonomi, bukan tekanan politik jangka pendek.
"Kepercayaan pasar adalah modal yang tidak bisa dibeli. Begitu independensi dipertanyakan, biaya modal akan naik dan itu yang paling mahal," ujarnya dalam forum tersebut.Pernyataan ini sejalan dengan teori moneter modern yang menekankan kredibilitas bank sentral sebagai jangkar ekspektasi inflasi.
Dari sisi inflasi, data Badan Pusat Statistik menunjukkan inflasi tahunan berkisar 2,5 persen year-on-year, masih dalam sasaran BI di rentang 2,5 plus minus 1 persen. Stabilitas harga ini memperkuat argumen bahwa kebijakan moneter ketat telah bekerja sesuai koridor.
Kontra: Biaya Dana Tinggi Menekan Dunia Usaha dan Kredit
Di sisi lain, mempertahankan suku bunga tinggi terlalu lama berisiko menghambat pertumbuhan. Suku bunga kredit perbankan yang masih di kisaran 9 hingga 11 persen untuk segmen korporasi membuat biaya dana mahal, terutama bagi usaha mikro, kecil, dan menengah. Proyeksi pertumbuhan kredit perbankan 2025 yang semula 10-12 persen berpotensi meleset jika permintaan pembiayaan melemah akibat valuasi proyek yang tidak lagi menarik.
Sejumlah ekonom menilai kebijakan higher for longer berdampak asimetris. Sektor yang bergantung pada impor bahan baku justru diuntungkan Rupiah yang stabil, sementara sektor padat tenaga kerja dan properti cenderung melambat. Tren ini tercermin dari indeks penjualan rumah yang hanya tumbuh tipis, sekaligus menandai sentimen pasar yang belum sepenuhnya pulih.
Kritik lain menyoroti ruang fiskal. Beban bunga utang pemerintah meningkat seiring tingginya imbal hasil SBN, sehingga rasio pembayaran bunga terhadap penerimaan negara ikut tertekan. Jika berlanjut, pemerintah memiliki ruang belanja produktif yang lebih sempit.
Independensi BI dan Dilema Arah Kebijakan
Dalam penjelasannya, Gubernur BI menekankan bahwa keputusan menahan atau menurunkan suku bunga akan sangat bergantung pada tiga variabel: arah suku bunga The Fed, dinamika inflasi domestik, dan stabilitas Rupiah terhadap dolar AS. Ia menyebut portofolio kebijakan moneter saat ini dirancang fleksibel, dengan intervensi di pasar valas dan pembelian SBN di pasar sekunder sebagai instrumen pendukung.
Secara historis, Rupiah pernah melemah hingga level Rp16.800 per dolar AS pada April 2024 sebelum menguat kembali ke kisaran Rp15.700-16.000. Pola ini menunjukkan bahwa volatilitas lebih banyak dipicu faktor global ketimbang fundamental domestik. Karena itu, BI menilai kombinasi suku bunga, intervensi, dan daya tarik imbal hasil masih menjadi strategi paling realistis.
Ke depan, pasar menanti sinyal penurunan suku bunga. Namun bila The Fed kembali menunda pelonggaran, BI kemungkinan besar bertahan pada sikap hati-hati. Simpulannya, kebijakan moneter Indonesia saat ini berada di persimpangan: terlalu cepat melonggarkan berisiko menekan Rupiah, sementara bertahan terlalu lama berpotensi menggerus momentum pertumbuhan. Independensi bank sentral menjadi kunci agar pilihan apa pun tetap kredibel di mata pasar.






Comments (0)