 sarah-anjani
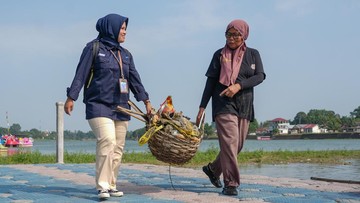
Berdasarkan data Otoritas Jasa Keuangan (OJK) dan laporan keuangan PT Permodalan Nasional Madani (PNM) per awal 2024, penerbitan instrumen pembiayaan berbasis gender di pasar modal Indonesia mencatatkan perkembangan signifikan. Langkah PNM menerbitkan Orange Bond dan sukuk dengan nilai total Rp2,59 triliun menjadi sorotan karena menyasar segmen yang selama ini dianggap berisiko tinggi oleh perbankan konvensional, yakni perempuan pelaku usaha ultra mikro. Angka tersebut setara dengan sekitar 3,1% dari total penerbitan obligasi korporasi non-keuangan nasional pada periode yang sama, sebuah porsi yang tergolong material untuk instrumen bertema sosial.
Mengapa Orange Bond Menjadi Instrumen yang Berbeda
Orange Bond adalah instrumen obligasi yang secara eksplisit menargetkan pemberdayaan perempuan sebagai penerima manfaat utama. Di satu sisi, konsep ini menjawab kritik lama bahwa pembiayaan mikro sering kali tidak terukur dampaknya terhadap kesetaraan gender. Dengan kerangka pelaporan yang mengikat, dana yang dihimpun diarahkan ke program Mekaar PNM yang menyalurkan kredit langsung kepada perempuan pelaku usaha ultra mikro, umumnya dengan plafon di bawah Rp10 juta per nasabah.
Di sisi lain, muncul pertanyaan soal valuasi dan pricing. Instrumen bertema sosial biasanya menawarkan kupon sedikit lebih rendah dibanding obligasi korporasi konvensional dengan rating setara, karena ada insentif dari investor yang mementingkan aspek Environmental, Social, and Governance (ESG). Artinya, biaya dana PNM bisa lebih efisien, tetapi ketergantungan pada sentimen pasar ESG juga meningkat. Bila tren capital outflow dari pasar obligasi domestik berlanjut, permintaan terhadap instrumen tematik bisa ikut tertekan.
Fundamental Mekaar dan Kualitas Portofolio
Program Mekaar telah menjadi tulang punggung bisnis PNM dengan jutaan nasabah aktif. Rasio kredit bermasalah (non-performing loan/NPL) segmen ultra mikro secara historis berada di kisaran 1–2%, lebih rendah dari perkiraan banyak analis yang mengasumsikan risiko gagal bayar tinggi. Angka ini menjadi fundamental penting yang mendukung kepercayaan investor terhadap Orange Bond maupun sukuk yang diterbitkan bersamaan.
Namun, likuiditas nasabah tetap menjadi variabel kunci. Pendapatan harian pedagang kecil sangat sensitif terhadap inflasi pangan dan daya beli rumah tangga. Proyeksi pertumbuhan ekonomi yang moderat pada kisaran 5% year-on-year memberi ruang, tetapi tidak menghilangkan risiko tekanan pada kualitas portofolio bila terjadi perlambatan konsumsi. Karena itu, struktur sukuk dengan akad tertentu perlu dicermati dari sisi kesesuaian syariah dan profil jatuh temponya.
"Pembiayaan berbasis gender bukan sekadar proyek sosial. Ini tentang mengenali bahwa perempuan ultra mikro memiliki disiplin pembayaran yang terbukti dan kontribusi nyata terhadap produk domestik bruto," ujar seorang analis pasar modal yang meneliti instrumen ESG di Jakarta.
Pro dan Kontra dari Sisi Investor
Pro: Pertama, diversifikasi portofolio dengan aset berdampak sosial yang memiliki track record pembayaran baik. Kedua, potensi kupon kompetitif karena efisiensi biaya dana. Ketiga, eksposur terhadap sektor ultra mikro yang jarang tersedia langsung di pasar modal formal. Keempat, dukungan regulasi yang semakin mendorong pembiayaan inklusif.
Kontra: Pertama, risiko konsentrasi pada satu segmen nasabah yang rentan terhadap guncangan ekonomi. Kedua, keterbatasan likuiditas sekunder karena jumlah investor tematik masih terbatas. Ketiga, tantangan pengukuran dampak gender secara kuantitatif dan independen. Keempat, risiko persepsi bila terjadi gejolak sosial-politik yang memengaruhi operasional lapangan.
Dari kacamata makro, penerbitan ini menambah kedalaman pasar keuangan syariah dan pasar obligasi tematik domestik. Bila berhasil, tren serupa berpotensi diikuti emiten lain, sehingga indeks obligasi ESG nasional bisa tumbuh. Sebaliknya, bila penyerapan dana tidak optimal atau pelaporan dampak lemah, sentimen pasar terhadap instrumen tematik bisa merosot.
Ke depan, yang perlu dicermati adalah realisasi penyaluran dana, rasio NPL segmen Mekaar per kuartal, serta respons investor asing terhadap instrumen ini. Kombinasi fundamental yang solid dan pelaporan dampak yang kredibel akan menentukan apakah Orange Bond menjadi model berkelanjutan atau sekadar euforia sesaat di pasar modal Indonesia.










Comments (0)