 yudi-kurniawan
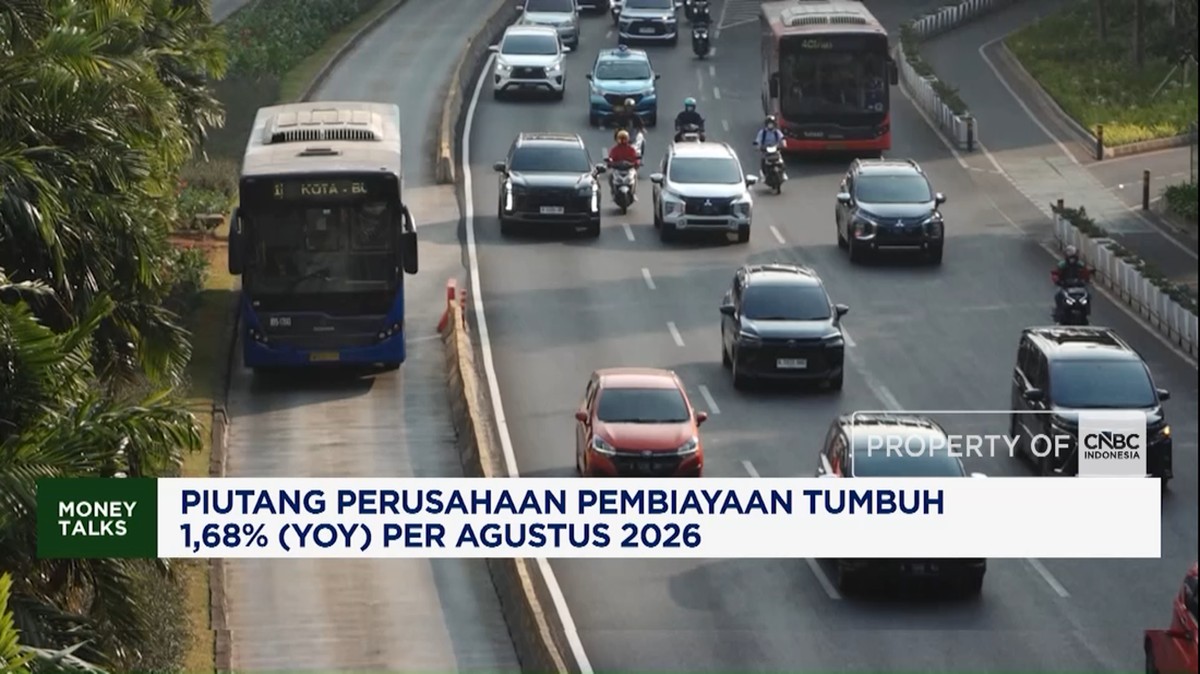
Berdasarkan data Otoritas Jasa Keuangan (OJK) per Agustus 2026, piutang perusahaan pembiayaan atau multifinance tercatat tumbuh 1,68 persen secara year-on-year (YoY). Angka ini menggambarkan laju ekspansi yang relatif tipis dibandingkan periode-periode pertumbuhan tinggi pada tahun-tahun sebelumnya. Bagi pembaca awam, piutang perusahaan pembiayaan adalah total kredit yang disalurkan lembaga seperti leasing kepada konsumen dan pelaku usaha, mulai dari kendaraan bermotor, alat berat, hingga pembiayaan multiguna.
Secara nominal, pertumbuhan ini menambah nilai portofolio piutang menjadi sekitar Rp 500 triliun berdasarkan, meski besaran persisnya bergantung pada revisi data bulanan. Angka 1,68 persen terbilang moderat jika dibandingkan tren pertumbuhan dua digit yang pernah dinikmati industri ini pada 2022 hingga 2023. Pertanyaannya, apakah ini tanda konsolidasi sehat atau justru sinyal pelemahan permintaan di tengah daya beli yang belum sepenuhnya pulih?
Di Satu Sisi: Fundamental Masih Terjaga
Dari kacamata optimistis, pertumbuhan positif meski tipis menandakan industri masih mampu mencatatkan ekspansi di tengah berbagai tekanan eksternal. Rasio pembiayaan bermasalah atau non-performing financing (NPF) dilaporkan relatif stabil, dan sebagian perusahaan pembiayaan masih menikmati likuiditas yang memadai berkat dukungan pendanaan dari perbankan serta penerbitan surat utang.
Sentimen pasar terhadap sektor ini pun tidak sepenuhnya negatif. Valuasi sebagian emiten multifinance masih berada di level yang dianggap wajar, sementara proyeksi pertumbuhan kredit secara nasional oleh Bank Indonesia berada di kisaran 8 hingga 11 persen untuk tahun 2026. Jika piutang perusahaan pembiayaan hanya tumbuh 1,68 persen, artinya sektor ini tertinggal dari target agregat perbankan, namun belum masuk kategori kontraksi.
"Pertumbuhan tipis bukan berarti industri kehilangan daya tarik. Yang penting adalah kualitas aset dan kemampuan menjaga rasio NPF," ujar seorang analis industri keuangan yang tidak disebutkan namanya.
Di Sisi Lain: Daya Beli dan Capital Outflow Menekan
Namun, perspektif pesimistis juga punya dasar kuat. Perlambatan piutang perusahaan pembiayaan sering kali mencerminkan melemahnya permintaan domestik, terutama untuk kredit kendaraan bermotor yang menjadi tulang punggung industri. Ketika konsumen menahan pembelian barang tahan lama, permintaan pembiayaan otomatis ikut menurun.
Faktor lain adalah tekanan pada likuiditas global. Ketidakpastian suku bunga acuan Amerika Serikat membuat sebagian investor asing menarik dana dari pasar negara berkembang, memicu capital outflow. Kondisi ini membuat biaya pendanaan perusahaan pembiayaan meningkat, yang pada akhirnya diteruskan ke bunga kredit ke konsumen. Bunga yang lebih tinggi melemahkan permintaan, sehingga menciptakan lingkaran umpan balik yang menekan pertumbuhan piutang.
Di sisi lain, pemerintah dan regulator terus mendorong pembiayaan sektor produktif seperti alat berat, mesin, dan modal kerja UMKM. Namun, kontribusi segmen ini belum cukup besar untuk mengimbangi lesunya pembiayaan konsumtif. Akibatnya, secara agregat pertumbuhan piutang tetap terjaga di angka 1,68 persen.
Proyeksi dan Faktor yang Perlu Dicermati
Ke depan, sejumlah faktor akan menentukan arah industri. Pertama, kebijakan suku bunga Bank Indonesia. Jika suku bunga acuan turun, biaya dana perusahaan pembiayaan ikut melandai dan mendorong ekspansi kredit. Kedua, stabilitas nilai tukar rupiah, yang memengaruhi biaya impor kendaraan dan alat berat.
Ketiga, kondisi ketenagakerjaan dan daya beli rumah tangga. Indeks keyakinan konsumen menjadi indikator awal yang perlu dipantau. Jika indeks ini membaik, permintaan pembiayaan biasanya merespons dalam beberapa bulan.
Secara fundamental, industri multifinance Indonesia masih memiliki ruang tumbuh, mengingat rasio penetrasi pembiayaan terhadap Produk Domestik Bruto yang relatif rendah dibanding negara tetangga. Namun, tanpa percepatan pada segmen produktif dan perbaikan likuiditas, angka 1,68 persen bisa menjadi awal tren pertumbuhan moderat yang berlanjut hingga akhir tahun. Bagi investor dan pelaku industri, kuncinya adalah disiplin pada manajemen risiko dan diversifikasi sumber pendanaan.







Comments (0)