 arif-budianto
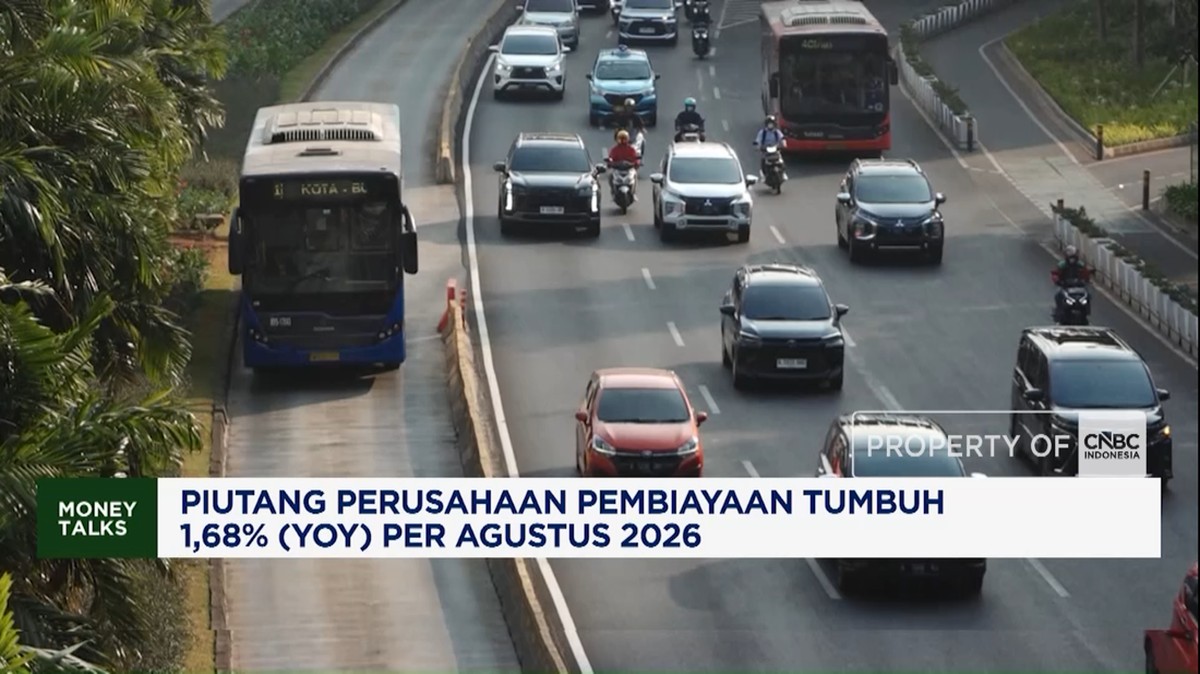
Berdasarkan data BPS/Bank Indonesia/OJK per Agustus 2026, sektor perusahaan pembiayaan (perusahaan yang menyediakan pinjaman atau pembiayaan kepada masyarakat dan pelaku usaha, bukan bank umum) tercatat mengalami kenaikan piutang sebesar 1,68% secara year-on-year (perbandingan dengan periode yang sama tahun sebelumnya). Angka ini terbilang terbatas apabila dibandingkan dengan periode-periode sebelumnya, khususnya ketika perekonomian Indonesia berada pada fase pemulihan pasca tekanan global. Pertumbuhan yang terjaga ini perlu dilihat secara lebih luas dengan mempertimbangkan kondisi makro, fundamental (kondisi dasar ekonomi suatu sektor atau negara, seperti pertumbuhan, inflasi, dan ketenagakerjaan), serta sentimen pasar (sikap pelaku pasar terhadap prospek ekonomi atau sektor tertentu) yang saat ini membentuk arah perkembangan sektor pembiayaan nasional.
Perlambatan Ekonomi yang Membatasi Permintaan Pembiayaan
Di satu sisi, kenaikan piutang sebesar 1,68% dapat mencerminkan masih adanya kebutuhan pembiayaan di tengah perekonomian yang mengalami penurunan laju pertumbuhan. Berdasarkan proyeksi (perkiraan kondisi ekonomi di masa mendatang berdasarkan data dan asumsi) yang menjadi acuan pelaku pasar, laju pertumbuhan ekonomi Indonesia pada tahun 2026 diperkirakan berada di kisaran 4,7% hingga 4,9%, lebih rendah dibandingkan rata-rata lima tahun terakhir yang berada di atas 5,0%. Perlambatan ini turut berdampak pada daya beli masyarakat serta rencana ekspansi pelaku usaha, sehingga permintaan terhadap pembiayaan baru menjadi lebih selektif.
Tren (arah pergerakan data dalam jangka waktu tertentu) ini terlihat dari pergerakan indeks (ukuran statistik yang menggambarkan perubahan atas suatu kelompok data) aktivitas konsumsi rumah tangga yang mengalami penurunan tipis dibandingkan tahun sebelumnya. Selain itu, rasio (perbandingan antara dua angka ekonomi untuk menilai kondisi tertentu) pemanfaatan kapasitas usaha di beberapa sektor manufaktur juga menunjukkan pelemahan. Kondisi tersebut membuat banyak calon debitur (pihak yang menerima pinjaman dan wajib melunasinya) lebih berhati-hati dalam mengambil pinjaman baru, sehingga pertumbuhan portofolio (kumpulan aset atau piutang yang dikelola oleh perusahaan pembiayaan) menjadi terbatas. Hal ini dapat diartikan bahwa angka 1,68% bukan semata-mata cerminan kelesuan, namun juga hasil dari proses seleksi risiko yang lebih ketat oleh perusahaan pembiayaan.
Risiko Kualitas Aset di Tengah Tekanan Likuiditas
Di sisi lain, pertumbuhan piutang yang terbatas perlu diimbangi dengan kewaspadaan terhadap kualitas aset (nilai piutang yang berpotensi kembali dibandingkan total piutang). Salah satu indikator yang menjadi perhatian adalah rasio piutang bermasalah terhadap total piutang. Meskipun belum menunjukkan lonjakan signifikan, tekanan terhadap kemampuan membayar debitur dapat meningkat seiring dengan berlanjutnya capital outflow (arus keluar modal asing dari dalam negeri ke luar negeri) yang memberikan tekanan terhadap nilai tukar rupiah. Pelemahan rupiah dapat meningkatkan beban bagi debitur dengan kewajiban dalam mata uang asing, maupun bagi debitur yang bergantung pada barang impor.
Selain itu, likuiditas (kemampuan perusahaan untuk memenuhi kewajiban jangka pendeknya) perusahaan pembiayaan juga perlu diperhatikan. Dalam kondisi sentimen pasar yang cenderung berhati-hati, akses pendanaan jangka menengah dan panjang dapat menjadi lebih terbatas. Hal ini berpotensi mendorong perusahaan pembiayaan untuk menyesuaikan strategi penghimpunan dana, yang pada akhirnya dapat memengaruhi kemampuan mereka dalam menyalurkan pembiayaan baru. Oleh karena itu, menjaga keseimbangan antara pertumbuhan portofolio dan kualitas aset menjadi tantangan fundamental (berkaitan dengan kondisi dasar, bukan hanya fluktuasi sesaat) bagi sektor ini.
Implikasi Jangka Menengah Terhadap Valuasi Sektor
Dari sisi valuasi (penilaian terhadap nilai wajar suatu aset atau sektor berdasarkan kinerja dan prospek), pertumbuhan piutang sebesar 1,68% secara year-on-year dapat berimplikasi pada penyesuaian ekspektasi kinerja sektor pembiayaan. Apabila tren perlambatan permintaan berlanjut, proyeksi pertumbuhan portofolio untuk tahun-tahun mendatang berpotensi direvisi ke bawah. Namun, apabila kualitas aset tetap terjaga, sektor ini masih dapat mempertahankan stabilitas kinerjanya.
Perbedaan ekspektasi ini turut tercermin dalam sentimen pasar terhadap saham dan instrumen terkait sektor pembiayaan. Beberapa pelaku pasar cenderung menilai sektor ini dengan pendekatan defensif (berfokus pada stabilitas, bukan pertumbuhan agresif), mengingat pergerakan kinerjanya yang saat ini lebih dipengaruhi oleh faktor makro dibandingkan dengan inovasi produk semata.
"Dalam fase perlambatan ekonomi, sektor pembiayaan yang menerapkan prinsip kehati-hatian dalam penyaluran dana cenderung lebih mampu bertahan dibandingkan yang mengejar pertumbuhan volume tanpa memperkuat manajemen risiko."
Secara keseluruhan, kenaikan piutang perusahaan pembiayaan sebesar 1,68% per Agustus 2026 menunjukkan bahwa sektor ini masih bergerak, namun dengan langkah yang terbatas. Di satu sisi, angka ini menandakan adanya permintaan pembiayaan yang bertahan di tengah tekanan ekonomi. Di sisi lain, tantangan berupa pelemahan permintaan, tekanan likuiditas, potensi peningkatan risiko kredit, serta capital outflow perlu terus dicermati. Dengan mempertimbangkan seluruh faktor tersebut, arah sektor ini ke depan akan sangat bergantung pada kemampuan menjaga keseimbangan antara pertumbuhan yang terukur dan kualitas aset yang kuat, sembari menyesuaikan diri dengan dinamika makro yang terus berubah.









Comments (0)