 nadia-rahmawati
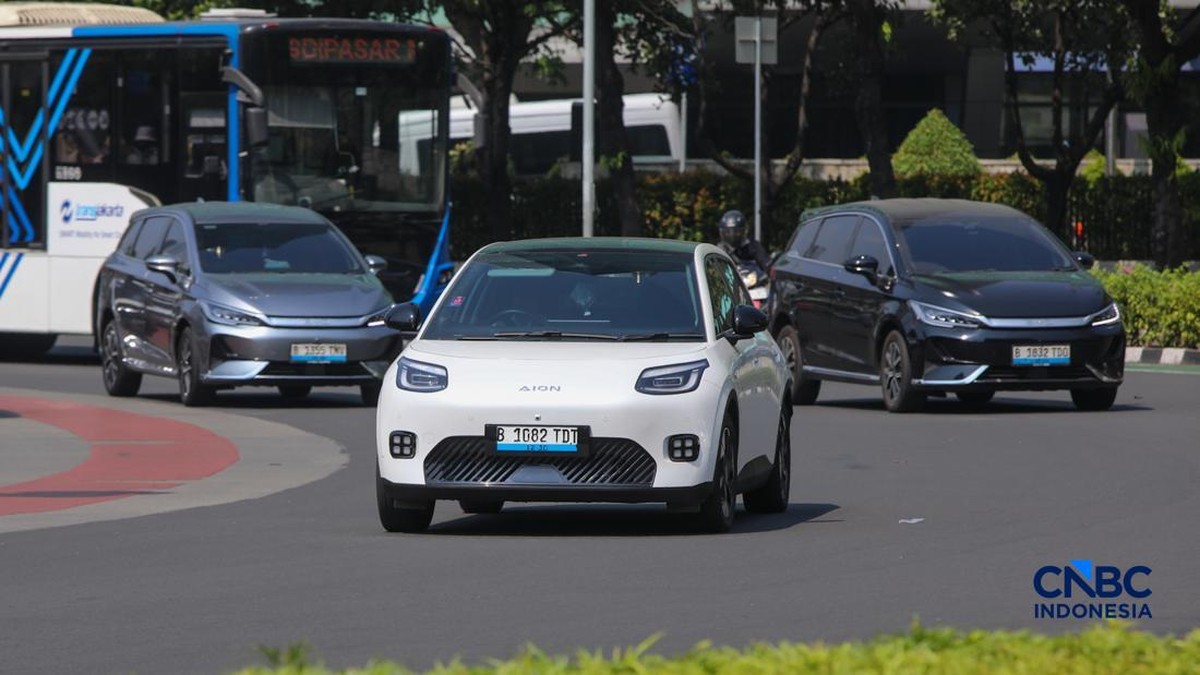
Berdasarkan data Otoritas Jasa Keuangan (OJK) per akhir periode pembukuan terbaru, pembiayaan kendaraan listrik di dalam negeri mencatatkan pertumbuhan yang cukup signifikan. Nilai pembiayaan sektor ini mengalami kenaikan 34,67 persen secara year-on-year (yoy), sebuah angka yang jauh melampaui pertumbuhan kredit otomotif konvensional yang umumnya bergerak di kisaran satu digit. Angka ini menjadi sinyal bahwa minat masyarakat terhadap kendaraan berbasis baterai tidak lagi sekadar tren sesaat, melainkan telah bergeser menjadi pilihan konsumsi yang nyata.
Pertumbuhan tersebut tidak lepas dari sejumlah faktor fundamental. Insentif fiskal berupa Pajak Pertambahan Nilai Ditanggung Pemerintah (PPN DTP) untuk kendaraan listrik berbasis baterai, kemudahan down payment, hingga ekspansi jaringan pengisian daya menjadi katalis utama. Namun di balik angka pertumbuhan yang mengesankan, regulator mengingatkan bahwa ekspansi pembiayaan yang terlalu cepat tanpa diimbangi manajemen risiko yang memadai berpotensi menimbulkan kerentanan baru di sektor jasa keuangan.
Pro: Dorongan Transisi Energi dan Pertumbuhan Ekonomi Hijau
Di satu sisi, lonjakan pembiayaan kendaraan listrik sejalan dengan agenda transisi energi nasional. Pemerintah menargetkan penetrasi kendaraan listrik yang agresif hingga dekade berikutnya, dan sektor pembiayaan memegang peran kunci sebagai katalis. Setiap unit kendaraan listrik yang terjual melalui skema kredit berarti mengurangi konsumsi bahan bakar fosil, menekan subsidi energi, serta memperbaiki neraca perdagangan melalui pengurangan impor BBM.
Dari kacamata industri, pertumbuhan 34,67 persen yoy mencerminkan adanya permintaan riil yang terpendam. Perusahaan pembiayaan dan perbankan melihat segmen ini sebagai ceruk pasar dengan potensi margin yang menarik, terutama karena nilai transaksi per unit yang relatif lebih tinggi dibanding kendaraan konvensional. Portofolio pembiayaan hijau juga menjadi nilai tambah dalam pelaporan keberlanjutan perusahaan multifinance, yang semakin menjadi perhatian investor institusional.
"Pertumbuhan pembiayaan kendaraan listrik menunjukkan bahwa konsumen mulai menerima teknologi ini bukan hanya karena insentif, tetapi karena kalkulasi biaya kepemilikan jangka panjang yang lebih efisien," ujar seorang analis industri otomotif dalam sebuah diskusi panel beberapa waktu lalu.
Kontra: Risiko Sisa Nilai dan Ekosistem Pendukung
Di sisi lain, OJK menyoroti sejumlah risiko yang perlu diwaspadai. Pertama adalah risiko sisa nilai atau residual value kendaraan listrik. Teknologi baterai berkembang pesat, dan setiap generasi baru berpotensi menekan harga jual kembali unit lama secara tajam. Bagi perusahaan pembiayaan, ini berarti agunan yang dijaminkan dapat mengalami penurunan valuasi lebih cepat dibanding kendaraan bermesin pembakaran internal.
Kedua, keterbatasan ekosistem pendukung. Meskipun jaringan Stasiun Pengisian Kendaraan Listrik Umum (SPKLU) terus bertambah, sebarannya masih terkonsentrasi di wilayah perkotaan Jawa. Konsumen di luar Jawa yang membeli kendaraan listrik melalui skema kredit menghadapi risiko kesulitan operasional, yang pada akhirnya dapat meningkatkan probabilitas gagal bayar. Rasio kredit bermasak (non-performing financing) di segmen ini perlu dipantau secara ketat.
Ketiga, risiko likuiditas di sisi perusahaan pembiayaan. Pertumbuhan pembiayaan yang ekspansif membutuhkan pendanaan yang tidak murah, terutama ketika suku bunga acuan masih berada pada level yang belum sepenuhnya longgar. Jika biaya dana meningkat sementara pendapatan bunga tidak dapat disesuaikan, margin perusahaan dapat tertekan.
Proyeksi dan Sikap Kehati-hatian Regulator
Ke depan, proyeksi pertumbuhan pembiayaan kendaraan listrik masih positif, namun lajunya diperkirakan akan lebih moderat seiring berjalannya normalisasi insentif. OJK menekankan pentingnya prinsip kehati-hatian, termasuk penilaian yang cermat terhadap profil risiko konsumen, stres testing terhadap skenario penurunan nilai agunan, serta transparansi dalam penetapan suku bunga dan biaya administrasi.
Bagi konsumen, tren ini menawarkan pilihan pembiayaan yang semakin beragam. Namun, memahami skema kredit secara menyeluruh, termasuk perhitungan total biaya kepemilikan dan estimasi nilai jual kembali, menjadi kunci agar keputusan pembelian tidak sekadar mengikuti sentimen pasar. Fundamental ekonomi rumah tangga tetap harus menjadi pertimbangan utama sebelum mengambil komitmen cicilan jangka panjang.
Dengan begitu, pertumbuhan 34,67 persen yoy dapat dibaca sebagai peluang sekaligus peringatan. Peluang bagi percepatan transisi energi, dan peringatan bahwa ekspansi pembiayaan tanpa tata kelola risiko yang matang berpotensi menciptakan gelembung di kemudian hari.









Comments (0)