 lukman-hakim
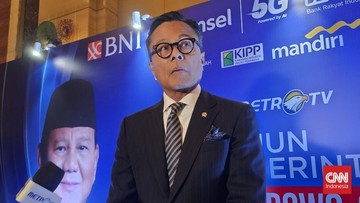
Berdasarkan keterangan resmi Danantara Indonesia per awal 2026, dividen dari badan usaha milik negara yang berada di bawah pengelolaan sovereign wealth fund tersebut tidak akan disetor ke Anggaran Pendapatan dan Belanja Negara (APBN) untuk periode 2026 maupun 2027. Pernyataan ini disampaikan langsung oleh Chief Operating Officer Danantara, Dony Oskaria, yang menegaskan bahwa keputusan tersebut merupakan konsekuensi struktural dari pemisahan fungsi pengelolaan aset negara, bukan bentuk penghindaran kewajiban fiskal.
Kerangka Hukum dan Fungsi Danantara
Untuk memahami persoalan ini, pembaca perlu mengetahui bahwa Danantara dibentuk sebagai instrumen pengelolaan investasi negara yang beroperasi dengan mandat berbeda dari kementerian keuangan. Dalam kerangka ini, dividen BUMN diperlakukan sebagai hasil pengelolaan portofolio investasi, bukan sebagai penerimaan negara yang langsung masuk kas umum. Logikanya mirip dengan manajer investasi: ketika saham dalam portofolio membagikan dividen, dana itu masuk ke rekening pengelola untuk diinvestasikan ulang, bukan disetorkan ke pemilik dana setiap saat.
Menurut Dony, mekanisme ini justru memungkinkan Danantara melakukan reinvestasi pada sektor-sektor yang membutuhkan modal jangka panjang, seperti energi terbarukan, infrastruktur digital, dan hilirisasi mineral. Ia menambahkan bahwa pengelolaan yang terpisah memberi ruang bagi BUMN untuk memperkuat struktur permodalan tanpa tekanan setoran tahunan.
"Seharusnya memang enggak disetor, karena fungsinya berbeda. Kalau semua ditarik ke APBN, tidak akan ada yang bisa kami investasikan kembali," ujar Dony dalam keterangan resminya.
Pro: Reinvestasi dan Perkuatan Fundamental
Di satu sisi, argumen pendukung kebijakan ini bertumpu pada data historis. Sepanjang 2019 hingga 2024, setoran dividen BUMN ke APBN rata-rata berkisar Rp80 triliun per tahun. Angka itu memang signifikan, tetapi sebagian analis menilai setoran rutin justru menggerus kapasitas ekspansi perusahaan pelat merah. Rasio laba ditahan yang rendah membuat BUMN bergantung pada utang untuk membiayai proyek strategis.
Dengan menahan dividen di level holding, Danantara dapat mengalokasikan dana ke instrumen yang memberi imbal hasil lebih tinggi. Proyeksi internal menyebut potensi pengembalian (return) portofolio bisa mencapai 9 persen hingga 11 persen per tahun jika dikelola secara aktif, jauh di atas imbal hasil obligasi negara yang berkisar 6,5 persen. Dalam jangka panjang, nilai aset negara berpotensi mengalami kenaikan yang lebih cepat dibandingkan setoran tunai tahunan.
Selain itu, likuiditas Danantara memungkinkan pembentukan dana penyangga untuk sektor-sektor yang mengalami tekanan global, misalnya saat terjadi capital outflow besar dari pasar obligasi domestik. Kemampuan menahan gejolak tanpa menarik dana dari APBN menjadi nilai tambah tersendiri.
Kontra: Risiko Fiskal dan Transparansi
Di sisi lain, keputusan ini memicu kekhawatiran serius. Tanpa setoran dividen, ruang fiskal pemerintah menyusut. Rasio penerimaan negara terhadap Produk Domestik Bruto (PDB) yang saat ini berada di kisaran 10,2 persen termasuk rendah dibandingkan negara tetangga seperti Malaysia (15,4 persen) atau Thailand (16,1 persen). Hilangnya pemasukan Rp80 triliun setara dengan sekitar 3,6 persen dari total belanja negara dalam APBN.
Ekonom dari Institute for Development of Economics and Finance (Indef) menilai pemerintah perlu berhati-hati. Menurut mereka, ketergantungan pada penerbitan surat utang untuk menutup defisit bisa meningkat, yang pada akhirnya menaikkan beban bunga. Rasio utang terhadap PDB yang kini sekitar 39 persen berpotensi naik menuju 42 persen pada 2027 apabila tidak ada sumber penerimaan baru.
Isu transparansi juga menjadi sorotan. Karena Danantara tidak memiliki kewajiban menyetor ke APBN, pengawasan publik terhadap penggunaan dana menjadi lebih kompleks. Sejumlah pengamat menuntut adanya laporan keuangan konsolidasi yang diaudit secara independen dan dipublikasikan setiap semester, agar publik dapat menilai valuasi dan kinerja portofolio secara objektif.
Tren Global dan Sentimen Pasar
Praktik serupa sebenarnya lazim di berbagai negara. Temasek Holdings Singapura dan Khazanah Nasional Malaysia mengelola aset negara tanpa menyetor dividen tahunan ke anggaran; keuntungan mereka diinvestasikan kembali. Namun, kedua lembaga itu memiliki standar pelaporan yang ketat dan diakui secara internasional.
Sentimen pasar terhadap pengumuman ini cenderung terbelah. Pasar saham merespons positif karena ekspektasi laba ditahan BUMN yang lebih besar dapat mendorong valuasi. Sebaliknya, pasar obligasi menanti kejelasan strategi pendanaan pemerintah. Imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun bergerak tipis di kisaran 6,7 persen, mencerminkan sikap wait and see investor.
Ke depan, kunci persoalannya bukan pada ada atau tidaknya setoran, melainkan pada akuntabilitas pengelolaan. Jika dana dividen benar-benar diinvestasikan pada proyek produktif dengan rasio pengembalian di atas biaya modal, maka kebijakan ini dapat dibenarkan secara fundamental. Namun bila tanpa pengawasan memadai, risiko fiskal dan reputasi bisa menjadi beban jangka panjang bagi perekonomian nasional.












Comments (0)