 sarah-anjani
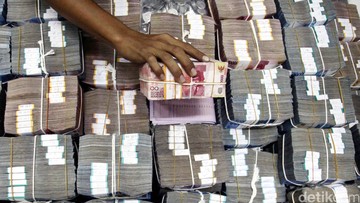
Berdasarkan data Kementerian Keuangan per akhir September 2026, realisasi pembiayaan utang negara mencapai Rp 494,3 triliun. Angka ini menjadi salah satu indikator penting dalam membaca arah kebijakan fiskal pemerintah di tengah tekanan eksternal yang masih berlangsung. Pembiayaan utang merupakan instrumen yang digunakan pemerintah untuk menutup selisih antara belanja dan pendapatan negara dalam Anggaran Pendapatan dan Belanja Negara (APBN).
Dalam konteks makroekonomi, pembiayaan utang tidak serta-merta bermakna negatif. Instrumen ini lazim digunakan negara berkembang untuk membiayai pembangunan infrastruktur, program perlindungan sosial, hingga menutup defisit anggaran yang telah disepakati bersama parlemen. Namun, besaran dan laju penarikannya selalu menjadi sorotan karena berdampak pada beban bunga, ruang fiskal, dan persepsi risiko di mata investor global.
Di Satu Sisi: Menjaga Momentum Belanja Negara
Dari perspektif stabilisasi ekonomi, penarikan utang sebesar Rp 494,3 triliun hingga kuartal ketiga 2026 menunjukkan pemerintah tetap menjaga komitmen belanja, terutama untuk program prioritas. Defisit anggaran yang dilembagakan melalui undang-undang membutuhkan sumber pendanaan yang kredibel. Tanpa pembiayaan memadai, proyek strategis nasional berisiko tertunda, yang pada akhirnya dapat menekan pertumbuhan ekonomi year-on-year.
Kementerian Keuangan menegaskan bahwa pembiayaan tersebut dikelola secara terukur. "Pembiayaan utang ini kami jaga agar tetap dalam koridor yang aman terhadap rasio utang terhadap PDB," ujar Menteri Keuangan Suahasil Nazara dalam paparan realisasi APBN. Pemerintah juga menekankan bahwa sebagian dana diarahkan untuk belanja produktif, bukan konsumtif semata.
"Selama pembiayaan digunakan untuk belanja produktif dan rasio utang terjaga, penarikan utang tidak otomatis menjadi persoalan. Yang penting adalah disiplin fiskal dan kualitas belanja," kata seorang ekonom fiskal dalam sebuah forum diskusi publik.
Dari sisi likuiditas pasar, penerbitan Surat Berharga Negara (SBN) juga menjadi instrumen bagi investor institusi domestik, termasuk perbankan dan dana pensiun, untuk menempatkan portofolio mereka. Ini turut mendukung pendalaman pasar keuangan domestik yang selama ini masih dangkal dibandingkan negara tetangga.
Di Sisi Lain: Beban Bunga dan Sentimen Pasar
Namun, analisis kritis perlu diarahkan pada konsekuensi jangka panjang. Setiap rupiah utang baru membawa kewajiban bunga yang harus dibayar dari APBN tahun-tahun berikutnya. Jika pembiayaan utang terus meningkat tanpa diimbangi kenaikan penerimaan negara, ruang fiskal dapat tergerus. Rasio utang terhadap PDB memang menjadi jangkar utama, tetapi komposisi jatuh tempo dan denominasi mata uang juga menentukan kerentanan terhadap gejolak nilai tukar.
Selain itu, sentimen pasar terhadap penerbitan SBN dalam jumlah besar perlu dicermati. Pasokan surat utang yang melimpah dapat menekan harga obligasi dan mendorong kenaikan yield, yang berarti biaya pinjaman pemerintah menjadi lebih mahal. Kondisi ini berpotensi memicu capital outflow apabila imbal hasil di pasar global, khususnya Amerika Serikat, kembali menarik. Aliran modal keluar akan memberi tekanan tambahan pada rupiah dan memperlebar defisit transaksi berjalan.
Dari sisi fundamental, perbandingan dengan periode yang sama tahun sebelumnya menjadi penting. Tren pembiayaan utang yang konsisten di kisaran ratusan triliun rupiah per tiga kuartal menunjukkan pola yang relatif terprediksi. Namun, proyeksi ke depan sangat bergantung pada realisasi penerimaan pajak, harga komoditas, dan pertumbuhan ekonomi domestik. Jika target penerimaan tidak tercapai, pembiayaan utang berpotensi membengkak melampaui asumsi.
Membaca Angka dengan Dua Kacamata
Membaca angka Rp 494,3 triliun membutuhkan dua kacamata sekaligus. Pro: pembiayaan ini menjaga kesinambungan belanja negara dan mendukung program pembangunan yang berdampak pada masyarakat luas. Kontra: tanpa pengelolaan yang hati-hati, akumulasi utang berisiko menekan anggaran di masa depan dan memperbesar paparan terhadap gejolak pasar global.
Yang paling menentukan bukan sekadar besaran angka, melainkan kualitas alokasi dan disiplin pengelolaan. Valuasi risiko fiskal harus dihitung dengan asumsi konservatif, termasuk skenario kenaikan suku bunga global dan pelemahan nilai tukar. Likuiditas pasar domestik juga perlu dijaga agar penerbitan SBN tidak menyerap dana yang seharusnya mengalir ke sektor riil.
Ke depan, publik dan pelaku pasar akan mencermati dua hal: pertama, apakah realisasi penerimaan negara mampu menutup sebagian besar belanja sehingga pembiayaan utang tidak melebar; kedua, apakah pemerintah konsisten menjaga rasio utang dalam batas aman. Kedua indikator ini akan menjadi penentu arah sentimen pasar terhadap aset keuangan Indonesia hingga akhir tahun 2026 dan proyeksi 2027.









Comments (0)