 nadia-rahmawati
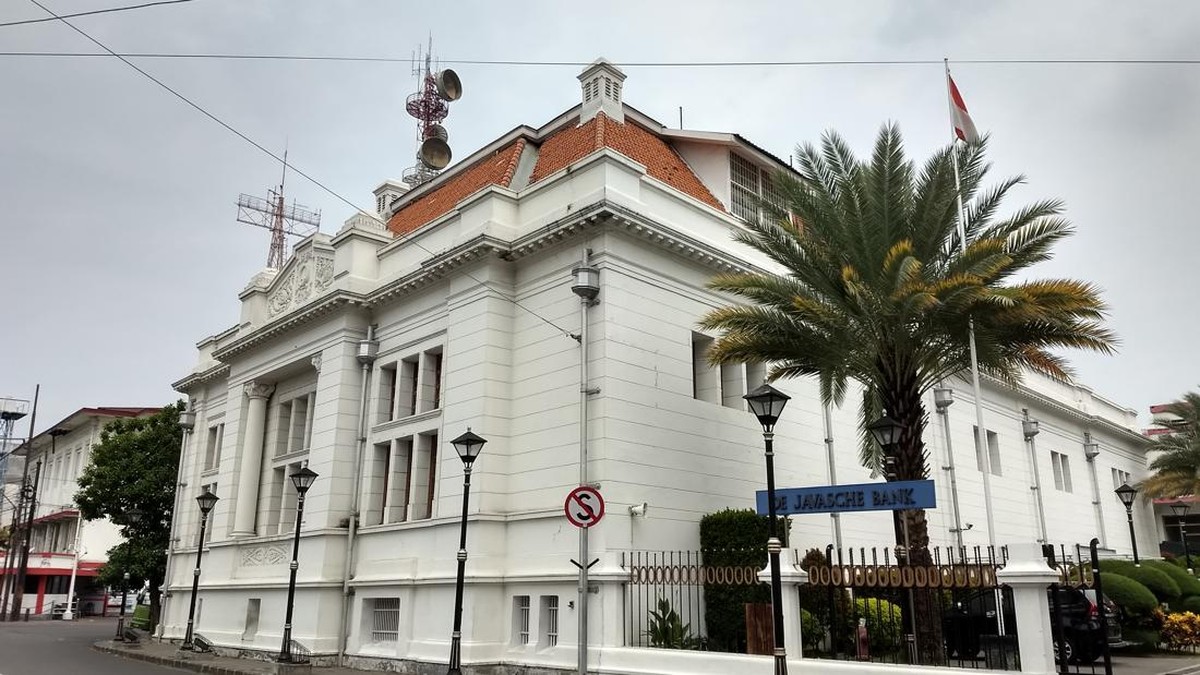
Berdasarkan data kepolisian dan dokumen pengadilan yang dirilis pada pekan ini, dua pengusaha asal Jakarta didakwa melakukan perampokan terhadap brankas sebuah bank dengan nilai kerugian mencapai Rp157 miliar. Kasus ini mencuat setelah penyidik menemukan keterkaitan antara tekanan likuiditas usaha para tersangka dan aksi kriminal yang terencana. Peristiwa ini menjadi salah satu kasus perampokan bank dengan nilai terbesar dalam lima tahun terakhir di Indonesia, melampaui rata-rata kerugian perampokan bank nasional yang berdasarkan data OJK berkisar Rp2–5 miliar per insiden.
Kronologi dan Latar Belakang Ekonomi Para Tersangka
Menurut keterangan penyidik, kedua tersangka sebelumnya menjalankan usaha di sektor properti. Proyek pembangunan yang menjadi tumpuan arus kas mereka dilaporkan ludes terbakar, sehingga perusahaan mengalami gagal bayar terhadap sejumlah kreditur. Dalam terminologi keuangan, kondisi ini disebut insolvensi, yaitu keadaan ketika nilai kewajiban melebihi nilai aset yang dimiliki. Alih-alih mengajukan restrukturisasi utang melalui mekanisme yang sah, keduanya diduga memilih jalur kriminal dengan menyasar brankas bank.
Modus yang digunakan, menurut berkas dakwaan, melibatkan serangkaian persiapan teknis dan pengamatan terhadap pola operasional bank. Penyidik menyebut aksi tersebut tidak berlangsung spontan, melainkan terencana selama beberapa bulan. Nilai kerugian Rp157 miliar setara dengan sekitar 0,008 persen dari total kredit perbankan nasional yang berdasarkan data Bank Indonesia per akhir tahun lalu mencapai Rp7.400 triliun, namun dampaknya terhadap kepercayaan nasabah di bank terkait jauh lebih besar daripada angka nominalnya.
Pro: Tekanan Sektor Properti Memang Nyata
Di satu sisi, sebagian analis menilai kasus ini tidak bisa dilepaskan dari kondisi sektor properti yang tengah mengalami penurunan. Indeks harga properti residensial berdasarkan data Bank Indonesia menunjukkan pertumbuhan yang melambat secara year-on-year, sementara tingkat okupansi ruang komersial di kawasan Jakarta masih belum pulih ke level sebelum pandemi. Beban bunga kredit konstruksi yang tinggi memperbesar risiko gagal bayar bagi pengembang dengan rasio utang terhadap ekuitas yang tidak sehat.
"Ketika arus kas operasional mengering dan aset tidak likuid, pelaku usaha kecil-menengah berada di posisi paling rentan. Mereka sering kali tidak memiliki akses ke pasar modal untuk mencari pendanaan darurat," ujar seorang pengamat pasar keuangan dalam diskusi panel ekonomi pekan lalu.
Dari perspektif ini, kasus perampokan tersebut merupakan gejala dari persoalan struktural yang lebih luas: terbatasnya akses pembiayaan dan lemahnya manajemen risiko di kalangan pengusaha properti skala menengah. Nilai kerugian Rp157 miliar, jika dibandingkan dengan total kredit properti yang bermasalah atau non-performing loan (NPL) di sektor konstruksi yang berdasarkan data OJK berada di kisaran 3 persen, hanyalah puncak gunung es dari tekanan yang lebih besar.
Kontra: Kriminalitas Tidak Bisa Dibenarkan oleh Kondisi Pasar
Di sisi lain, para ekonom menegaskan bahwa tekanan bisnis tidak dapat menjadi pembenaran atas tindak pidana. Fundamental industri perbankan nasional tetap terjaga dengan rasio kecukupan modal atau capital adequacy ratio di atas 24 persen, jauh di atas ambang batas minimum 8 persen. Likuiditas perbankan juga tercatat memadai dengan loan to deposit ratio berada di kisaran 84 persen, yang berarti sistem keuangan memiliki bantalan yang cukup untuk menyerap guncangan.
Argumentasi ini diperkuat oleh fakta bahwa pelaku usaha yang mengalami kesulitan arus kas memiliki banyak jalur legal, mulai dari penundaan kewajiban pembayaran utang, restrukturisasi kredit dengan bank, hingga penjualan aset secara bertahap. Sentimen pasar terhadap kasus ini pun diprediksi tidak akan berdampak sistemik terhadap valuasi saham bank terkait, mengingat nilai kerugian relatif kecil dibandingkan total aset industri yang mencapai lebih dari Rp11.000 triliun.
Namun, risiko reputasi tetap perlu diwaspadai. Capital outflow dari sektor perbankan bisa terjadi apabila nasabah kehilangan kepercayaan terhadap sistem pengamanan bank, meskipun dalam kasus ini polisi memastikan bahwa celah keamanan yang dieksploitasi bersifat spesifik dan tidak berlaku umum. Otoritas Jasa Keuangan dan Bank Indonesia diharapkan memperkuat pengawasan terhadap prosedur pengamanan fisik dan digital perbankan, sembari mendorong literasi keuangan bagi pelaku usaha agar tidak mengambil jalan pintas ketika menghadapi krisis.
Proyeksi ke depan, kasus ini akan menjadi ujian bagi penegakan hukum sekaligus cermin bagi industri properti dan perbankan. Tren pemulihan ekonomi pasca pandemi memang belum merata, tetapi penyelesaian melalui mekanisme restrukturisasi yang sehat tetap menjadi satu-satunya jalur berkelanjutan untuk menjaga stabilitas portofolio kredit dan kepercayaan publik terhadap lembaga keuangan.







Comments (0)