 lukman-hakim
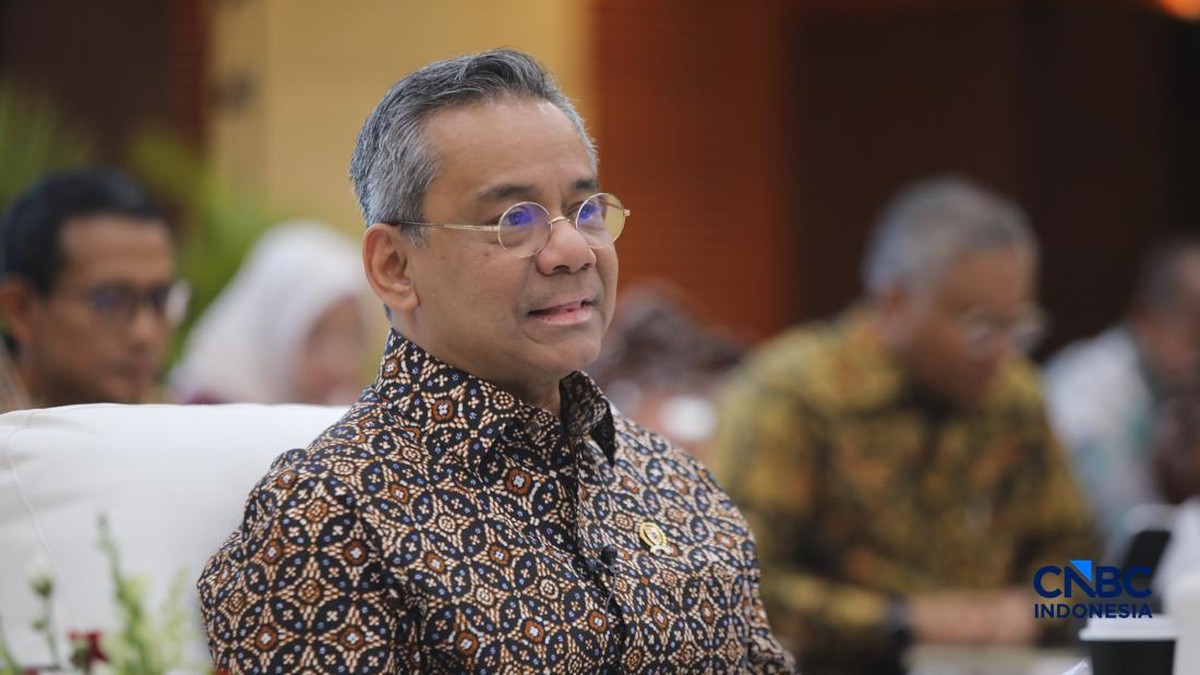
Berdasarkan data terbaru yang dihimpun dari Kementerian Keuangan per Oktober 2026, aliran modal asing yang masuk ke Indonesia mencapai Rp131,1 triliun sejak awal tahun. Angka ini menunjukkan bahwa minat investor global terhadap instrumen keuangan domestik masih tetap kuat di tengah ketidakpastian ekonomi global yang belum sepenuhnya mereda. Capaian tersebut disampaikan langsung oleh Menteri Keuangan dalam sebuah forum resmi, yang menegaskan bahwa Surat Berharga Negara (SBN) dan Sekuritas Rupiah Bank Indonesia (SRBI) menjadi dua instrumen utama penopang masuknya dana asing tersebut.
Bagi pembaca awam, istilah capital inflow merujuk pada masuknya dana dari investor luar negeri ke pasar keuangan dalam negeri, baik melalui pembelian obligasi pemerintah, surat utang jangka pendek, maupun instrumen lainnya. Sementara SBN adalah surat utang yang diterbitkan pemerintah untuk membiayai anggaran, dan SRBI merupakan instrumen yang dikeluarkan bank sentral untuk menyerap likuiditas serta menjaga stabilitas nilai tukar. Keduanya kini menjadi primadona bagi investor asing yang mencari imbal hasil kompetitif di tengah tren suku bunga global yang mulai melunak.
Fundamental Ekonomi dan Daya Tarik Imbal Hasil
Di satu sisi, masuknya modal asing sebesar Rp131,1 triliun ini mencerminkan kepercayaan pasar terhadap fundamental ekonomi Indonesia. Rasio utang terhadap PDB yang terjaga di kisaran 39 persen, inflasi yang relatif stabil, serta pertumbuhan ekonomi yang konsisten di atas 5 persen year-on-year menjadi faktor penarik utama. Selain itu, peringkat kredit Indonesia yang berada di level investment grade turut memperkuat persepsi risiko yang rendah di mata investor global. Yield SBN tenor 10 tahun yang masih berada di kisaran 6,5 persen hingga 6,8 persen dinilai lebih atraktif dibandingkan obligasi negara berkembang lain yang setara.
Menteri Keuangan menyatakan bahwa strategi pembiayaan melalui SBN dan SRBI tidak hanya menutup kebutuhan fiskal, tetapi juga menjadi sinyal positif bagi stabilitas makroekonomi. "Kami melihat bahwa instrumen yang kami tawarkan tetap diminati, terutama karena pasar menilai kredibilitas kebijakan fiskal dan moneter kita," ujarnya dalam paparan tersebut. Pernyataan ini diperkuat oleh data lelang SBN yang beberapa kali mengalami oversubscribed atau kelebihan permintaan, menandakan likuiditas pasar yang melimpah.
"Aliran modal masuk yang kuat hingga Oktober 2026 menunjukkan bahwa sentimen pasar global terhadap Indonesia masih positif, terutama didorong oleh imbal hasil SBN yang kompetitif dan stabilitas nilai tukar rupiah yang terjaga," ungkap Menteri Keuangan dalam forum tersebut.
Pro: Stabilitas Likuiditas dan Pembiayaan Fiskal
Dari sisi positif, capital inflow yang signifikan memberikan beberapa manfaat langsung. Pertama, likuiditas di pasar keuangan domestik menjadi lebih tebal, sehingga menurunkan biaya pinjaman pemerintah. Kedua, masuknya dana asing membantu menstabilkan nilai tukar rupiah terhadap dolar Amerika Serikat, karena permintaan terhadap mata uang lokal meningkat seiring pembelian instrumen rupiah. Ketiga, portofolio investor asing yang terdiversifikasi menunjukkan bahwa Indonesia masih dianggap sebagai tujuan investasi yang layak di kawasan Asia Tenggara.
Proyeksi ke depan, jika tren ini berlanjut, pemerintah dapat lebih leluasa melakukan refinancing utang jatuh tempo tanpa harus menaikkan yield secara agresif. Hal ini pada gilirannya menjaga beban bunga utang tetap terkendali dan memberi ruang fiskal untuk belanja produktif. Beberapa analis bahkan memperkirakan inflow hingga akhir tahun 2026 bisa menembus Rp150 triliun jika kondisi global membaik, terutama dengan ekspektasi penurunan suku bunga The Fed yang akan mendorong capital outflow dari aset dolar menuju emerging market.
Kontra: Risiko Volatilitas dan Ketergantungan Asing
Di sisi lain, ketergantungan pada modal asing menyimpan risiko yang tidak bisa diabaikan. Sebagian besar dana yang masuk ditempatkan pada instrumen jangka pendek seperti SRBI dan SBN tenor pendek, yang sifatnya mudah dibalik menjadi capital outflow jika terjadi gejolak global. Pengalaman historis menunjukkan bahwa sentimen pasar dapat berubah cepat akibat faktor eksternal, misalnya kenaikan suku bunga mendadak di Amerika Serikat atau eskalasi geopolitik. Jika investor asing tiba-tiba menarik dana, tekanan terhadap rupiah dan likuiditas domestik bisa signifikan.
Selain itu, porsi kepemilikan asing di SBN yang masih cukup besar menjadi perhatian. Meskipun saat ini terkendali, rasio tersebut membuat pasar obligasi rentan terhadap aksi jual massal. Pemerintah perlu memastikan bahwa basis investor domestik, seperti dana pensiun dan perusahaan asuransi, terus diperkuat agar ketergantungan pada asing berkurang. Dalam konteks ini, literasi keuangan dan pengembangan instrumen investasi ritel menjadi kunci untuk menciptakan pasar yang lebih tahan guncangan.
Secara keseluruhan, capaian inflow Rp131,1 triliun adalah cerminan dari kepercayaan pasar, namun bukan tanpa catatan. Pemerintah dan bank sentral dituntut untuk menjaga kredibilitas kebijakan, memperkuat fundamental, serta mengelola risiko volatilitas dengan hati-hati. Tren positif ini harus dilihat sebagai peluang sekaligus tantangan untuk membangun struktur pembiayaan yang lebih mandiri dan berkelanjutan.









Comments (0)